猜你想问
特步国际上半年业绩表现如何?
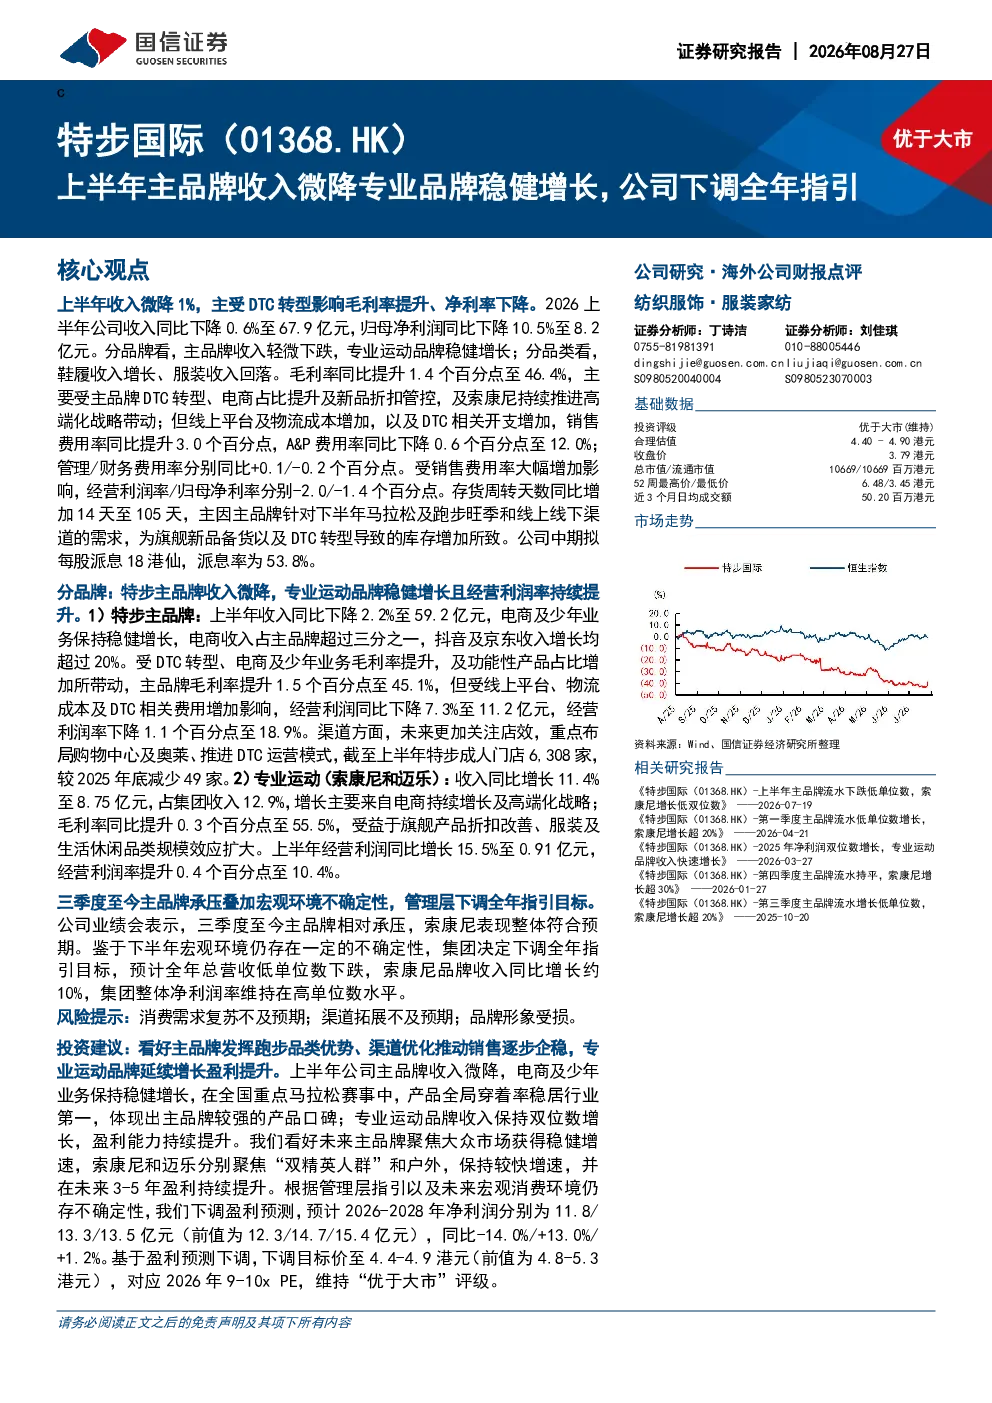
特步国际2026年上半年主品牌收入微降1%,主要受DTC转型影响;专业品牌收入同比增长11.4%,稳健增长。公司下调全年指引,预计总营收低单位数下跌,索康尼品牌收入同比增长约10%,整体净利润率维持高单位数水平。收入同比下降0.6%至67.9亿元,其中主品牌下降2.2%至59.2亿元,专业品牌增长11.4%至8.75亿元。利润同比下降10.5%至8.2亿元,主品牌下降7.3%至11.2亿元,专业品牌增长15.5%至0.91亿元。毛利率提升1.4个百分点至46.4%,主品牌提升1.5个百分点至45.1%,专业品牌提升0.3个百分点至55.5%。销售费用率提升3.0个百分点至15.9%,A&P费用率下降0.6个百分点至12.0%。存货周转天数增加14天至105天。电商及少年业务稳健增长,电商收入占比超三分之一,抖音及京东收入增长超20%。索康尼和迈乐收入增长11.4%,毛利率提升,经营利润增长15.5%,盈利能力持续提升。
专业运动品牌发展前景如何?
专业运动品牌(索康尼和迈乐)表现稳健,收入增长11.4%,毛利率提升,经营利润增长15.5%,盈利能力持续提升。索康尼聚焦“双精英人群”,迈乐聚焦户外市场,均保持较快增速。主品牌特步聚焦大众市场,电商及少年业务稳健增长,但线上平台及物流成本增加导致经营利润下降。公司看好专业品牌未来3-5年盈利持续提升,但下调盈利预测,预计2026-2028年净利润分别为11.8/13.3/13.5亿元,同比-14.0%/+13.0%/+1.2%。
DTC转型对主品牌的影响是什么?
DTC转型对特步主品牌收入微降1%产生一定影响,但电商及少年业务表现稳健,电商收入占比超三分之一,抖音及京东收入增长超20%。主品牌毛利率提升1.5个百分点至45.1%,但经营利润下降,主因线上平台及物流成本增加。转型推动品牌直接面向消费者,提升用户粘性,但短期内成本上升影响盈利。公司正平衡转型投入与短期业绩表现,长期看有助于提升品牌价值和市场竞争力。
报告对市场现状有何判断?
报告显示特步国际整体收入和利润同比下降,但专业品牌表现亮眼,收入增长11.4%,毛利率提升,经营利润增长15.5%,盈利能力持续增强。主品牌聚焦大众市场,转型中短期成本增加,但电商渠道稳健发展。索康尼和迈乐分别聚焦“双精英人群”和户外市场,保持较快增速。市场呈现多品牌差异化竞争格局,专业运动品牌增长潜力较大,但公司整体盈利面临一定压力,需关注成本控制和转型效率。
报告有哪些风险提示?
报告提示特步国际面临的主要风险包括:DTC转型初期成本上升可能影响短期盈利;市场竞争加剧对专业品牌增长构成挑战;电商及物流成本增加可能持续挤压利润空间;存货周转天数增加需关注库存管理效率。此外,公司下调全年指引,预计总营收低单位数下跌,反映市场环境变化带来的不确定性。投资者需关注公司转型进展及成本控制能力,谨慎评估行业竞争格局变化对公司长期发展的影响。