猜你想问
这份报告的核心内容是什么?
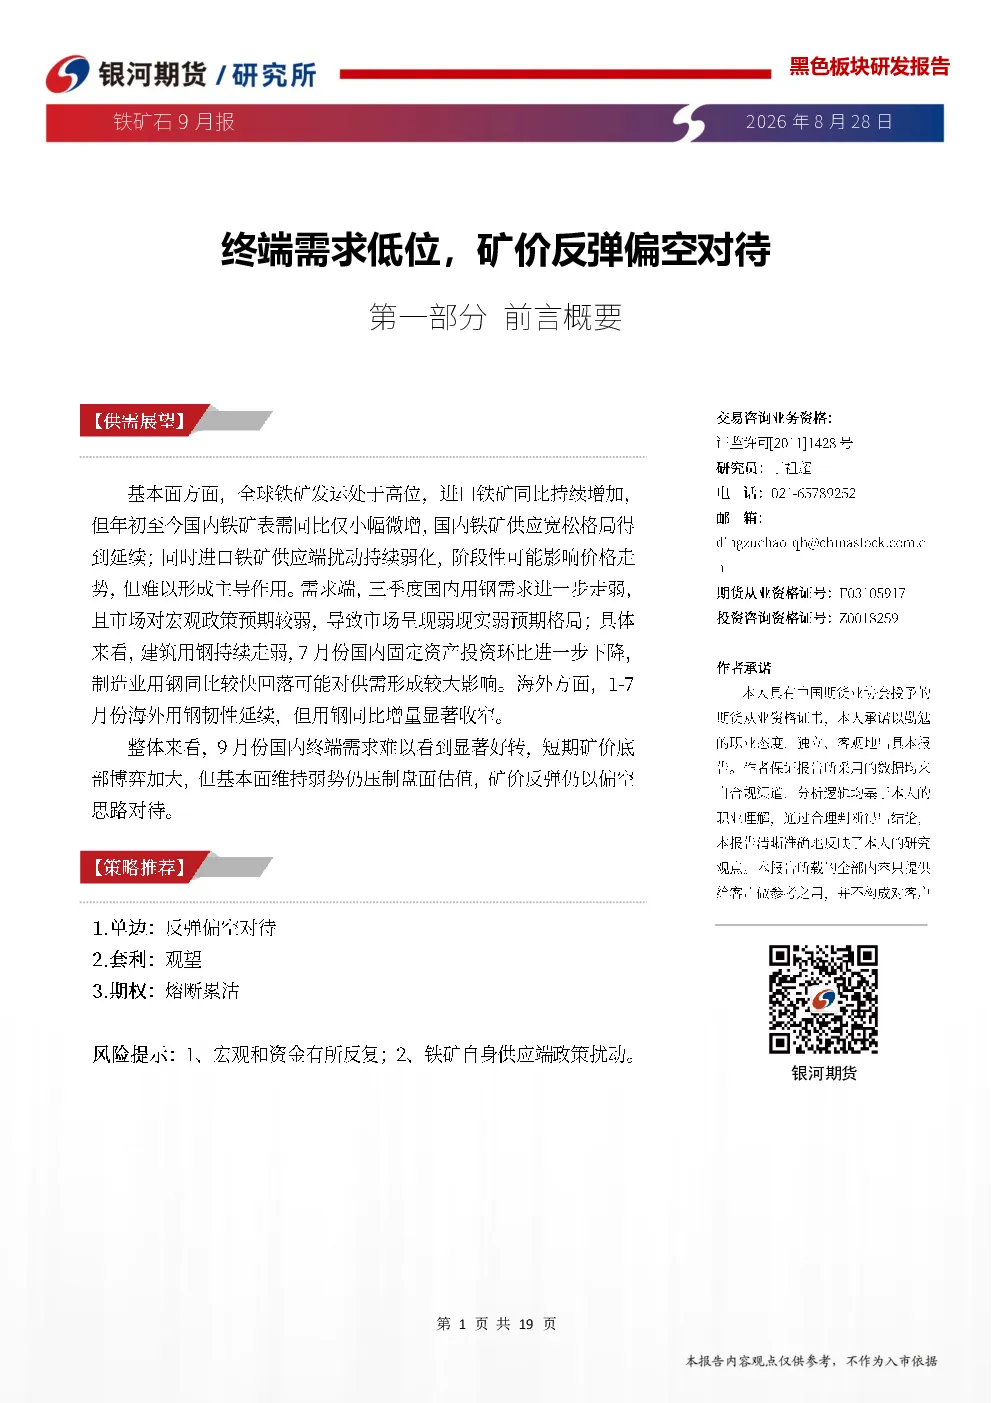
本报告分析铁矿石市场,认为终端需求低位,矿价反弹偏空。报告回顾了普氏铁矿价格、PB粉价格等价格指标波动趋势,以及钢厂现金利润、内外盘美金价差等供需关系变化数据。同时,分析了铁矿进口数量、全球发运量、国内精粉产量、制造业库存周期等供应和需求数据,并评估了库存水平。但报告未提供具体行情展望内容。
铁矿石行业未来发展趋势如何?
铁矿石行业发展趋势需结合供需关系分析。当前数据显示全球海运铁矿增量2025年和2026年同比增速分别为-27%和-11%,反映供应可能收缩。国内方面,地产新开工面积、固定资产投资等数据影响国内需求,而制造业库存周期、投资分项则反映终端需求变化。海外和全球用钢总需求也是重要影响因素。综合来看,铁矿石行业需持续关注供需平衡变化。
报告重点分析了哪些方向?
报告重点分析了铁矿石市场的供需关系。供应方面,考察了铁矿进口数量、澳洲和巴西进口量、全球发运量(澳巴、VALE、力拓等)、巴西非主流矿发运量、CSN发运量、国内精粉产量等数据。需求方面,分析了国内制造业库存周期、投资分项、247钢厂铁水产量、国内用钢需求(建筑和制造业)、海外和全球消费量等数据。库存水平方面,考察了进口铁矿港口总库存、贸易矿总库存、总库存及全产业链铁元素总库存。
当前铁矿石市场现状如何判断?
当前铁矿石市场呈现波动趋势,价格指标如普氏铁矿价格、PB粉价格等波动明显。供需关系方面,钢厂现金利润波动,内外盘美金价差收窄,最优交割品合约基差走弱,跨期价差震荡,显示供需关系变化。进口需求方面,需关注澳洲和巴西进口数量变化,全球发运量数据显示供应情况。库存水平方面,需关注进口铁矿港口总库存等数据。综合来看,市场需谨慎对待。
这份研报有哪些风险提示?
本报告的风险提示在于,报告分析基于现有数据,但铁矿石市场价格受多种因素影响,包括但不限于全球宏观经济环境变化、国际贸易政策调整、主要生产国和消费国政策变动等。此外,数据来源可能存在误差,供需关系可能发生突发性变化,因此投资者在决策时需结合其他信息综合判断,并注意市场风险。