猜你想问
这份研报主要分析了什么内容?
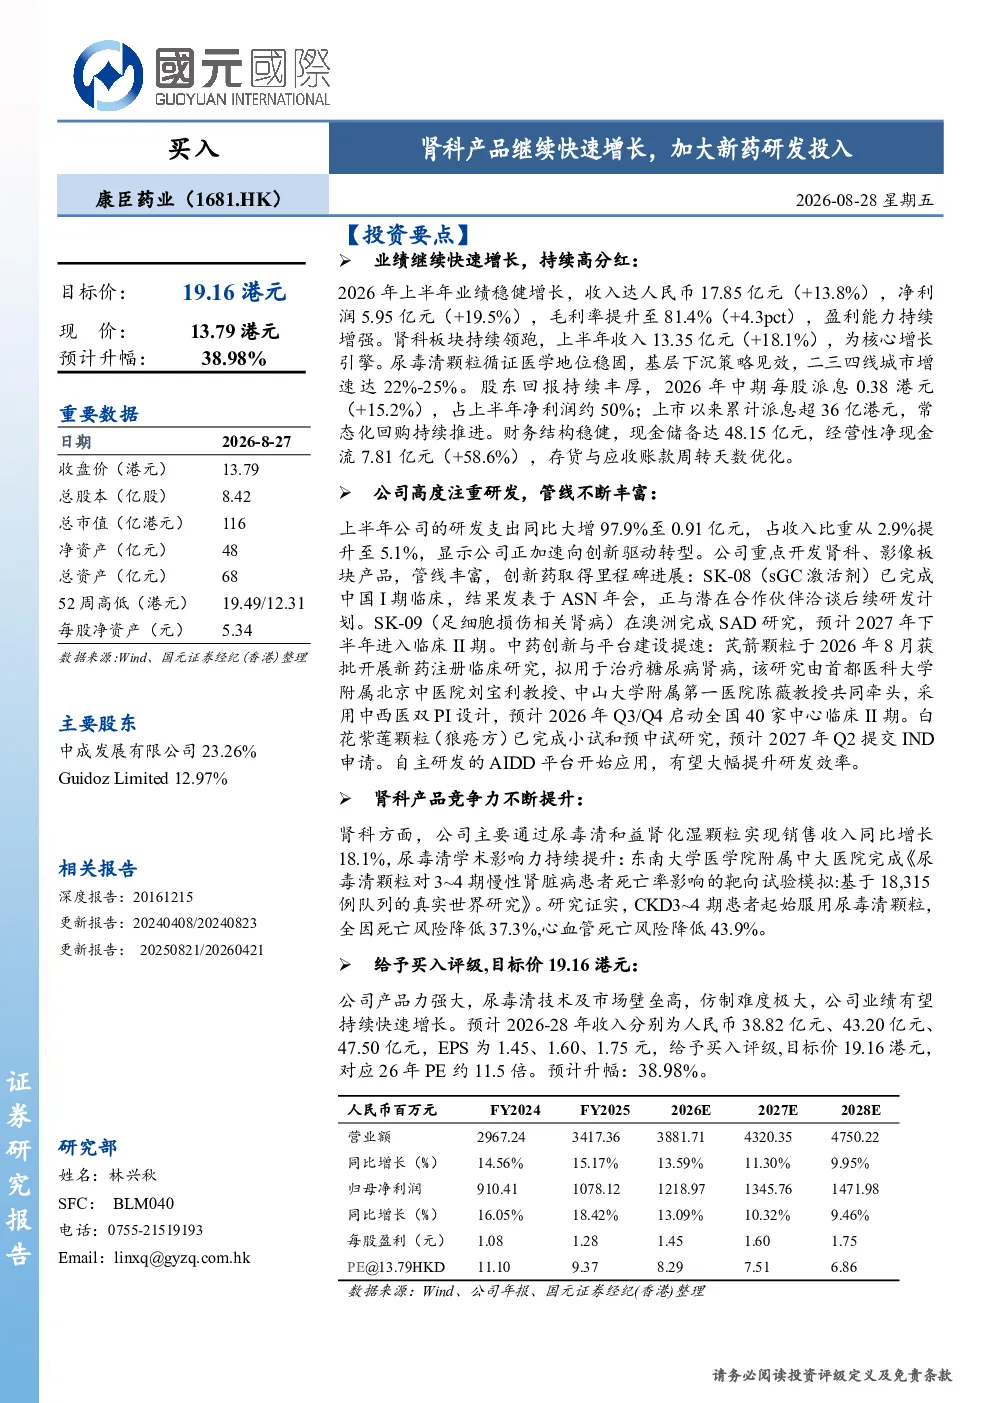
这份研报主要分析了康臣药业的业绩增长情况、核心业务板块表现、研发投入及进展,以及相关风险提示。报告指出,2026年上半年公司收入和净利润均实现双位数增长,肾科板块是核心增长引擎,尿毒清颗粒在基层市场表现优异。公司持续加大研发投入,创新药和中药创新均取得进展。财务结构稳健,但需关注研发进度、集采政策及产品价格下降等风险。
肾科行业发展趋势如何?
肾科行业发展趋势显示,中成药在肾病治疗中地位稳固,基层市场下沉策略成效显著,渠道下沉推动二三四线城市增长。尿毒清颗粒作为标杆产品,循证医学地位不断提升,渠道下沉策略推动二三四线城市增速达22%-25%。同时,创新药研发加速,如SK-08和SK-09等创新药取得里程碑进展,表明行业在产品创新方面持续发力。但需关注集采政策对产品价格的影响。
研报重点分析了哪些业务板块?
研报重点分析了康臣药业的肾科板块、妇儿板块及玉林板块。肾科板块是公司核心增长引擎,2026年上半年收入13.35亿元,同比增长18.1%。尿毒清颗粒作为中国肾病中成药标杆产品,循证医学地位稳固,渠道下沉策略成效显著。妇儿板块收入1.87亿元,同比增长9.1%,玉林板块销售收入约1.80亿元,同比增长4.2%。此外,医用成像对比剂板块受集采价格下降影响,销量仍稳步增长。
当前市场对康臣药业有何判断?
当前市场对康臣药业的判断显示,公司产品力强大,尿毒清技术及市场壁垒高,仿制难度极大,业绩有望持续快速增长。肾科板块持续领跑,旗舰地位稳固,渠道下沉策略成效显著。公司财务结构稳健,现金储备充足,经营性净现金流大幅增长。研发投入持续加大,创新药和中药创新管线不断丰富。但需关注研发进度、国家集采政策及产品价格可能下降等风险。
研报提示了哪些风险?
研报提示了康臣药业面临的风险,包括研发进度可能低于预期、国家集采政策风险、产品价格可能下降风险。国家集采政策对医用成像对比剂板块已产生影响,未来可能波及其他产品。公司持续加大研发投入,但创新药研发存在不确定性,进度可能低于预期。此外,产品价格可能因市场竞争或政策调整而下降,需密切关注市场变化。