猜你想问
这份报告的核心内容是什么?
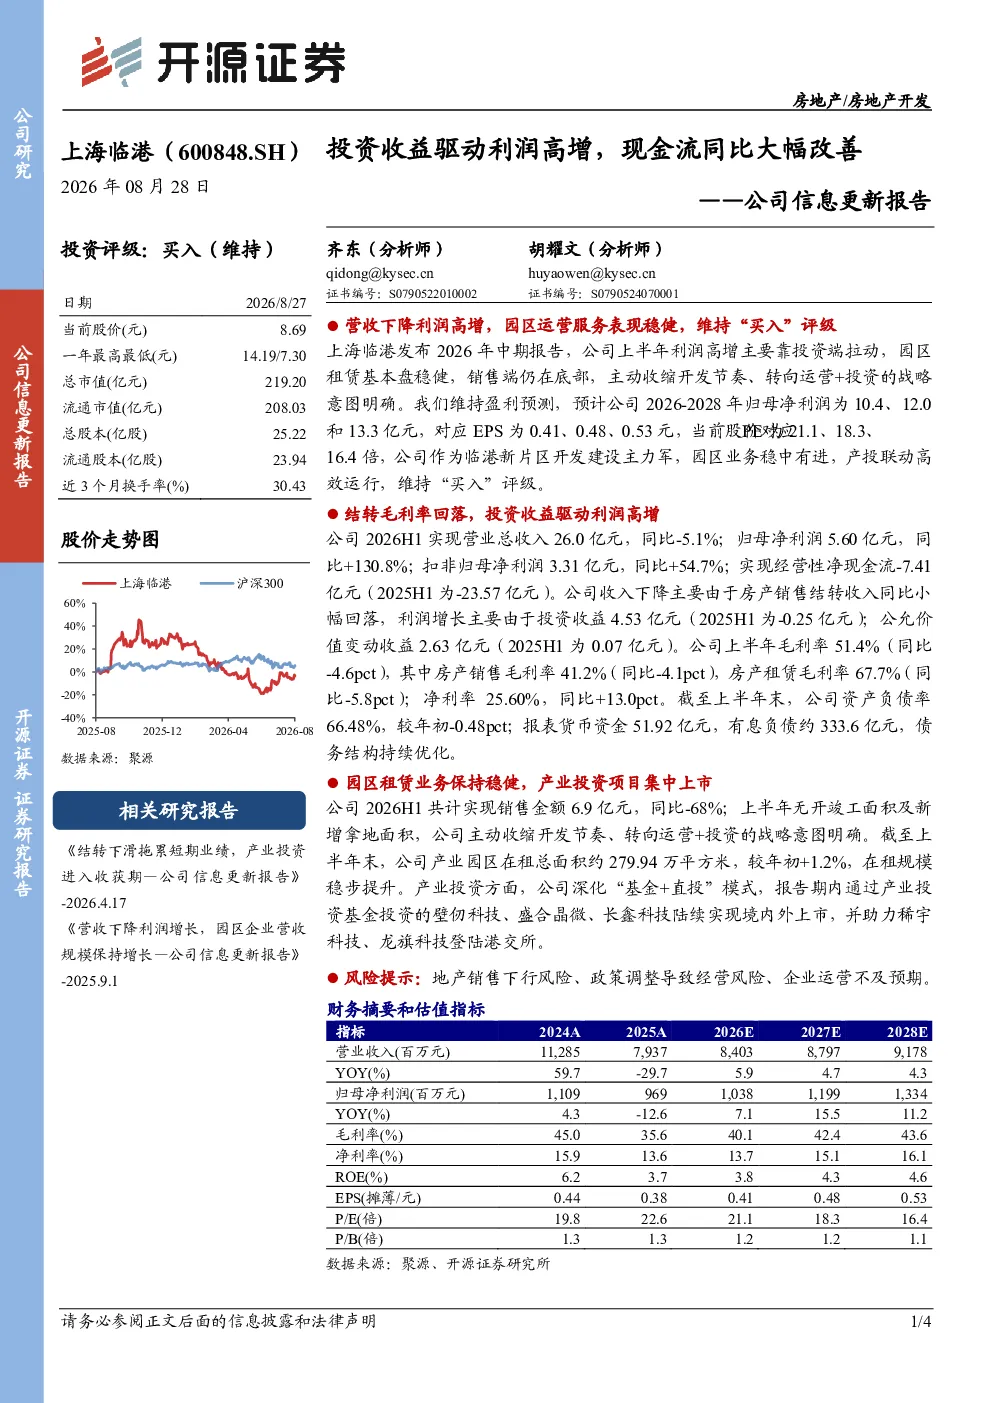
这份报告显示上海临港2026年上半年利润高增主要依靠投资收益拉动,园区租赁业务保持稳健,销售端主动收缩开发节奏,转向运营+投资战略。报告维持“买入”评级,并指出公司作为临港新片区开发主力军,园区业务稳中有进,产投联动高效运行。
房地产赛道的发展趋势如何?
报告指出产业园区在租总面积稳步提升,产业投资方面通过基金+直投模式助力多家企业上市,显示房地产赛道中产业运营与投资结合模式成效显著,未来产投联动或成为行业发展趋势。
报告重点分析了哪些方向?
报告重点分析了公司战略转型,从开发销售转向运营+投资,以及投资收益对利润的驱动作用。同时关注了公司园区运营效率提升和产业投资布局成效,评估了公司产投联动战略的有效性。
当前市场对这类公司的判断是什么?
市场判断公司作为区域开发龙头,业务结构优化成效明显,现金流大幅改善,但需关注地产销售下行和政策调整风险。公司通过聚焦园区运营和产业投资,提升了抗风险能力和盈利稳定性,获得“买入”评级。
报告中提到了哪些风险提示?
报告提示需关注地产销售下行风险,政策调整可能带来的经营风险,以及企业运营不及预期的风险。这些风险主要与宏观经济环境和行业政策变动相关,投资者需持续关注公司应对策略。
你可能感兴趣
公司信息更新报告:投资收益驱动利润高增,销售拿地规模下降
开源证券2026-08-31
公司信息更新报告:2025净利润、现金流断层增长,2026Q1延续高增,分红比例大幅提升
基础化工开源证券2026-04-28
公司信息更新报告:新项目投产带动收入高增,经营现金流大幅增加
医药生物开源证券2021-04-29
公司信息更新报告:股东支持助力业绩高增,经营性现金流显著改善
建筑建材开源证券2024-03-22
港股公司信息更新报告:利润大幅改善,全球化、多垂类战略驱动长期增长
开源证券2024-03-21
港股公司信息更新报告:2026H1营收及经营利润创新高,多品牌驱动高增
纺织服装开源证券2026-08-29
公司信息更新报告:2025年收入利润高增,多品类突破驱动成长
家用电器开源证券2026-04-24
港股公司信息更新报告:Q3经调整利润高增,看好AI赋能深化驱动成长
文化传媒开源证券2025-11-26
公司信息更新报告:量价齐升驱动收入利润高增,高分红强化股东回报
文化传媒开源证券2024-04-17
公司信息更新报告:2025Q1利润同增79%,AI PCB驱动刀具需求高增
开源证券2025-04-23