猜你想问
鹏辉能源2026年半年度业绩表现如何?
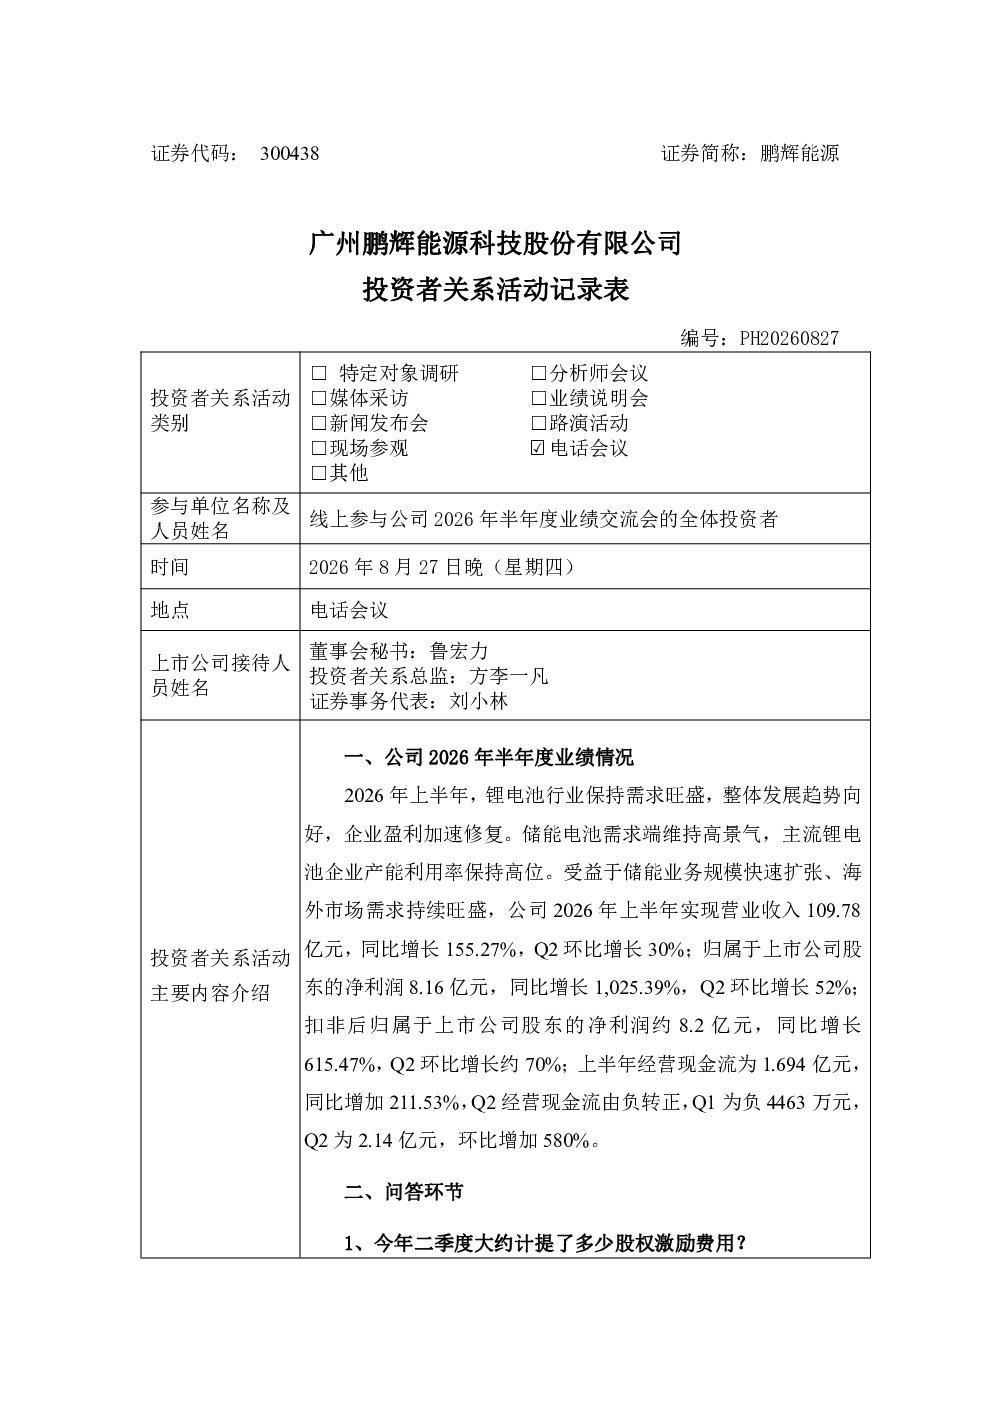
2026年上半年,鹏辉能源锂电池行业需求旺盛,发展趋势向好。公司储能电池需求端维持高景气,产能利用率保持高位。主要业绩数据显示:营业收入109.78亿元,同比增长155.27%,Q2环比增长30%;归属于上市公司股东的净利润8.16亿元,同比增长1,025.39%,Q2环比增长52%;扣非后净利润约8.2亿元,同比增长615.47%,Q2环比增长约70%;经营现金流1.694亿元,同比增加211.53%,Q2经营现金流由负转正。
锂电池行业未来发展趋势如何?
锂电池行业未来发展趋势向好,企业盈利加速修复。鹏辉能源储能电池需求端维持高景气,产能利用率保持高位。明年国内和海外市场需求明确,海外户储尤其是工商业储能增速预计较高。公司固态电池研发取得进展,实验室氧化物路线电池能量密度可达400Wh/kg以上,工作温度范围-40°C~105°C。衢州基地588Ah电芯新产线进展较快,预计年底有首批产品下线。
鹏辉能源报告有哪些重点分析方向?
鹏辉能源报告重点分析了储能电池出货量和收入增长情况,二季度环比分别增加约28%和38%。公司布局ESS、UPS备电、BBU、EDLC电容等产品,其中UPS备电产品进度较快,BBU已送样客户测试,渠道方面与国内外知名客户洽谈中。此外,报告还提及公司积极应对消费税、出口退税政策变化,以及小储电芯市场现状,国内和海外小储电芯供应未明显增加,314Ah大电芯渗透率提升但小电芯仍占市场。
当前锂电池市场现状如何?
当前锂电池市场需求旺盛,发展趋势向好。鹏辉能源储能电池需求端维持高景气,产能利用率保持高位。公司经营现金流Q2由负转正,达到2.14亿元,环比增加580%。明年国内和海外市场需求明确,海外户储尤其是工商业储能增速预计较高。公司固态电池研发取得进展,实验室氧化物路线电池能量密度可达400Wh/kg以上。但小储电芯市场仍以小电芯为主,314Ah大电芯渗透率提升但小电芯仍占市场。
鹏辉能源报告有哪些风险提示?
鹏辉能源报告提示需关注消费税、出口退税政策变化对公司经营的影响。公司二季度计提股权激励费用约4,564万元。公允价值变动受期货套期保值、证券投资等因素影响;其他收益受税务加计抵减、政府补助等因素影响。此外,小储电芯市场供应未明显增加,但产品生命周期较长,需持续关注市场变化对公司业绩的影响。