2026年上半年,深南电路实现营业总收入152.96亿元,同比增长46.33%;归属于上市公司股东的净利润22.51亿元,同比增长65.55%。公司把握AI算力基础设施投入和产品迭代升级带来的行业增长机遇,有线通信、数据中心领域收入同比明显增长;封装基板业务受益于计算、存储领域需求快速放量,订单收入显著增加;电子装联把握数据中心领域需求增长机会,营收和利润实现增长。公司通过强化工艺技术能力、推进产能建设、优化产品结构、提升运营效率,产能利用率稳步提升,叠加广州工厂产能爬坡进展顺利,助益利润实现同比增长。
PCB业务方面,实现主营业务收入85.52亿元,同比增长36.32%,毛利率36.85%,同比增加2.43个百分点。主要得益于AI算力带来的增长机遇,光模块、交换机、AI服务器及相关配套产品订单收入同比大幅增加,带动营收规模增加、产品结构优化,进而提升毛利率。
封装基板业务方面,实现主营业务收入36.67亿元,同比增长110.76%,毛利率31.35%,同比增加16.20个百分点。主要得益于存储、计算、电源管理方面的发展机遇,存储类基板收入占比同比提升,处理器芯片类基板需求快速增长,PMIC订单收入释放,叠加广州工厂爬坡顺利,产能利用率提升,助力毛利率大幅改善。
PCB工厂产能建设方面,泰国工厂与南通四期项目已于2025年下半年顺利连线投产,目前正处于产能爬坡阶段;无锡深南电路AI算力电子电路产品项目处于建设中,建设期为1年。公司也在持续开展技改,并将根据市场情况,适时推进新项目论证和建设。
广州封装基板项目爬坡进展方面,BT类封装基板产能爬坡稳步推进;FC-BGA类封装基板方面,公司成功推动高端产品在多个客户处实现规模化量产,带动广州工厂产能加速爬坡。
原材料价格变化方面,公司主要原物料包括覆铜板、半固化片、铜箔、金盐、油墨等,2026年上半年,原材料价格继续受到大宗商品价格变化的影响。黄金、铜、锡等大宗商品价格大幅波动,上游覆铜板玻纤电子布、铜箔等关键物料供不应求态势持续加剧,导致相关成本大幅上涨,对公司盈利水平构成一定影响。公司将持续关注国际市场大宗商品价格变化以及上游原材料价格传导情况,并与供应商及客户保持积极沟通。
资本开支方面,2026年上半年,公司资本开支主要聚焦PCB与封装基板业务,重点投向无锡深南电路AI算力电子电路产品项目、广州封装基板工厂建设,以及南通四期、泰国工厂项目后续款项支付;同时适时开展技术改造,打开瓶颈、释放产能。
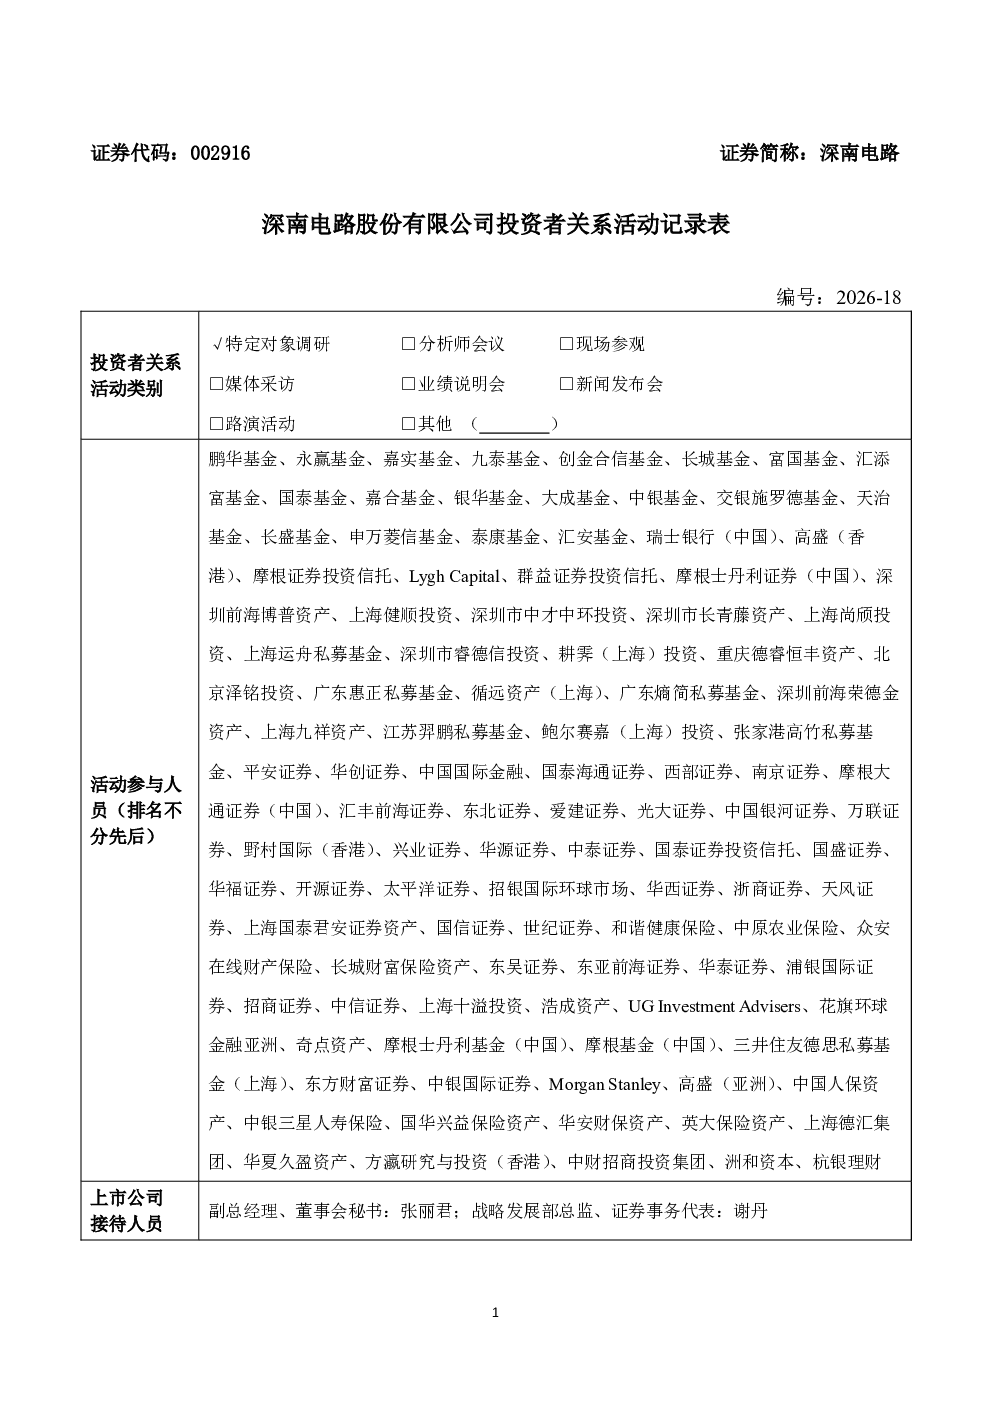
编号:2026-18
Q2、请介绍2026年上半年公司PCB业务营业收入及毛利率的变动原因。
2026年上半年,公司PCB业务实现主营业务收入85.52亿元,同比增长36.32%,占公司营业总收入的55.91%;毛利率36.85%,同比增加2.43个百分点。
2026年上半年,公司PCB业务继续把握AI算力带来的增长机遇,光模块、交换机、AI服务器及相关配套产品订单收入同比大幅增加。在上述因素的带动下,PCB业务营收规模增加、产品结构优化,带动PCB业务毛利率上行。
Q3、请介绍2026年上半年公司封装基板业务营业收入及毛利率的变动原因。
2026年上半年,公司封装基板业务实现主营业务收入36.67亿元,同比增长110.76%,占公司营业总收入的23.97%;毛利率31.35%,同比增加16.20个百分点。
2026年上半年,封装基板业务把握存储、计算、电源管理方面的发展机遇,存储类基板收入占比同比提升,处理器芯片类基板需求快速增长,PMIC订单收入释放,叠加广州工厂爬坡顺利,产能利用率提升,助力封装基板业务毛利率大幅改善。
Q4、请介绍PCB工厂产能建设情况。
公司PCB业务生产基地分布在深圳、无锡、南通及泰国,其中泰国工厂与南通四期项目已于2025年下半年顺利连线投产,目前正处于产能爬坡阶段;无锡深南电路AI算力电子电路产品项目处于建设中,建设期为1年。此外,公司也在持续开展技改,并将根据市场情况,适时推进新项目论证和建设。
Q5、请介绍公司广州封装基板项目爬坡进展。
2026年上半年,公司广州封装基板项目产品线能力持续提升,BT类封装基板产能爬坡稳步推进;FC-BGA类封装基板方面,公司成功推动高端产品在多个客户处实现规模化量产,带动广州工厂产能加速爬坡。
Q6、请介绍原材料价格变化情况及对公司的影响。
公司主要原物料包括覆铜板、半固化片、铜箔、金盐、油墨等,涉及品类较多。2026年上半年,原材料价格继续受到大宗商品价格变化的影响。一方面黄金、铜、锡等大宗商品价格大幅波动,另一方面上游覆铜板玻纤电子布、铜箔等关键物料供不应求态势持续加剧,导致相关成本大幅上涨,对公司盈利水平构成一定影响。公司将持续关注国际市场大宗商品价格变化以及上游原材料价格传导情况,并与供应商及客户保持积极沟通。