猜你想问
这份报告主要讲了什么内容?
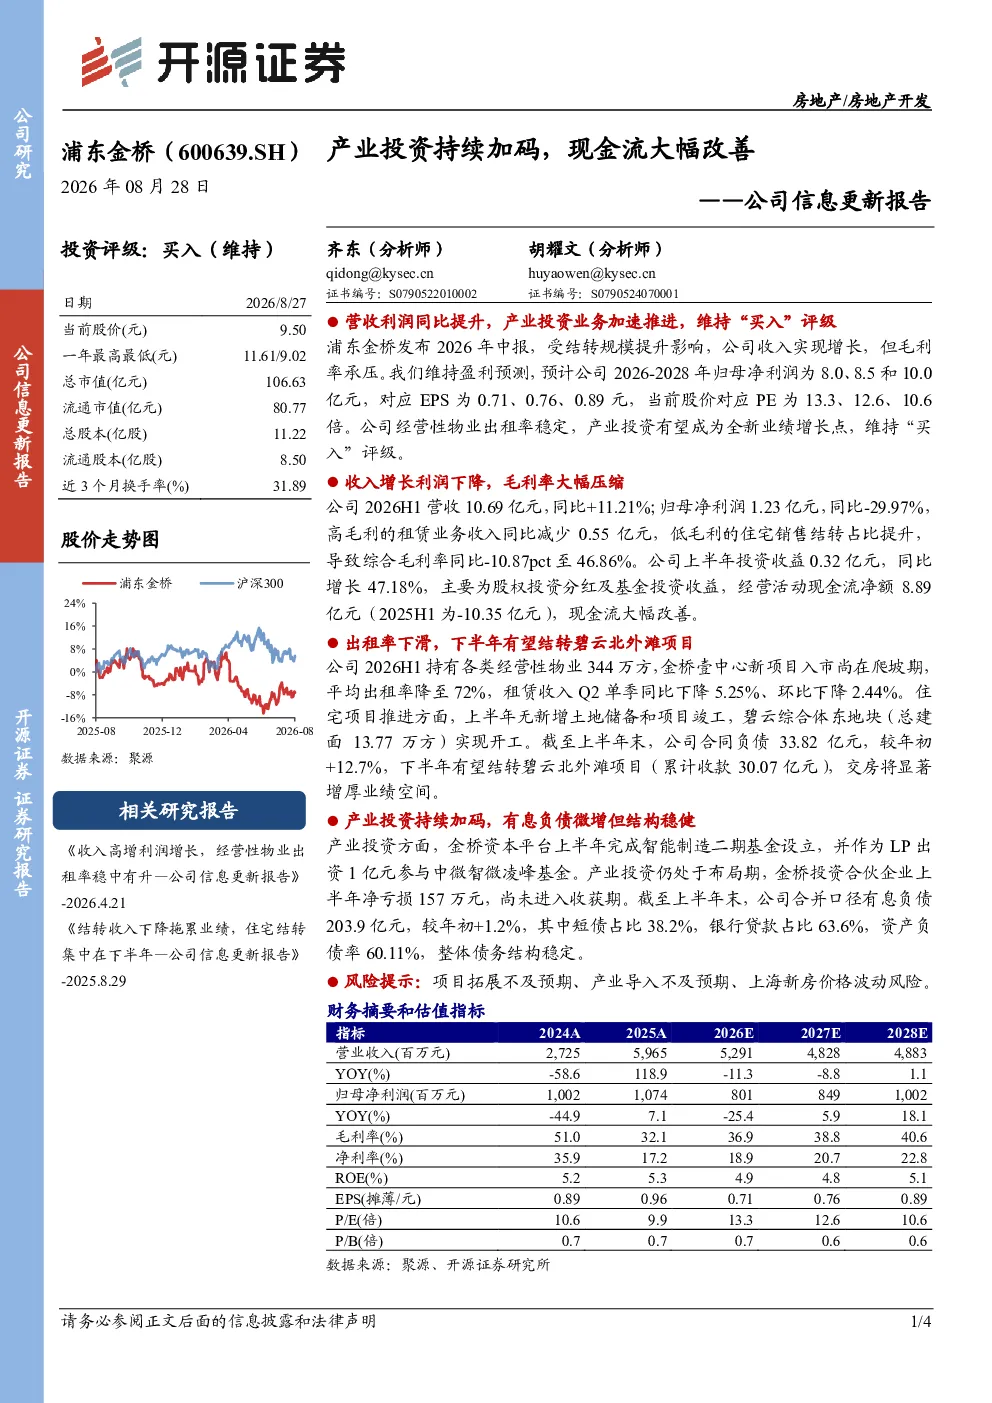
本报告分析了浦东金桥2026年中报数据,指出公司收入增长但毛利率承压,预计2026-2028年归母净利润分别为8.0、8.5和10.0亿元,EPS为0.71、0.76、0.89元,PE为13.3、12.6、10.6倍。报告强调经营性物业出租率稳定,产业投资成为潜在增长点,维持“买入”评级。
房地产行业发展趋势如何?
报告显示,公司经营性物业出租率稳定,但新项目出租率尚在爬坡期,租赁收入有所波动。住宅项目推进缓慢,下半年碧云北外滩项目交房将增厚业绩。整体看,行业需关注项目拓展和产业导入效果,上海新房价格波动也构成风险。
报告重点分析了哪些方面?
报告重点分析了浦东金桥的营收利润变化、毛利率承压原因、现金流大幅改善情况,以及产业投资布局进展。公司上半年营收10.69亿元,同比+11.21%,但净利润同比-29.97%,主要受租赁业务收入减少影响。投资收益增长47.18%,经营活动现金流净额为8.89亿元,较2025H1大幅改善。
当前市场现状如何判断?
市场现状方面,公司持有各类经营性物业344万方,但新项目出租率仅72%,租赁收入Q2单季同比下降5.25%。住宅项目进展缓慢,无新增土地储备。公司合并口径有息负债203.9亿元,资产负债率60.11%,整体债务结构稳定,但需关注下半年结转项目对业绩的支撑作用。
报告有哪些风险提示?
报告提示的主要风险包括:项目拓展不及预期可能导致业绩增长放缓;产业导入效果未达预期可能影响投资回报;上海新房价格波动可能影响住宅项目盈利能力。此外,公司合同负债较年初+12.7%,需关注短期偿债压力。
你可能感兴趣
公司信息更新报告:现金流大幅改善,有望受益于AI算力高速增长
开源证券2023-04-13
公司信息更新报告:现金流大幅改善,长期受益宝武智能制造浪潮
信息技术开源证券2022-04-28
公司信息更新报告:毛利额快速增长,现金流大幅改善
信息技术开源证券2025-03-31
公司信息更新报告:部分产品均价有所回升,现金流大幅改善
基础化工开源证券2024-11-01
公司信息更新报告:Q3收入快速增长,现金流大幅改善
信息技术开源证券2023-10-25
公司信息更新报告:业绩韧性强劲,现金流大幅改善
电子设备开源证券2022-10-30
公司信息更新报告:投资收益驱动利润高增,现金流同比大幅改善
房地产开源证券2026-08-28
港股公司信息更新报告:经营性现金流大幅改善,销售排名维持前八
开源证券2026-09-01
公司信息更新报告:业务稳健增长,现金流大幅改善
信息技术开源证券2025-08-30
公司信息更新报告:2019年现金流大幅改善,短期疫情影响不改业绩向上逻辑
电气设备开源证券2020-04-29