猜你想问
这份研报的核心内容是什么?
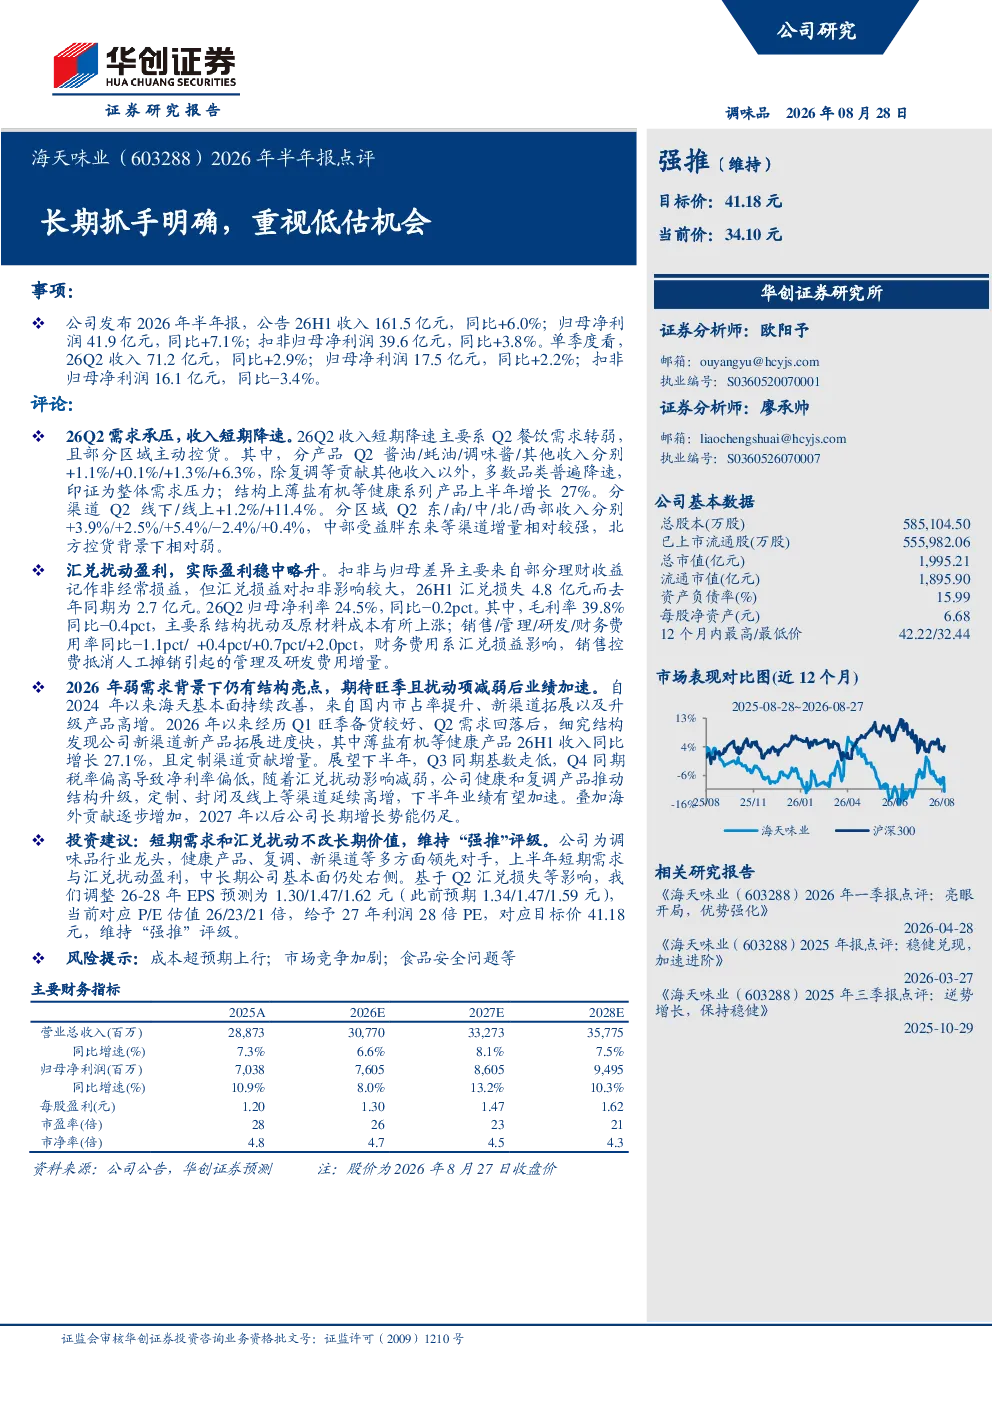
这份研报主要分析了海天味业2026年上半年的业绩表现,指出公司实现收入161.5亿元,同比增长6.0%;归母净利润41.9亿元,同比增长7.1%。报告特别强调了健康产品如薄盐有机系列的增长,上半年增长达27.1%。同时,报告也分析了Q2餐饮需求转弱、部分区域主动控货导致多数品类收入降速的情况,以及汇兑损失对净利润的影响。
调味品行业未来发展趋势如何?
调味品行业未来发展趋势呈现健康化、多元化特点。随着消费者健康意识的提升,低钠、有机等健康调味品需求持续增长。同时,行业竞争加剧促使企业通过产品创新和渠道拓展提升竞争力。线上渠道和定制化服务成为新的增长点,龙头企业在健康产品、复调产品和新渠道方面具有明显优势,能够更好地把握市场机遇。
研报重点分析了哪些方向?
研报重点分析了海天味业的业绩结构、需求变化和盈利能力。报告指出,尽管Q2餐饮需求转弱,但健康产品系列表现亮眼,上半年增长27.1%。此外,报告还分析了线上线下渠道的业绩差异,以及不同区域的业绩表现。在盈利能力方面,报告强调了原材料成本上涨和汇兑损失对毛利率和净利润的影响。
当前市场对海天味业有何判断?
当前市场对海天味业的判断认为,尽管面临短期需求和汇兑扰动的挑战,公司长期价值依然显著。报告指出,海天味业在健康产品、复调产品和新渠道方面具有领先优势,中长期基本面仍处右侧。公司通过产品结构升级和渠道拓展,有望在下半年实现业绩加速增长。
研报提到了哪些风险提示?
研报提示了海天味业面临的主要风险,包括原材料成本超预期上行、市场竞争加剧以及食品安全问题。原材料成本上涨会直接影响毛利率和净利润,市场竞争加剧可能压缩市场份额,而食品安全问题则可能对品牌声誉和业绩造成负面影响。这些风险需要投资者密切关注。
你可能感兴趣
恒瑞医药 (600276.SH)2026年半年报点评 短期波动无碍,创新药长期增长趋势明确
国联民生证券2026-08-25
2026年半年报点评2026H1业绩高增35.6%,订单强劲彰显龙头韧性,市值仍被显著低估
华创证券2026-08-28
2026年半年报点评:单吨净利拐点明确,业绩符合市场预期
建筑建材东吴证券2026-07-31
26Q2扣非净利+12%超预期,首次实施中期派息,重视具备全球化布局能力的HALO资产优等生:招商港口(001872)2026年半年报点评
交通运输华创证券2026-08-30
中国软件2026年半年报点评:国产操作系统龙头,聚焦核心主业长期壁垒深厚
国联民生证券2026-08-25
杭叉集团2026年半年报点评:强推(维持)——业绩好于预期,具身智能落地叠加海外产能突破,公司长期发展空间打开
华创证券2026-08-30
2026年半年报点评:数控系统业务高增,研发加码夯实长期竞争力
机械设备西南证券2026-08-31
2026年半年报点评业绩短期承压,增持飞机工业彰显长期信心
国泰海通证券2026-09-06
海吉亚医疗(06078.HK)2026年半年报点评:业绩拐点显现,看好长期高质量增长
华创证券2026-09-08
利润大幅增长现金流显著改善,长期价值有望凸显——中国稀土2026年半年报点评报告
华龙证券2026-08-11