猜你想问
这份研报的核心内容是什么?
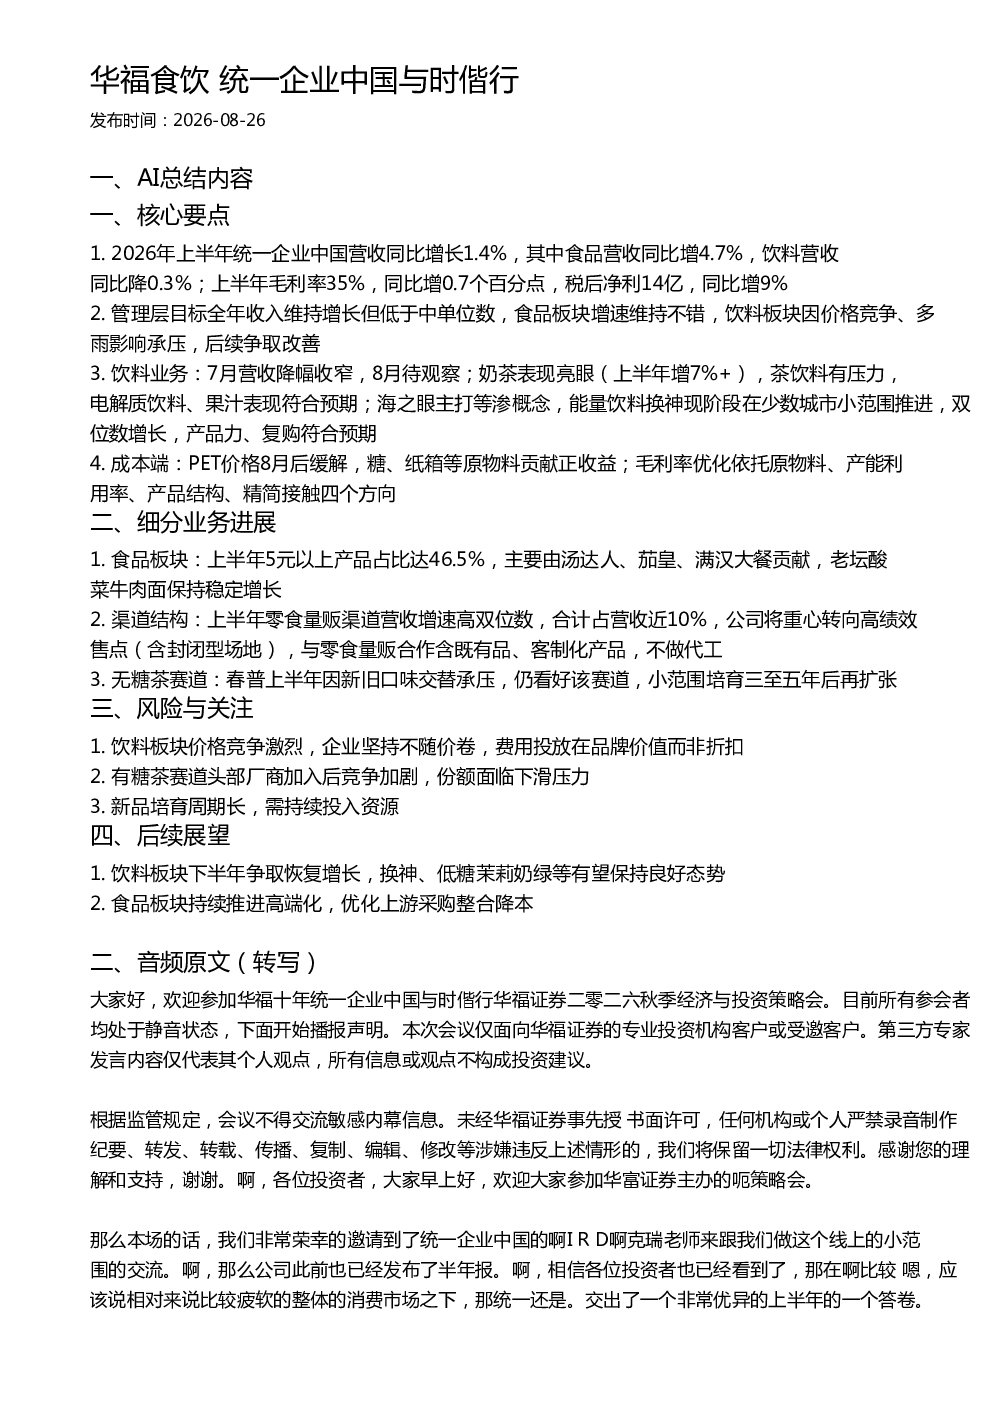
这份研报主要分析了统一企业中国在2026年上半年的经营情况。报告显示,公司整体营收同比增长1.4%,其中食品板块增长4.7%,饮料板块小幅下降0.3%。毛利率达到35%,同比提升0.7个百分点,税后净利为14亿,同比增长9%。报告还指出,管理层目标全年收入维持增长但低于中单位数,食品板块增速维持不错,饮料板块因价格竞争、多雨影响承压,后续争取改善。具体到饮料业务,奶茶表现亮眼,茶饮料有压力,电解质饮料、果汁表现符合预期。成本端,PET价格缓解,糖、纸箱等原物料贡献正收益,毛利率优化依托原物料、产能利用率、产品结构、精简接触四个方向。食品板块上半年5元以上产品占比达46.5%,主要由汤达人、茄皇、满汉大餐贡献,老坛酸菜牛肉面保持稳定增长。渠道结构方面,零食量贩渠道营收增速高双位数,公司将重心转向高绩效售点,与零食量贩合作含既有品、客制化产品,不做代工。无糖茶赛道春普上半年因新旧口味交替承压,仍看好该赛道,小范围培育三至五年后再扩张。
报告对饮料行业的发展趋势有何看法?
报告认为,国内市场竞争激烈,统一企业中国面对饮料板块的竞争主要策略是不随价卷,坚持提升产品力,费用投放在品牌价值而非折扣。报告指出,有糖茶赛道头部厂商加入后竞争加剧,份额面临下滑压力。统一企业中国通过海之眼主打等渗概念,能量饮料换神现阶段在少数城市小范围推进,双位数增长,产品力、复购符合预期。报告还提到,电解质饮料赛道今年比较热闹,统一企业中国不跟着卷价格,海之眼定位等渗饮料,但预期今年下半年会比较保守。总体来看,报告对饮料行业的发展趋势持谨慎态度,认为竞争将长期存在,企业需持续投入资源培育新品。
报告重点分析了哪些业务方向?
报告重点分析了统一企业中国的食品和饮料两大业务板块。食品板块方面,报告关注了5元以上产品占比的提升,主要由汤达人、茄皇、满汉大餐等贡献,老坛酸菜牛肉面保持稳定增长。报告还分析了渠道结构的变化,指出零食量贩渠道营收增速高双位数,公司将重心转向高绩效售点,与零食量贩合作含既有品、客制化产品,不做代工。饮料板块方面,报告重点分析了奶茶、茶饮料、果汁、电解质饮料等细分品类的表现,指出奶茶表现亮眼,茶饮料有压力,电解质饮料、果汁表现符合预期。报告还提到了换神、海之眼等新产品的进展和预期。总体来看,报告对食品板块高端化、渠道优化,以及饮料板块新品培育和竞争策略进行了详细分析。
报告对当前市场现状有何判断?
报告对当前市场现状的判断主要体现在以下几个方面:首先,整体消费市场疲软,但统一企业中国上半年表现优异,营收同比增长1.4%,毛利率提升,净利增长。其次,饮料板块因价格竞争、多雨影响承压,但公司坚持不随价卷,费用投放在品牌价值,短期承压但长期策略稳健。再次,食品板块增速维持不错,5元以上产品占比提升,渠道结构优化,高端化趋势明显。最后,报告指出国内市场竞争激烈,新品培育周期长,需持续投入资源。总体来看,报告认为统一企业中国在当前市场环境下表现稳健,但仍面临竞争和成本压力,需持续优化产品和渠道。
报告提示了哪些风险?
报告提示了以下几个风险:首先,饮料板块价格竞争激烈,公司坚持不随价卷,但市场份额可能面临下滑压力。其次,有糖茶赛道头部厂商加入后竞争加剧,统一企业中国需应对份额下滑风险。再次,新品培育周期长,需持续投入资源,存在投入产出不确定的风险。此外,报告还提到了天气因素对饮料业务的影响,如多雨可能导致的短期营收波动。最后,原物料价格波动可能影响成本端表现,公司需持续优化供应链管理以应对风险。总体来看,报告认为统一企业中国面临的主要风险集中在市场竞争、新品培育和外部环境变化等方面。