猜你想问
九月债市为何被称为“多事之秋”?
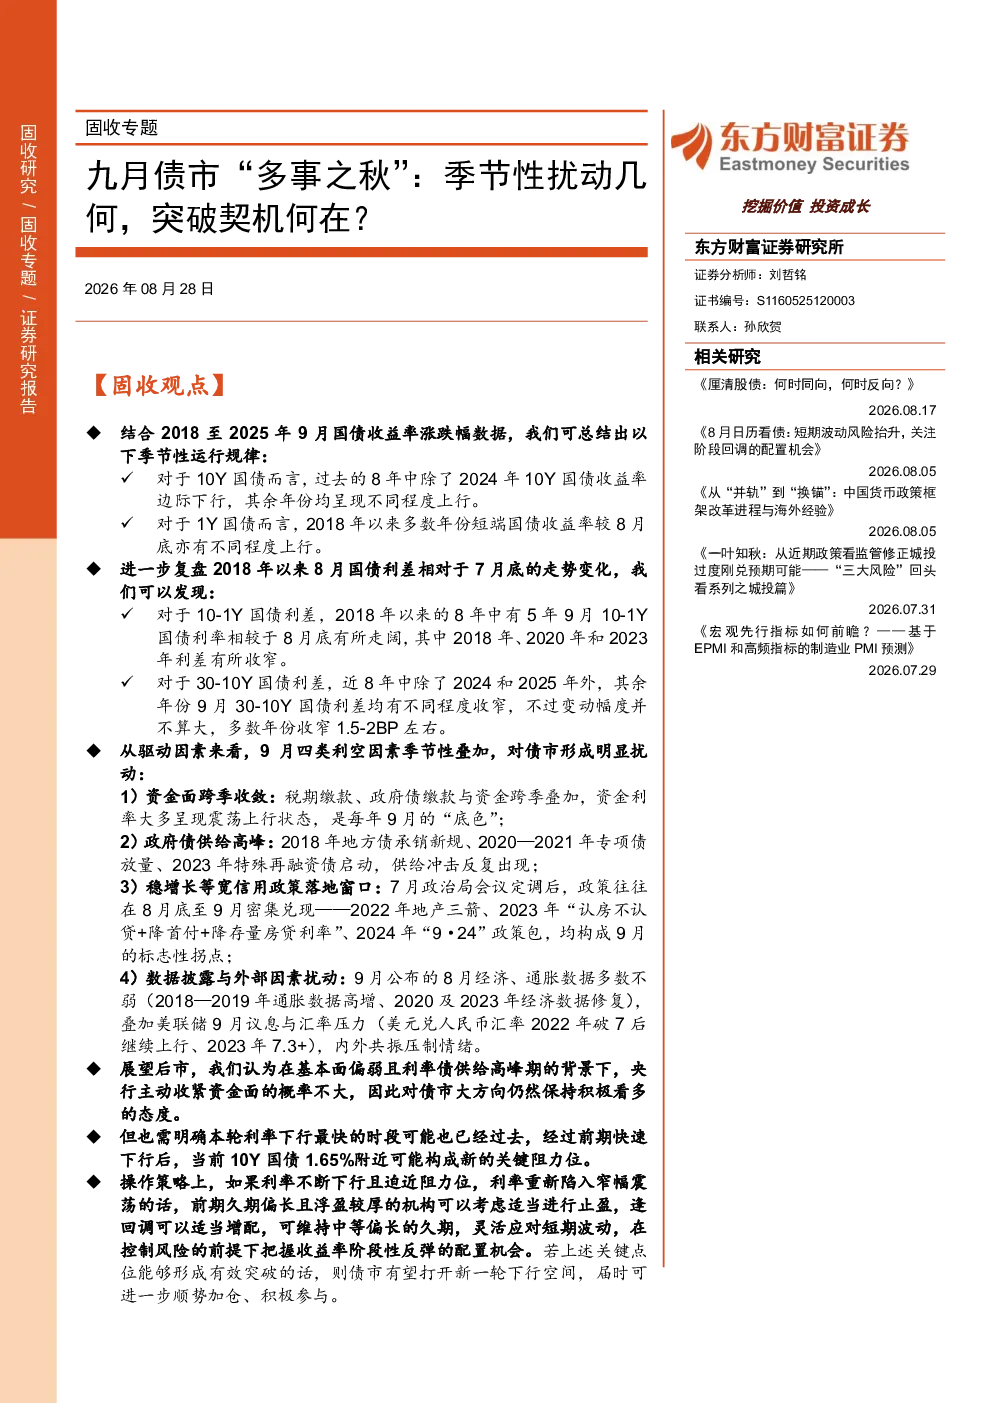
九月债市通常表现疲软,主要因资金面跨季收敛、政府债供给高峰、稳增长政策落地窗口以及数据披露等因素叠加扰动。2018年以来,10Y国债收益率多数年份上行,10-1Y利差多数年份走阔,显示季节性利空因素明显。但2024年10Y国债收益率反常下行,需关注其特殊性。
当前债市面临哪些主要风险因素?
当前债市主要风险包括:资金面跨季收敛可能导致流动性紧张;政府债供给高峰会推高利率;稳增长政策落地可能引发宽信用,增加资金需求;数据披露与外部因素扰动也需警惕。这些因素共同作用,对债市形成明显压力。
未来债市走势如何分析?
未来债市走势需关注基本面与政策动向。当前基本面偏弱且利率债供给高峰,央行主动收紧资金面概率不大,对债市大方向保持积极看多态度。但本轮利率下行最快时段可能已过,10Y国债1.65%附近或构成新关键阻力位,需警惕阶段性反弹压力。
报告对债市操作有何建议?
报告建议,若利率下行迫近阻力位,久期偏长机构可适当止盈,逢回调增配,维持中等偏长久期,把握收益率阶段性反弹机会。若关键点位形成有效突破,则债市有望打开新一轮下行空间,可顺势加仓。操作需谨慎,避免盲目追涨杀跌。
研报提示哪些潜在风险?
研报提示的主要风险包括:经济复苏不及预期可能导致政策转向;财政政策超预期收紧可能增加资金需求;货币政策超预期转向可能引发市场波动;地缘政治风险也可能对债市造成冲击。需密切关注这些风险因素的变化。
你可能感兴趣
东财债略 九月债市 多事之秋 季节性扰动几何 突破契机何在
未知机构2026-08-27
本周展望:美元多头卷土重来,九月首周或迎多事之秋
兴业投资2018-09-03
美元多头卷土重来 九月首周或迎多事之秋
兴业投资2018-09-03
固收专题:基本面验证与外部扰动共振——论5月债市的季节性规律
金融东方财富2026-05-13
有色(铝、氧化铝)2024年4季报:氧化铝将进入“多事之秋” 沪铝存季节性减产可能
国信期货2024-09-22
中国芯片行业调研简报:本轮“芯片荒”原因何在?去全球化建立产业链代价几何?
电子设备头豹研究院2021-04-28
2026年铝品系期货半年度行情展望:电解铝:中东从断供到复供,行业高利润拐点何在? 氧化铝:资源品的地缘溢价,是卖点还是买点? 铸造铝合金:锚定AD-AL季节性价差机会
国泰君安证券2026-07-01
电商行业调研:九月促销活动低于预期,电商销售季节性改善
商贸零售莫尼塔2013-09-27
季节性优势:九月看跌风险
美银证券2026-08-24
美棉价格复盘深度2:突破70美分 磅,后续向上驱动何在?
纺织服装国泰海通证券2026-04-08