猜你想问
九月市场通常呈现怎样的季节性特征?
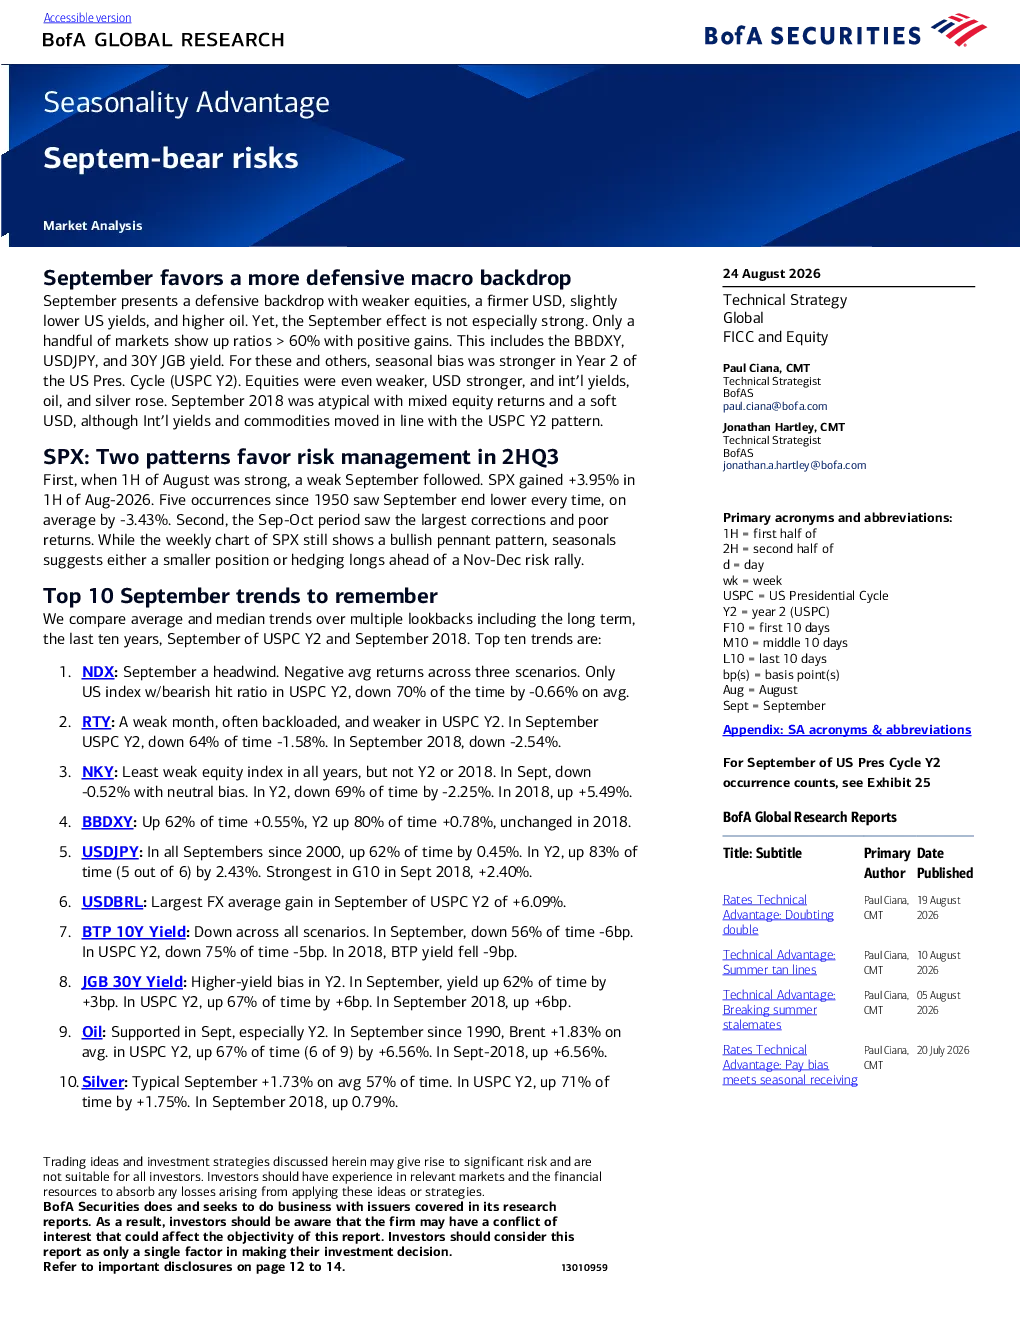
九月市场通常呈现较为防御性的宏观背景,特征为较弱股市、较强美元、略低美债收益率和较高油价。然而,九月的季节性效应并非特别强烈,仅少数市场(如BBDXY、USDJPY和30年期JGB收益率)显示比率超过60%且录得正向收益。具体来看,标普500指数在八月份强劲反弹后的九月通常疲软,九月-十月表现也是最弱的两个月。纳斯达克100指数、罗素2000指数和日经225指数在九月通常表现疲软,而BBDXY、USDJPY、USDBRL、JGB 30年期收益率、布伦特原油和白银在九月通常录得上涨。投资者应考虑这些季节性因素,并根据自身风险偏好调整投资策略。
九月股市的季节性趋势有哪些具体表现?
九月股市的季节性趋势显示,标普500指数在八月份强劲反弹后的九月通常疲软,平均跌幅为-3.43%。九月-十月是标普500指数表现最弱的两个月,约57%的时间出现下跌,平均跌幅为-0.56%,同时 corrections 也更为显著,平均跌幅为-6.61%。纳斯达克100指数、罗素2000指数和日经225指数在九月通常表现疲软,平均跌幅分别为-0.53%、-1.58%和-2.25%。相比之下,BBDXY、USDJPY、USDBRL、JGB 30年期收益率、布伦特原油和白银在九月通常录得上涨,平均涨幅分别为+0.55%、+0.45%、+2.38%、+3bp、+1.83%和+1.73%。这些数据显示,九月市场整体呈现防御性特征,不同资产类别表现分化。
报告重点分析了哪些九月市场趋势?
报告重点分析了九月市场的季节性趋势,包括股市、外汇、债券和商品等多个资产类别。在股市方面,报告指出标普500指数、纳斯达克100指数、罗素2000指数和日经225指数在九月通常表现疲软。在外汇方面,BBDXY、USDJPY和USDBRL在九月通常录得上涨。在债券方面,BTP 10年期收益率通常录得下跌,而JGB 30年期收益率通常录得上涨。在商品方面,布伦特原油和白银在九月通常录得上涨。此外,报告还分析了九月市场整体呈现的防御性特征,如较弱股市、较强美元、略低美债收益率和较高油价。这些分析有助于投资者理解九月的季节性规律,并据此调整投资策略。
当前市场现状对九月投资有何影响?
当前市场现状对九月投资的影响主要体现在季节性因素上。九月市场通常呈现防御性特征,股市疲软,美元走强,美债收益率略低,油价上涨。这些特征表明,投资者在九月可能需要更加谨慎,并考虑调整仓位或对多头头寸进行对冲。虽然九月市场整体表现分化,但多数资产类别(如股市、美债收益率)通常表现疲软,而少数资产类别(如外汇、部分债券和商品)通常录得上涨。此外,报告还指出九月市场可能出现 corrections,因此投资者应结合自身风险偏好进行投资决策。这些分析有助于投资者更好地理解九月市场的潜在风险和机会。
九月市场存在哪些风险提示?
九月市场的风险提示主要与季节性因素相关。首先,九月市场通常呈现防御性特征,股市疲软,这可能对投资者造成损失。其次,九月市场可能出现 corrections,尤其是股市可能出现显著下跌。此外,虽然部分资产类别(如外汇、部分债券和商品)在九月通常录得上涨,但投资者仍需注意这些上涨可能并不持续。最后,九月市场的季节性规律并非绝对,USPC Y2的九月表现更为强劲,而2018年的九月表现则较为特殊,因此投资者应结合当前市场状况进行综合判断。这些风险提示提醒投资者在九月投资时需更加谨慎,并根据自身风险偏好调整投资策略。