猜你想问
这份研报的核心内容是什么?
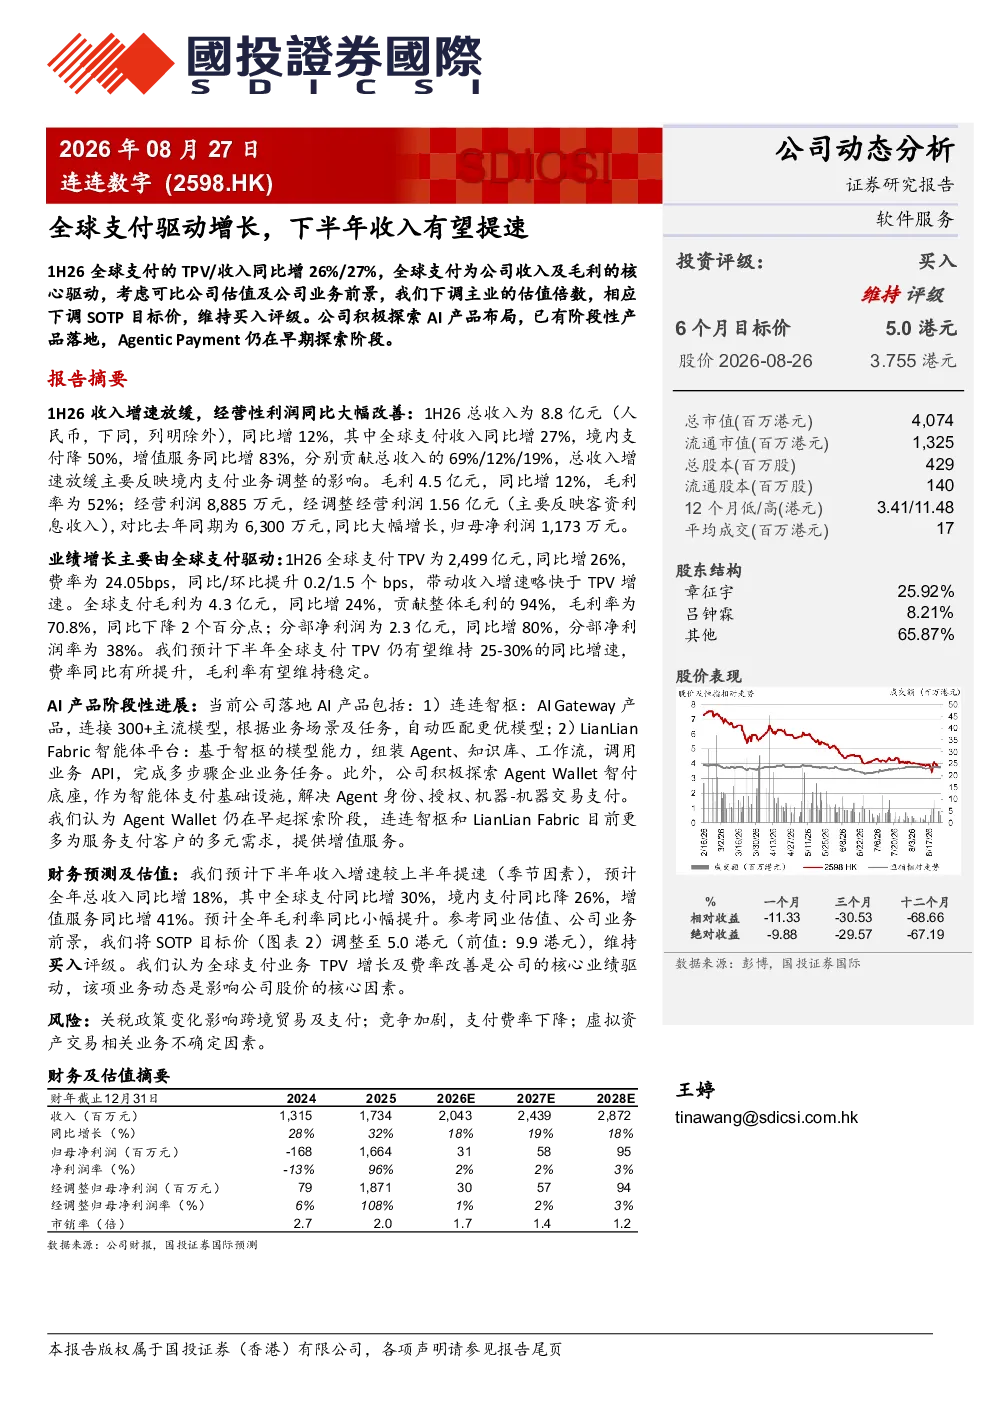
2026年上半年业绩增长主要由全球支付驱动,但境内支付业务调整导致总收入增速放缓。公司积极探索AI产品布局,已落地连连智枢和LianLian Fabric,但Agent Wallet仍处于早期探索阶段。全球支付业务TPV和费率改善是公司核心业绩驱动因素,下半年收入有望提速。
全球支付赛道的发展趋势如何?
全球支付业务TPV和费率持续改善,成为业绩核心驱动因素。公司积极布局AI产品,如连连智枢和LianLian Fabric,推动智能化转型。但境内支付业务面临调整,需关注其恢复情况。整体来看,全球支付市场潜力巨大,技术创新是关键竞争要素。
研报重点分析了哪些方面?
研报重点分析了公司全球支付业务的TPV增长和费率改善,以及AI产品的布局进展。同时关注了境内支付业务的调整影响,以及增值服务的增长潜力。此外,还评估了公司财务状况和估值水平,为投资者提供全面分析视角。
当前市场对连连数字的判断是怎样的?
市场关注连连数字全球支付业务的增长动能,以及AI产品落地效果。公司TPV和费率改善显示业务复苏迹象,但境内支付调整带来不确定性。AI产品布局符合行业趋势,但商业化落地仍需时间验证。整体来看,市场对连连数字保持谨慎乐观态度。
研报提示了哪些风险因素?
研报提示的风险因素包括关税政策变化可能影响全球支付业务成本,竞争加剧可能导致费率下降,以及虚拟资产交易相关业务存在不确定性。此外,AI产品商业化落地进度不及预期,也可能对公司业绩产生影响。投资者需关注这些风险因素,谨慎评估投资决策。
你可能感兴趣
2013年中报点评:业绩符合预期,下半年收入增长有望提速
信息技术安信证券2013-08-08
利润率改善幅度超预期,下半年收入有望提速
中泰证券2023-09-01
“跟随分子”战略驱动公司蓬勃发展,2022年收入增长有望提速
医药生物安信证券2022-02-16
公司信息更新报告:下半年收入提速增长潜力大,继续向拐点兑现期迈进
医药生物开源证券2022-08-26
下半年收入增长提速,净利润率持续提升
国盛证券2020-02-19
二季度利润增长提速,下半年数贸中心开业有望贡献增量
商贸零售国信证券2025-08-18
港股公司信息更新报告:2024Q4业绩超预期,2025年收入增长有望提速
开源证券2025-03-08
Q2疫情液奶短期承压 下半年收入有望加速
食品饮料山西证券2022-08-30
TOC助力男装表现优秀,覆盖面持续提升,叠加开店下半年收入增速有望提升
纺织服装东吴证券2018-08-21
业绩超市场预期,下半年收入有望加速
华西证券2026-08-19