猜你想问
这份研报主要讲了什么?
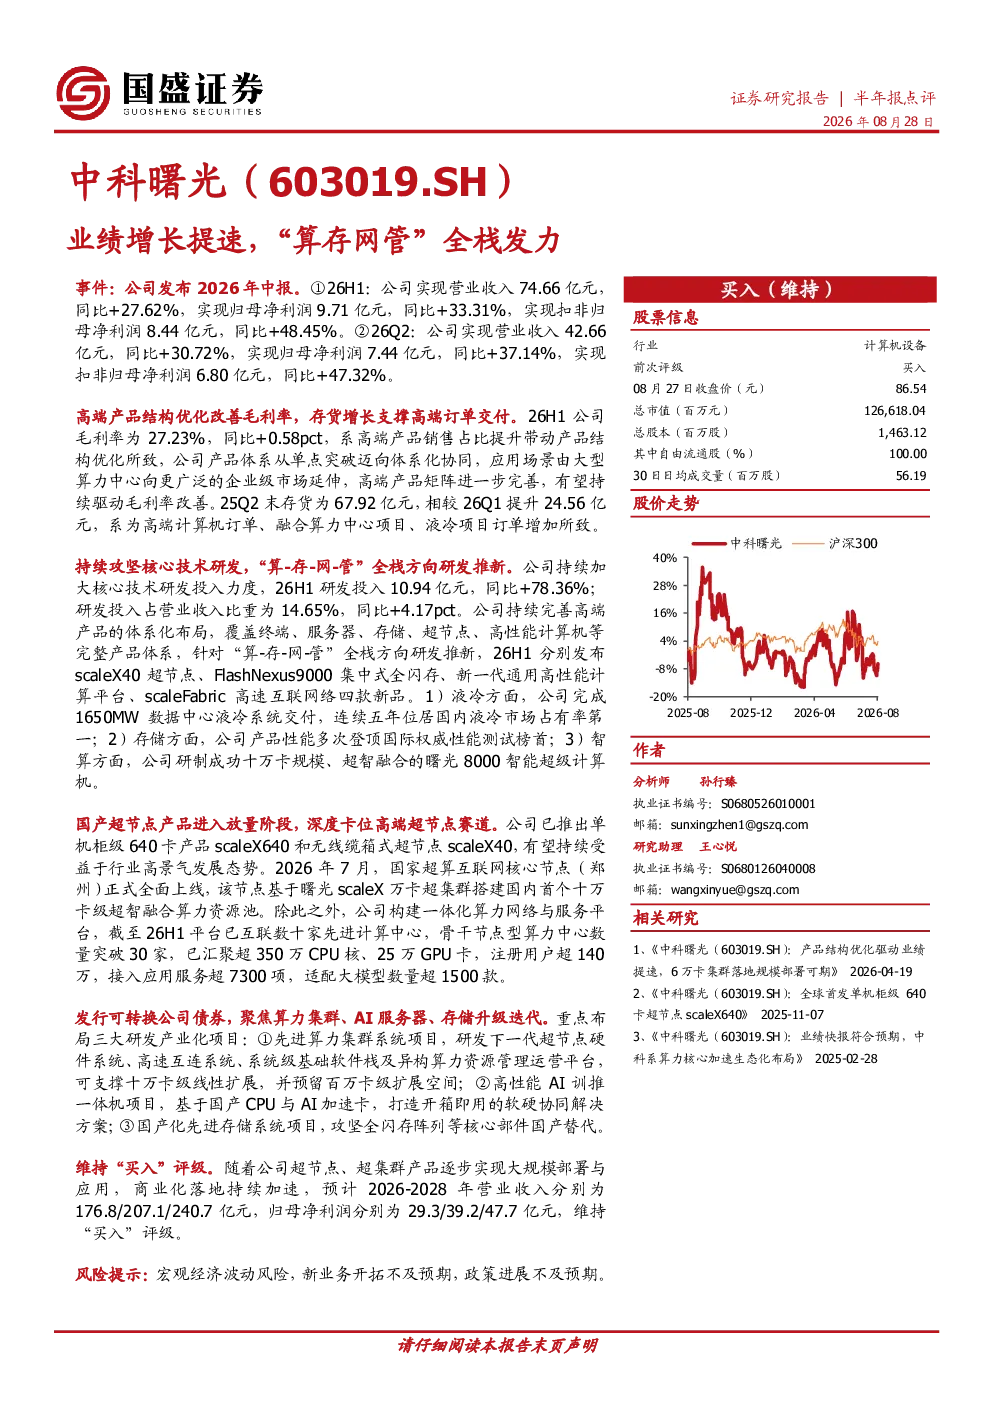
这份研报分析了中科曙光2026年中报数据,显示公司业绩增长提速,高端产品结构优化改善毛利率。26H1公司实现营业收入74.66亿元,同比+27.62%;归母净利润9.71亿元,同比+33.31%;扣非归母净利润8.44亿元,同比+48.45%。毛利率为27.23%,同比+0.58pct,主要因高端产品销售占比提升。存货增长支撑高端订单交付,25Q2末存货67.92亿元,较26Q1提升24.56亿元。公司持续加大研发投入,26H1研发投入10.94亿元,同比+78.36%,占营收比重14.65%。发布多项新品,液冷系统交付1650MW,连续五年国内液冷市场占有率第一。研发投入推动产品创新,研制成功十万卡规模曙光8000智能超级计算机。国产超节点产品进入放量阶段,构建一体化算力网络与服务平台,已互联数十家计算中心。公司发行可转债,聚焦算力集群、AI服务器、存储升级,重点布局三大研发产业化项目。
算力行业发展趋势如何?
算力行业正进入快速发展阶段,国产超节点产品如曙光scaleX640和scaleX40进入放量阶段,受益于行业高景气。国家超算互联网核心节点(郑州)基于曙光scaleX万卡超集群搭建,国内首个十万卡级超智融合算力资源池。公司构建一体化算力网络与服务平台,已互联数十家计算中心,骨干节点型算力中心超30家,汇聚超350万CPU核、25万GPU卡。液冷系统交付1650MW,连续五年国内液冷市场占有率第一,显示公司在液冷技术领域的领先地位。研发投入持续加大,推动产品创新,如研制成功十万卡规模曙光8000智能超级计算机,展现国产算力技术的突破。未来,算力集群、AI服务器、存储升级将成为行业重点发展方向。
研报重点分析了哪些方面?
研报重点分析了中科曙光的业绩增长、产品结构优化、研发投入及行业布局。业绩方面,公司2026年中报显示业绩增长提速,高端产品销售占比提升改善毛利率,26H1营业收入74.66亿元,同比+27.62%;归母净利润9.71亿元,同比+33.31%;扣非归母净利润8.44亿元,同比+48.45%。研发投入方面,26H1研发投入10.94亿元,同比+78.36%,占营收比重14.65%,发布多项新品,如scaleX40超节点、FlashNexus9000集中式全闪存等。行业布局方面,公司构建一体化算力网络与服务平台,已互联数十家计算中心,骨干节点型算力中心超30家。此外,公司发行可转债,聚焦算力集群、AI服务器、存储升级,重点布局三大研发产业化项目:先进算力集群系统、高性能AI训推一体机、国产化先进存储系统。
当前算力市场竞争情况如何?
当前算力市场竞争激烈,中科曙光在多个领域展现领先地位。公司在液冷技术领域连续五年国内市场占有率第一,液冷系统交付1650MW,显示其在散热技术方面的优势。国产超节点产品如scaleX640和scaleX40进入放量阶段,受益于行业高景气,如国家超算互联网核心节点(郑州)基于曙光scaleX万卡超集群搭建,国内首个十万卡级超智融合算力资源池。公司构建一体化算力网络与服务平台,已互联数十家计算中心,骨干节点型算力中心超30家,展现其在算力网络布局方面的实力。研发投入持续加大,推动产品创新,如研制成功十万卡规模曙光8000智能超级计算机,展现国产算力技术的突破。未来,算力集群、AI服务器、存储升级将成为行业重点发展方向,竞争将更加激烈。
研报提到了哪些风险?
研报提示了宏观经济波动、新业务开拓不及预期、政策进展不及预期等风险。宏观经济波动可能影响算力行业整体需求,进而影响公司业绩。新业务开拓不及预期可能导致公司战略目标无法达成,影响长期发展。政策进展不及预期可能影响公司在算力、AI、存储等领域的研发和产业化进程。此外,市场竞争激烈也可能对公司业务造成压力。公司需关注这些风险,制定应对策略,确保业务稳定发展。