猜你想问
这份研报主要分析了什么内容?
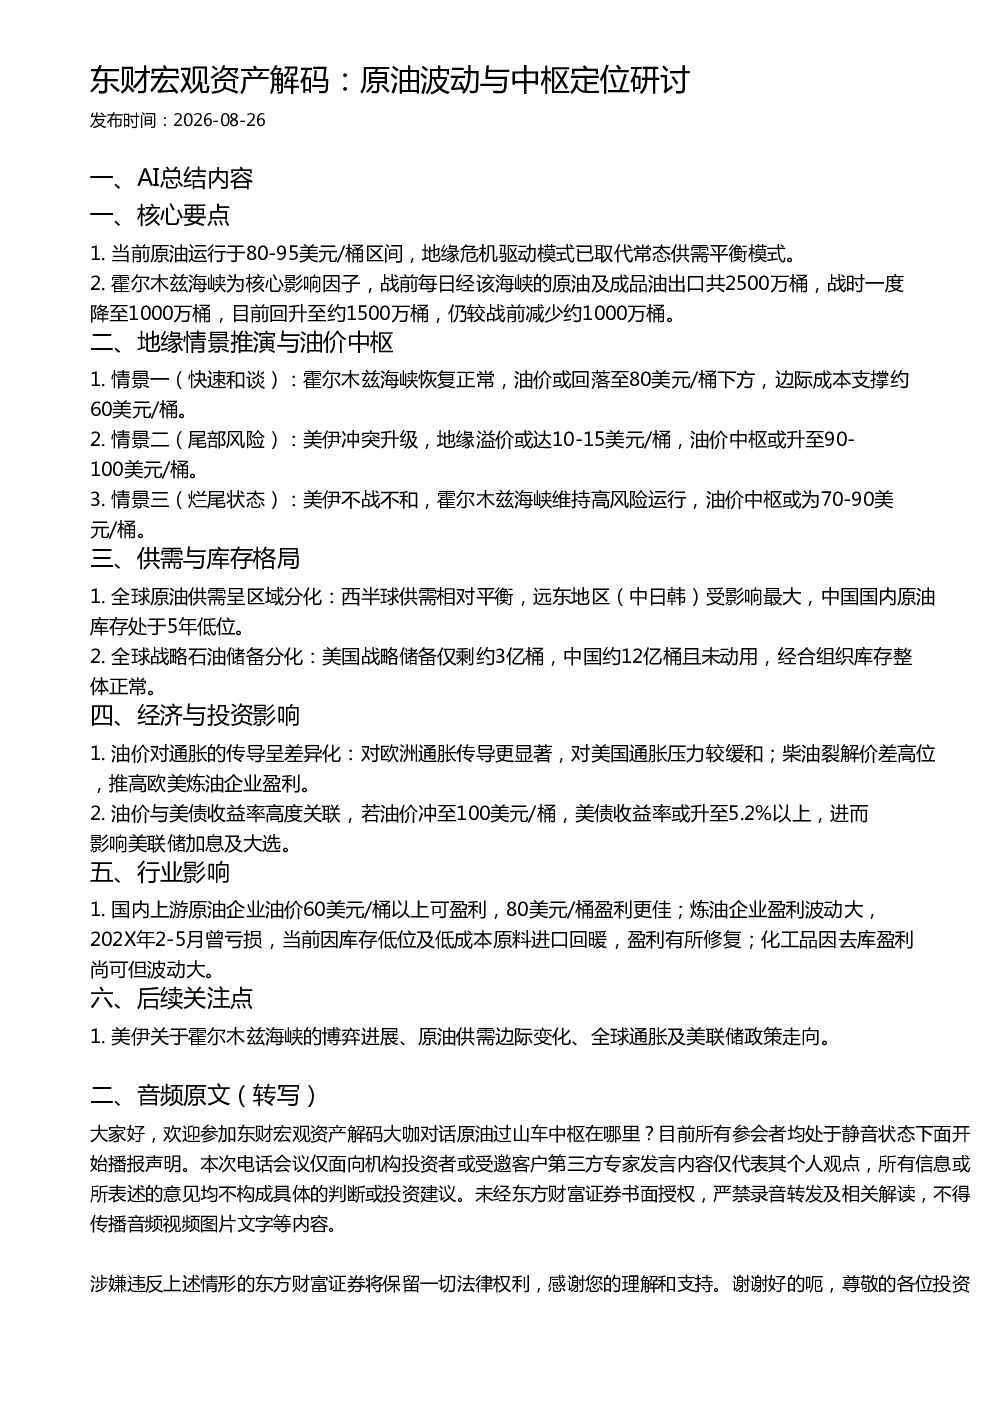
这份研报主要分析了当前原油市场的波动情况以及中枢定位。报告指出,当前原油运行于80-95美元/桶区间,地缘危机驱动模式已取代常态供需平衡模式。霍尔木兹海峡是核心影响因子,战前每日经该海峡的原油及成品油出口共2500万桶,战时降至1000万桶,目前回升至约1500万桶,仍较战前减少约1000万桶。报告还推演了三种地缘情景:快速和谈下油价或回落至80美元/桶下方,尾部风险下油价中枢或升至90-100美元/桶,烂尾状态下油价中枢或为70-90美元/桶。此外,报告分析了全球原油供需区域分化、全球战略石油储备分化、油价对通胀的传导差异、国内上游原油企业盈利情况以及后续关注点等。
原油行业未来发展趋势如何?
原油行业未来发展趋势主要受地缘政治、供需关系及全球经济政策影响。地缘危机是当前影响油价的主要因素,霍尔木兹海峡的通航能力尤为关键。未来油价走势取决于美伊关系的发展,可能情景包括快速和谈、尾部风险和烂尾状态,对应油价中枢分别为80美元/桶以下、90-100美元/桶和70-90美元/桶。全球原油供需呈区域分化,西半球供需相对平衡,远东地区受影响最大,中国国内原油库存处于5年低位。油价上涨对欧洲通胀传导更显著,对美国通胀压力较缓和,柴油裂解价差高位,推高欧美炼油企业盈利。国内上游原油企业油价60美元/桶以上可盈利,炼油企业盈利波动大,化工品因去库盈利尚可但波动大。后续需关注美伊博弈进展、原油供需边际变化、全球通胀及美联储政策走向。
研报重点分析了哪些方向?
研报重点分析了以下几个方面:一是当前原油市场的波动情况及中枢定位,指出地缘危机驱动模式已取代常态供需平衡模式,霍尔木兹海峡是核心影响因子。二是推演了三种地缘情景下油价的走势,包括快速和谈、尾部风险和烂尾状态,对应油价中枢分别为80美元/桶以下、90-100美元/桶和70-90美元/桶。三是分析了全球原油供需区域分化,西半球供需相对平衡,远东地区受影响最大,中国国内原油库存处于5年低位。四是分析了油价对通胀的传导差异,对欧洲通胀传导更显著,对美国通胀压力较缓和。五是分析了国内上游原油企业、炼油企业及化工品的盈利情况。六是提出了后续关注点,包括美伊博弈进展、原油供需边际变化、全球通胀及美联储政策走向。
当前原油市场现状如何判断?
当前原油市场现状可从以下几个方面判断:一是油价运行于80-95美元/桶区间,地缘危机是主要影响因素,霍尔木兹海峡的通航能力尤为关键。二是全球原油供需呈区域分化,西半球供需相对平衡,远东地区受影响最大,中国国内原油库存处于5年低位。三是全球战略石油储备分化,美国战略储备仅剩约3亿桶,中国约12亿桶且未动用,经合组织库存整体正常。四是油价上涨对欧洲通胀传导更显著,对美国通胀压力较缓和,柴油裂解价差高位,推高欧美炼油企业盈利。五是国内上游原油企业油价60美元/桶以上可盈利,炼油企业盈利波动大,化工品因去库盈利尚可但波动大。总体来看,当前原油市场受地缘政治影响较大,供需关系区域分化,企业盈利情况不一,需持续关注后续发展。
研报提示了哪些风险?
研报提示了以下几个风险:一是地缘政治风险,美伊冲突可能升级,导致地缘溢价增加,油价中枢上移。二是供需关系变化风险,全球原油供需区域分化,远东地区受影响最大,需关注供需边际变化。三是全球经济政策风险,油价与美债收益率高度关联,若油价冲至100美元/桶,美债收益率或升至5.2%以上,进而影响美联储加息及大选。四是行业盈利波动风险,国内炼油企业盈利波动大,化工品因去库盈利尚可但波动大。五是后续需关注美伊博弈进展、原油供需边际变化、全球通胀及美联储政策走向等风险因素。