猜你想问
这份研报的核心内容是什么?
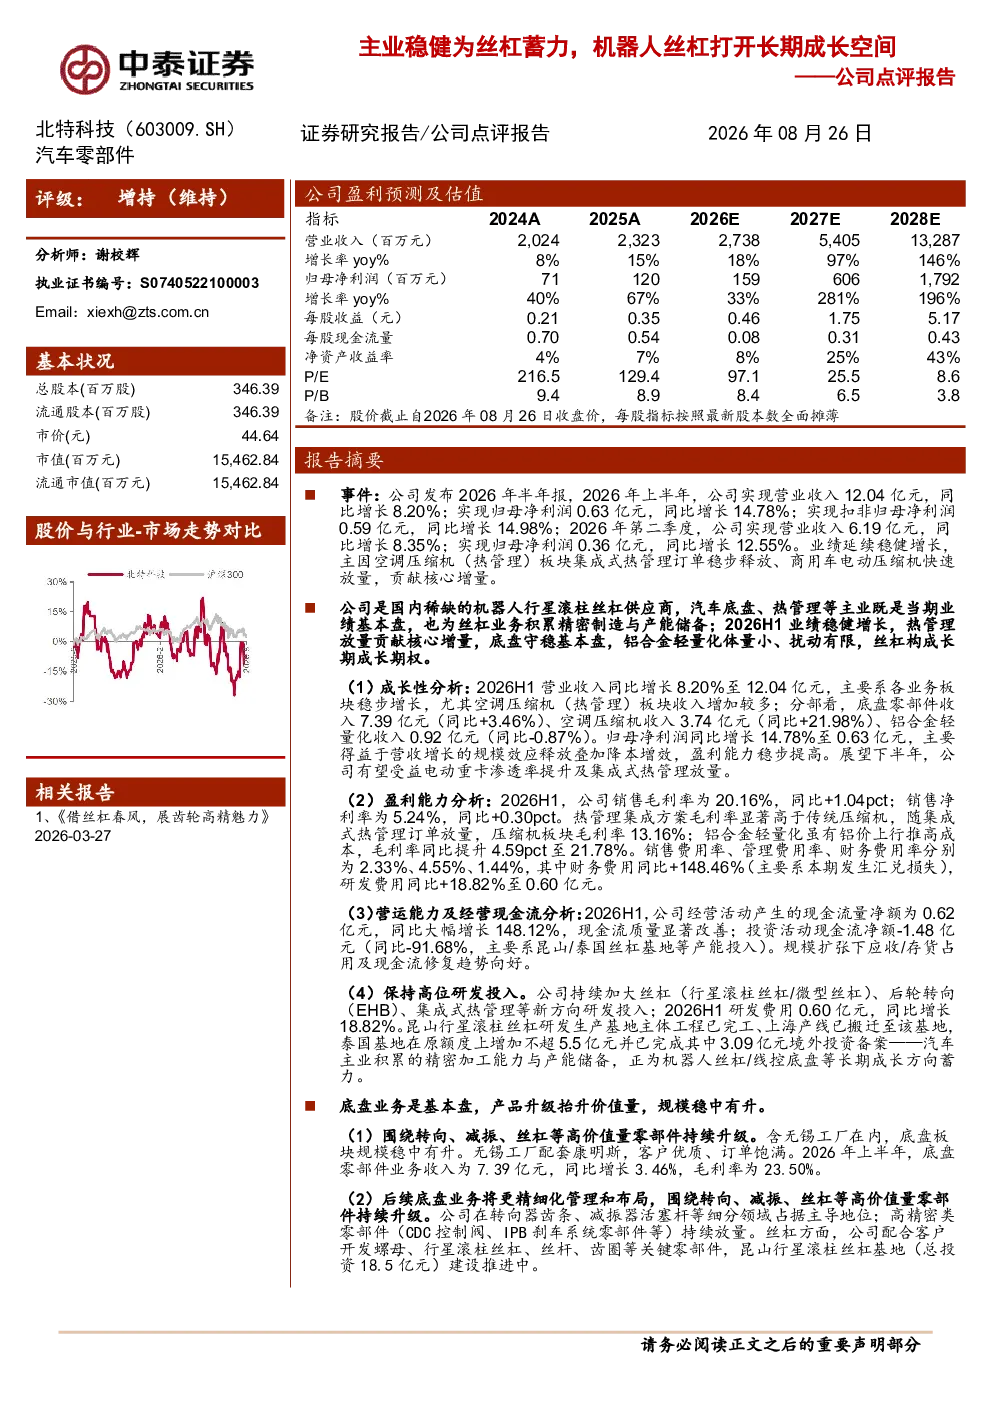
这份研报的核心内容是分析北特科技的业务发展及其长期成长潜力。报告指出,北特科技是国内稀缺的机器人行星滚柱丝杠供应商,其汽车底盘和热管理等主业稳健,为丝杠业务积累了精密制造与产能储备。2026年上半年,公司实现营业收入12.04亿元,同比增长8.20%;归母净利润0.63亿元,同比增长14.78%。主要增长动力来自空调压缩机(热管理)板块集成式热管理的订单释放和商用车电动压缩机的快速放量。报告还维持了“增持”评级,认为公司汽车主业为丝杠业务提供技术积累、客户资源与产能支撑,热管理放量贡献利润弹性,底盘业务守稳基本盘,机器人行星滚柱丝杠和线控底盘构成长期成长期权。
机器人丝杠行业的发展趋势如何?
机器人丝杠行业的发展趋势向好。随着工业自动化和智能制造的推进,机器人应用场景不断拓展,对高精度、高效率的机器人丝杠需求持续增长。特别是机器人行星滚柱丝杠,因其高刚性、高精度、高效率等优势,在工业机器人、协作机器人等领域具有广泛应用前景。同时,电动重卡的渗透率提升和集成式热管理的需求增长,也为丝杠业务提供了新的增长点。未来,随着技术的不断进步和成本的下降,机器人丝杠有望在更多领域得到应用,市场空间广阔。
研报重点分析了北特科技的哪些业务板块?
研报重点分析了北特科技的底盘业务、热管理业务和铝合金轻量化业务。底盘业务方面,报告指出其收入7.39亿元,同比增长3.46%,毛利率23.50%,产品升级持续提升价值量,规模稳中有升。热管理业务方面,报告强调其收入3.74亿元,同比增长21.98%,毛利率13.16%,集成式热管理放量贡献核心增量,大集成方案单车价值量更高。铝合金轻量化业务方面,报告提到其收入0.92亿元,同比下降0.87%,毛利率21.78%,受铝价上涨推高成本影响,但体量较小,对整体影响有限。丝杠业务作为长期成长期权,也得到重点关注。
目前机器人丝杠市场的现状如何?
目前机器人丝杠市场呈现供需两旺的态势。随着工业自动化和智能制造的快速发展,市场对高精度、高效率的机器人丝杠需求不断增长。特别是在汽车、电子、医疗等领域,机器人应用场景不断拓展,推动了机器人丝杠市场的快速发展。同时,国内机器人丝杠供应商的技术水平不断提升,产品性能和可靠性得到显著提高,逐步打破了国外品牌的垄断。然而,市场竞争也日益激烈,国内外品牌都在积极布局机器人丝杠市场,未来市场格局有望进一步变化。
研报提到了哪些风险提示?
研报提到了多个风险提示。首先,铝价上涨可能压制铝合金轻量化板块的毛利。其次,电动重卡的渗透率提升和集成热管理的放量可能不及预期,影响丝杠业务的增长。此外,丝杠/机器人业务的进展存在不确定性,可能影响公司的长期发展。还有,经营性现金流弱于预期及应收账款占用加大,可能影响公司的财务状况。此外,市场竞争加剧、汇率波动、再融资进展不确定性等也是需要关注的风险因素。