猜你想问
这份研报的核心内容是什么?
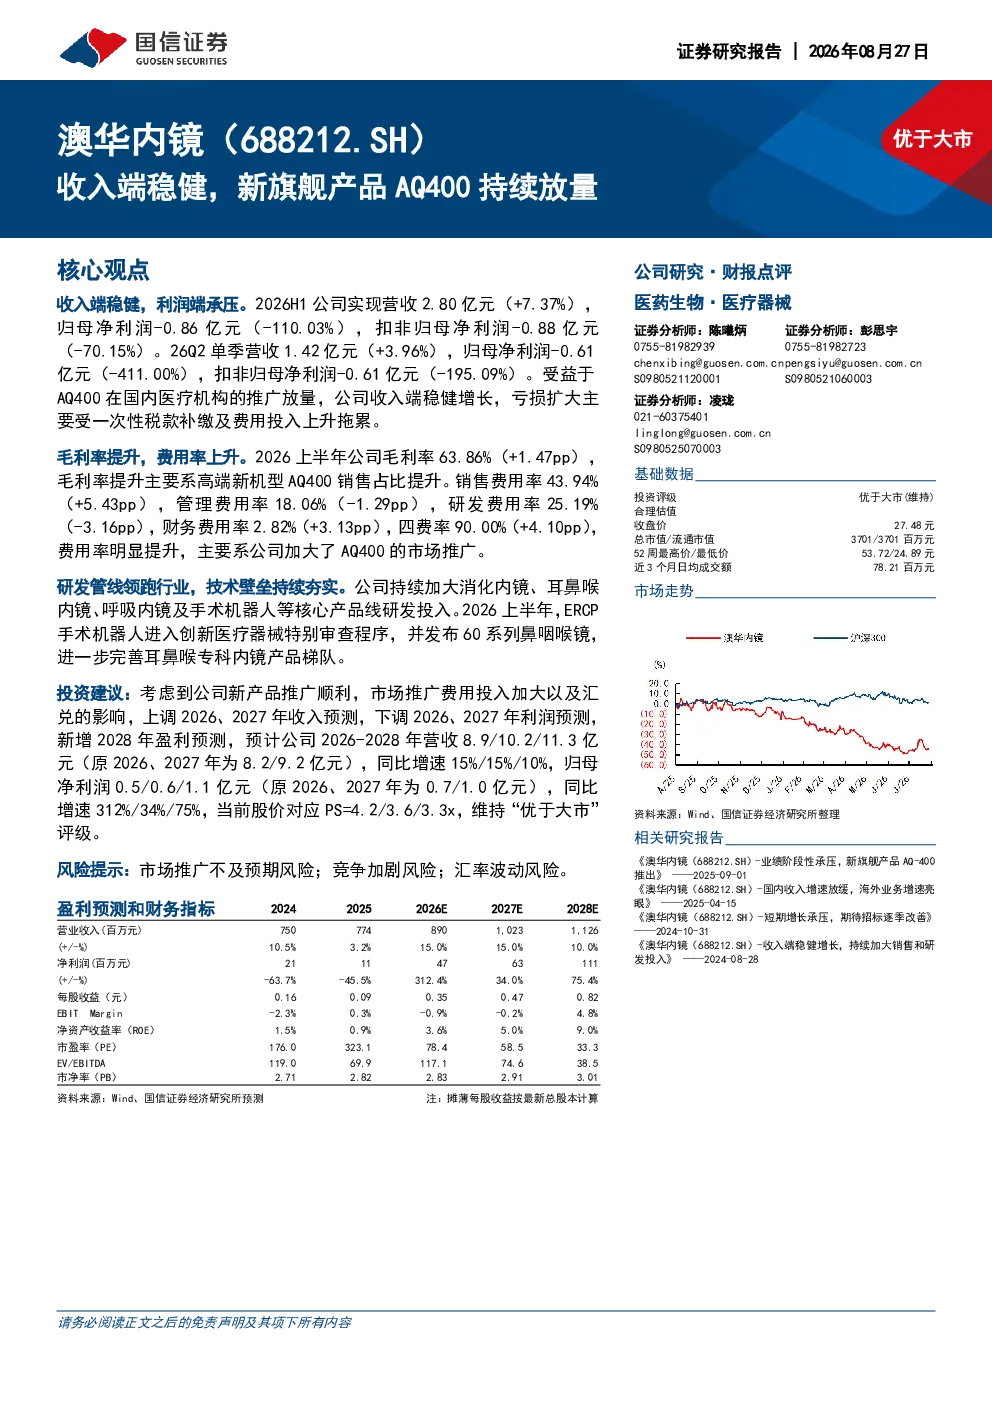
本报告指出公司收入端稳健增长,主要得益于新旗舰产品AQ400的推广放量。2026上半年营收达2.80亿元,同比增长7.37%,但利润端承压,归母净利润为-0.86亿元,同比大幅下降110.03%。毛利率提升至63.86%,主要因高端机型销售占比增加。销售费用率上升至43.94%,反映新产品的市场推广投入加大。研发方面,公司持续投入消化内镜、耳鼻喉内镜等核心产品线,ERCP手术机器人进入创新医疗器械特别审查程序,并推出60系列鼻咽喉镜,完善耳鼻喉专科产品布局。
医药生物行业发展趋势如何?
医药生物行业持续受益于人口老龄化、健康意识提升及政策支持。内镜诊疗作为消化道疾病诊断的金标准,市场需求稳定增长。高端内镜产品替代传统产品趋势明显,技术迭代加速。国产替代进程加速,本土企业凭借成本优势和技术进步逐步抢占市场份额。同时,创新医疗器械审批加速,智能化、微创化成为发展方向。行业竞争加剧,龙头企业需通过产品创新和渠道拓展维持竞争优势。
报告重点分析了哪些方向?
报告重点分析了公司新旗舰产品AQ400的市场表现及盈利能力。AQ400放量显著拉动营收增长,但高额销售费用导致利润端承压。报告详细拆解了各费用率变动,指出毛利率提升与销售费用率上升的矛盾。同时,关注公司研发管线进展,ERCP手术机器人等创新产品有望成为未来增长点。此外,报告对比了2026年Q2单季数据,营收环比持平但利润亏损扩大,反映市场推广效果仍需观察。
当前市场对该公司有何判断?
市场普遍关注公司高端产品放量进程及盈利拐点。投资者认可AQ400的市场潜力,但对其短期利润表现存在疑虑。报告显示,虽然营收端保持增长,但一次性税款补缴及费用投入上升导致利润大幅下滑。毛利率提升部分被费用率上升抵消,四费率达90.00%。市场需关注公司费用控制能力及新产品市场接受度,短期业绩波动较大,长期需观察产品竞争力及研发转化效率。
研报提示了哪些风险?
报告提示的主要风险包括市场推广不及预期,新旗舰产品AQ400的市场接受度可能低于预期,影响营收增长速度。竞争加剧风险,国产内镜市场竞争激烈,龙头企业需持续保持技术领先和渠道优势。汇率波动风险,公司部分原材料依赖进口,人民币汇率大幅波动可能影响成本和利润。此外,创新医疗器械审批存在不确定性,ERCP手术机器人等核心产品需通过严格审批流程,研发投入存在失败风险。