猜你想问
这份研报主要分析了什么内容?
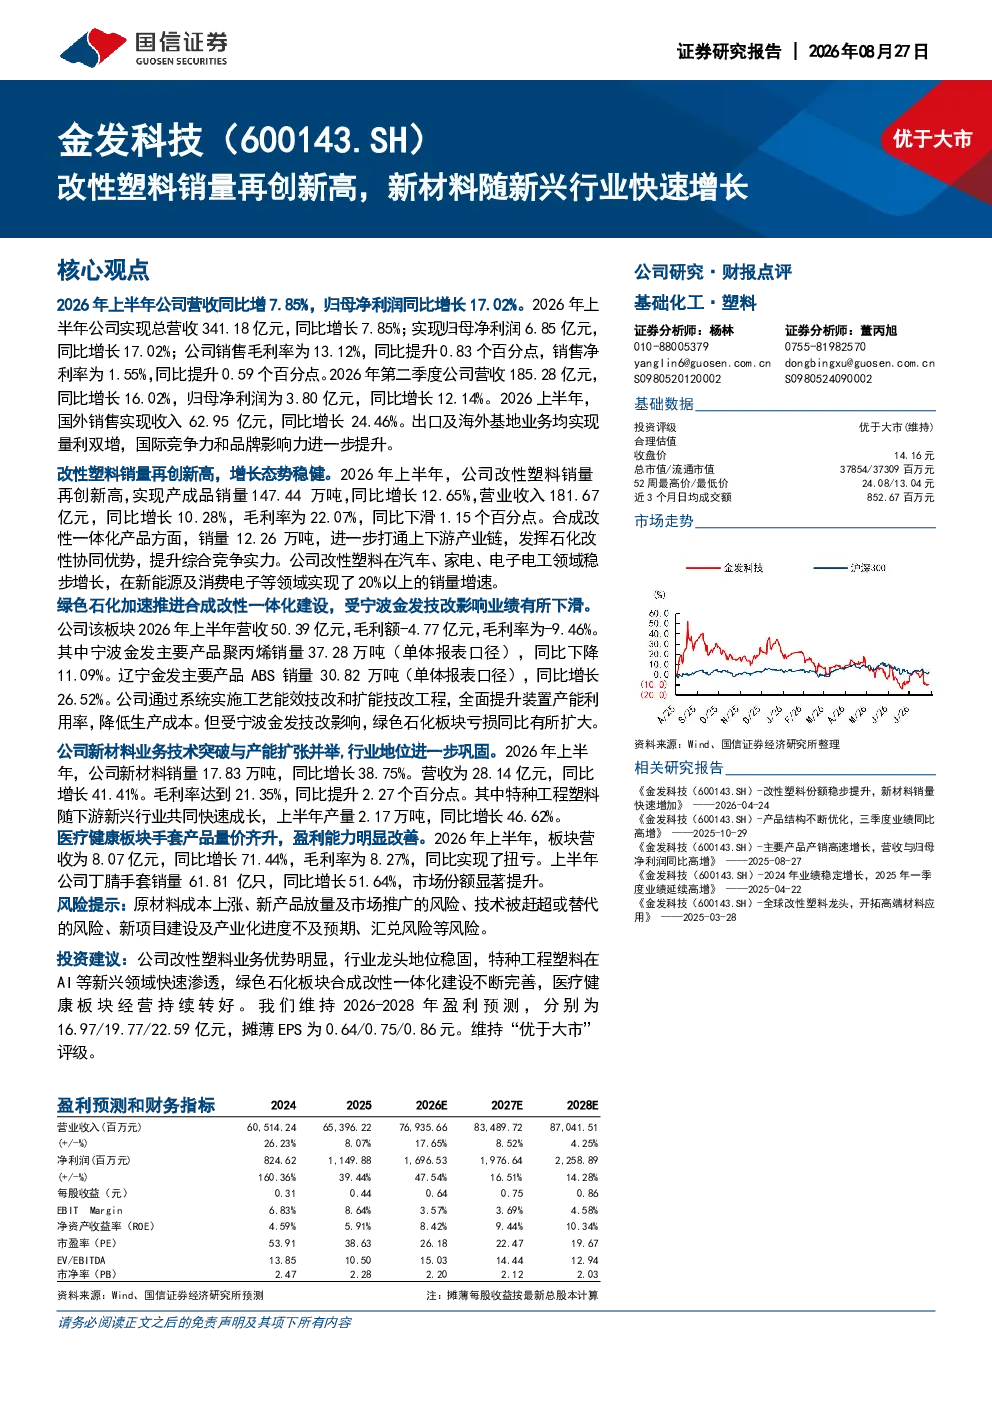
这份研报主要分析了金发科技2026年上半年的经营情况,包括整体营收和净利润增长、毛利率和净利率提升,以及国际业务表现。特别关注了改性塑料销量创新高,同比增长12.65%,在新能源及消费电子领域增速超20%。此外,还分析了新材料业务、绿色石化板块、医疗健康板块的发展情况,如特种工程塑料产量增长46.62%,丁腈手套销量增长51.64%等。研报维持公司‘优于大市’评级,并给出了未来几年的盈利预测。
新材料行业的发展趋势如何?
新材料行业正随新兴行业快速增长,特别是在新能源、消费电子和AI等领域的需求旺盛。金发科技的新材料业务销量同比增长38.75%,特种工程塑料产量增长46.62%,显示出行业的高增长潜力。改性塑料在新能源及消费电子领域的增速超20%,进一步印证了新材料与新兴产业的紧密联系。未来,新材料将在更多高技术领域发挥重要作用,市场前景广阔。
研报重点分析了哪些方向?
研报重点分析了金发科技在改性塑料和新材料领域的业务发展,特别是销量增长和创新高的情况。同时,也关注了国际业务的增长,海外收入同比增长24.46%。此外,研报还分析了绿色石化板块的亏损原因,以及医疗健康板块手套产品的量价齐升表现。通过对这些重点方向的剖析,展现了公司在不同业务板块的发展态势。
当前市场对金发科技的评价如何?
当前市场对金发科技的评价较为积极。公司2026年上半年营收和净利润均实现同比增长,销售毛利率和净利率也得到提升。改性塑料和新材料业务的强劲增长,以及国际业务的亮眼表现,增强了市场信心。研报维持公司‘优于大市’评级,并给出了未来几年的盈利预测,显示市场对金发科技未来发展持乐观态度。
研报提到了哪些风险提示?
研报提示了原材料成本上涨、新产品推广风险、技术替代风险等风险因素。原材料成本上涨可能影响公司的生产成本和盈利能力;新产品推广需要时间和市场接受度,存在一定的不确定性;技术替代可能导致现有产品或技术在市场上的竞争力下降。这些风险因素需要投资者关注,并在投资决策中充分考虑。