猜你想问
这份研报主要讲了什么内容?
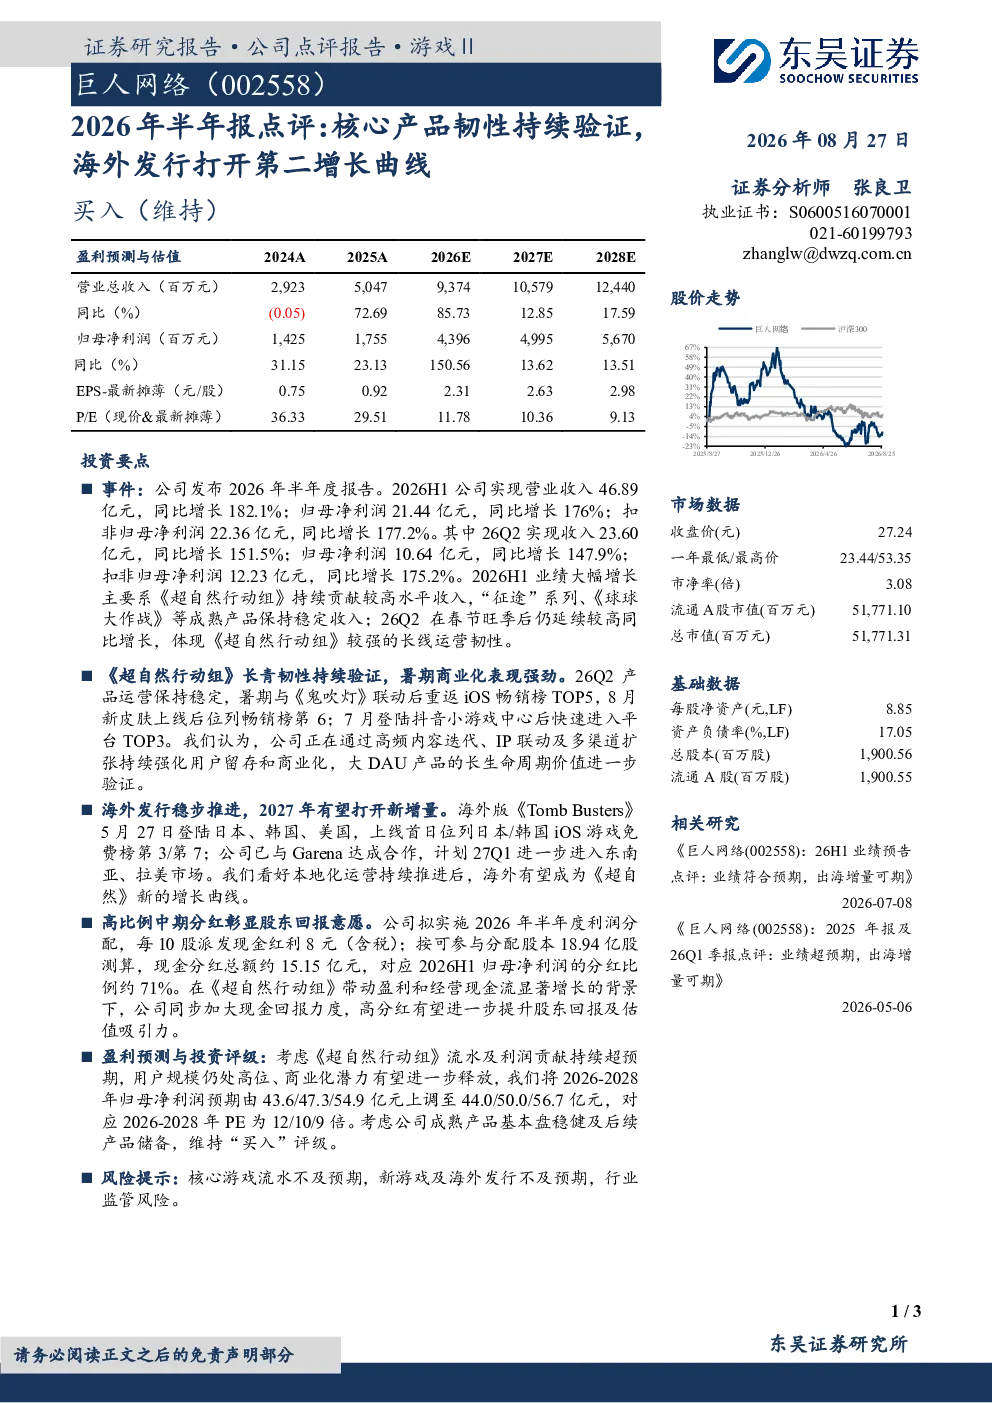
这份研报主要分析了巨人网络发布的2026年半年度报告。报告显示,2026H1公司实现营业收入46.89亿元,同比增长182.1%;归母净利润21.44亿元,同比增长176%。其中,《超自然行动组》等核心产品持续贡献较高收入,暑期表现强劲,与《鬼吹灯》联动重返iOS畅销榜TOP5,登陆抖音小游戏中心后进入平台TOP3。海外版《Tomb Busters》在日本、韩国iOS游戏免费榜表现优异,公司计划2027Q1进入东南亚、拉美市场,有望打开第二增长曲线。此外,公司拟实施2026年半年度利润分配,每10股派发现金红利8元,分红比例约71%
游戏行业未来发展趋势如何?
游戏行业未来发展趋势呈现多元化发展态势。一方面,头部游戏公司通过核心产品持续运营和内容迭代,强化用户粘性,实现长生命周期价值。另一方面,海外发行成为重要增长引擎,公司积极拓展国际市场,与当地平台合作,有望开拓新的收入来源。同时,IP联动、多渠道扩张等策略有助于提升商业化效率。但行业也面临监管风险,需关注政策变化对游戏业务的影响
研报重点分析了哪些方向?
研报重点分析了巨人网络的核心产品运营韧性及海外市场拓展进展。核心产品方面,《超自然行动组》暑期商业化表现强劲,通过高频内容迭代、IP联动及多渠道扩张强化用户留存和商业化,验证了大DAU产品的长生命周期价值。海外发行方面,海外版《Tomb Busters》在日本、韩国市场表现优异,公司计划2027Q1进入东南亚、拉美市场,有望成为新的增长曲线。此外,研报还关注了公司股东回报政策及盈利预测
当前游戏市场竞争现状如何?
当前游戏市场竞争激烈,头部公司通过核心产品持续运营和内容迭代巩固市场地位。同时,海外市场成为重要增长点,公司积极拓展国际市场,与当地平台合作,提升收入来源多元化。但行业也面临监管风险,需关注政策变化对游戏业务的影响。此外,新游戏开发及海外发行进度对公司业绩有重要影响,需持续关注相关进展
研报提示了哪些风险?
研报提示了巨人网络面临的主要风险,包括核心游戏流水不及预期、新游戏及海外发行进度不及预期,以及行业监管风险。核心游戏流水不及预期将影响公司业绩增长,新游戏及海外发行进度不及预期将影响未来收入来源拓展,行业监管风险则可能影响游戏业务的合规性及盈利能力