猜你想问
南方路机2026上半年业绩表现如何?
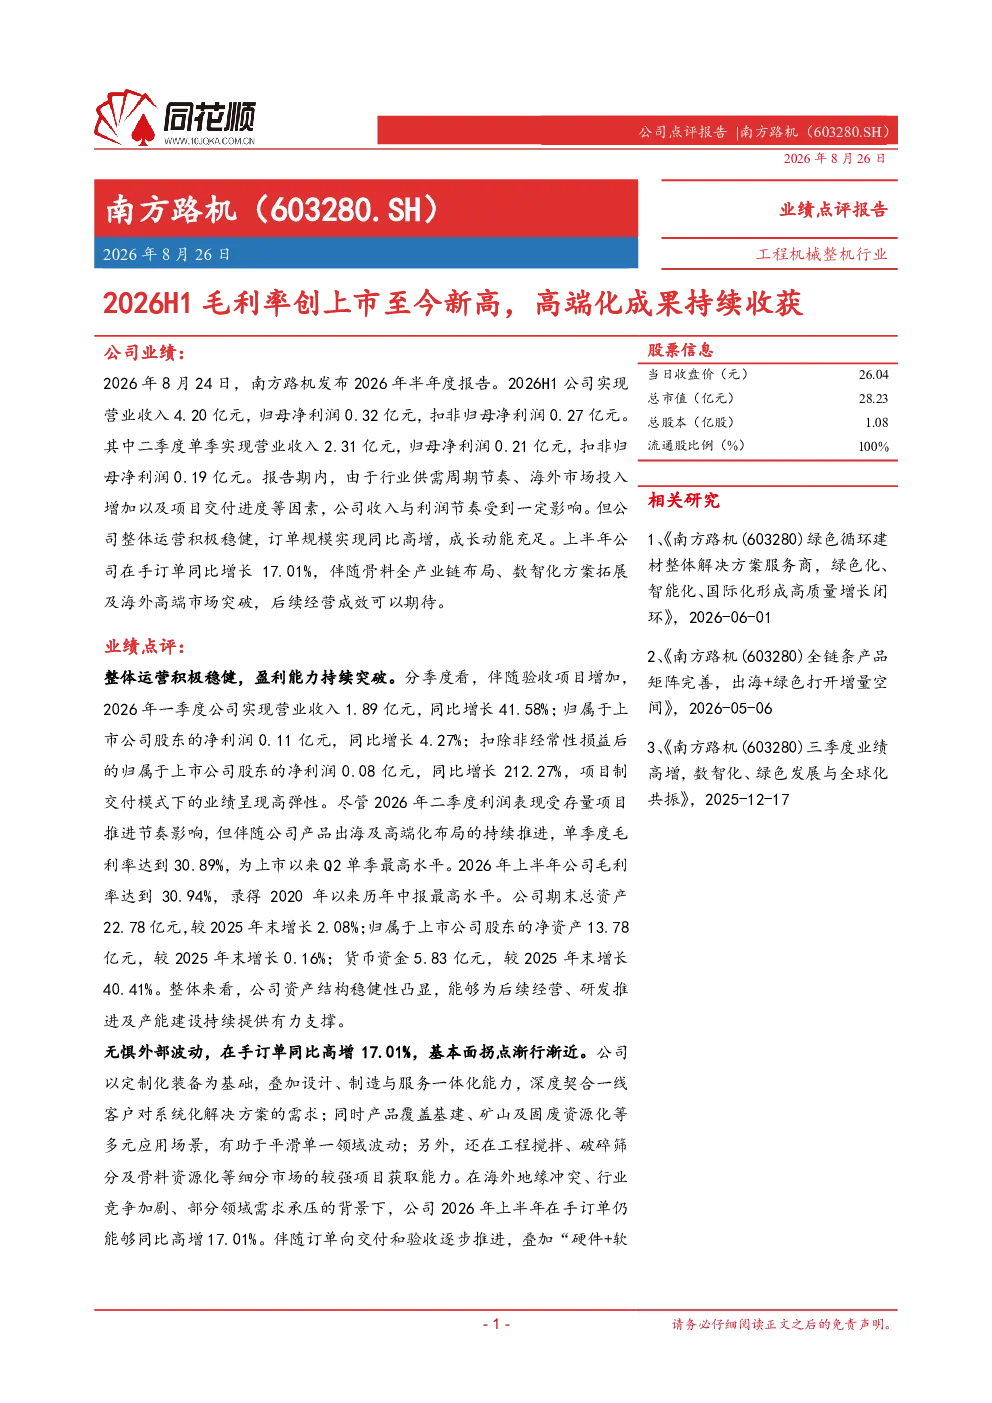
2026年上半年,南方路机实现营业收入4.20亿元,归母净利润0.32亿元,扣非归母净利润0.27亿元。一季度营收同比增长41.58%,扣非净利润同比增长212.27%。二季度单季毛利率达30.89%,创上市以来Q2单季最高水平。上半年毛利率达30.94%,为2020年以来中报最高水平,项目制交付模式下的业绩呈现高弹性。
南方路机高端化战略进展怎样?
南方路机产品高端化、服务能力体系化、经营能力国际化并行推进。移动式破碎筛分设备成功进入日本等高端市场,干混砂浆搅拌成套设备实现南美市场突破。通过“硬件+软件+服务”模式,推出全链条智能解决方案,助力降本增效。公司覆盖骨料全产业链,发展战略契合碳中和趋势,产品已进入70多个国家和地区。
建筑机械行业发展趋势如何?
建筑机械行业正经历高端化、智能化、绿色化转型。项目制交付模式成为趋势,全产业链服务能力提升。随着“一带一路”建设和海外基建需求扩张,高端移动破碎筛分设备、干混砂浆搅拌成套设备等市场需求增长。碳中和背景下,骨料全产业链覆盖企业具备更大竞争优势。
南方路机当前市场运营状况怎样?
尽管受行业周期、海外市场投入等因素影响,南方路机整体运营稳健,订单规模同比增长17.01%。在手订单高增表明公司基本面拐点渐行渐近,成长动能充足。期末总资产22.78亿元,同比增长2.08%;货币资金5.83亿元,同比增长40.41%,财务状况稳健。
南方路机研报提示哪些风险?
南方路机面临市场开拓不确定性,包括海外市场拓展风险和国内行业周期波动风险。业务拓展存在技术迭代和竞争加剧风险。下游景气度变化可能影响项目制交付模式下的业绩弹性。此外,原材料价格波动和汇率变动也可能带来财务风险。
你可能感兴趣
半年报点评:高端化持续兑现,毛利率创历史新高
国盛证券2025-08-19
24年毛利率创上市以来新高,高端发力、海外布局共同驱动成长
电子设备山西证券2025-04-28
Q3业绩创单季新高,本地化+多元化+高端化持续推动发展
信息技术安信证券2023-10-25
2025年年报及2026年一季报点评:26Q1业绩创历史新高,企业级存储持续放量
财信证券2026-05-07
2025H1业绩点评:汽车毛利率再创新高,手机高端化持续推进
东吴证券2025-08-21
泛IoT业务高增驱动业绩稳健增长,手机高端化持续推进——舜宇光学科技2026年中报点评
华创证券2026-09-09
上市券商2025年年报及2026年一季报综述:权益市场加速回暖,经营业绩创近十年新高
金融中原证券2026-06-01
业绩持续高增长,单季毛利率创近期新高
建筑建材中泰证券2014-10-29
财报点评:4Q21收入创季度新高,毛利率持续改善
电子设备国信证券2022-04-13
2021年三季报点评:单季收入创近年新高,毛利率持续改善
信息技术东方财富2021-10-28