猜你想问
这份研报的核心内容是什么?
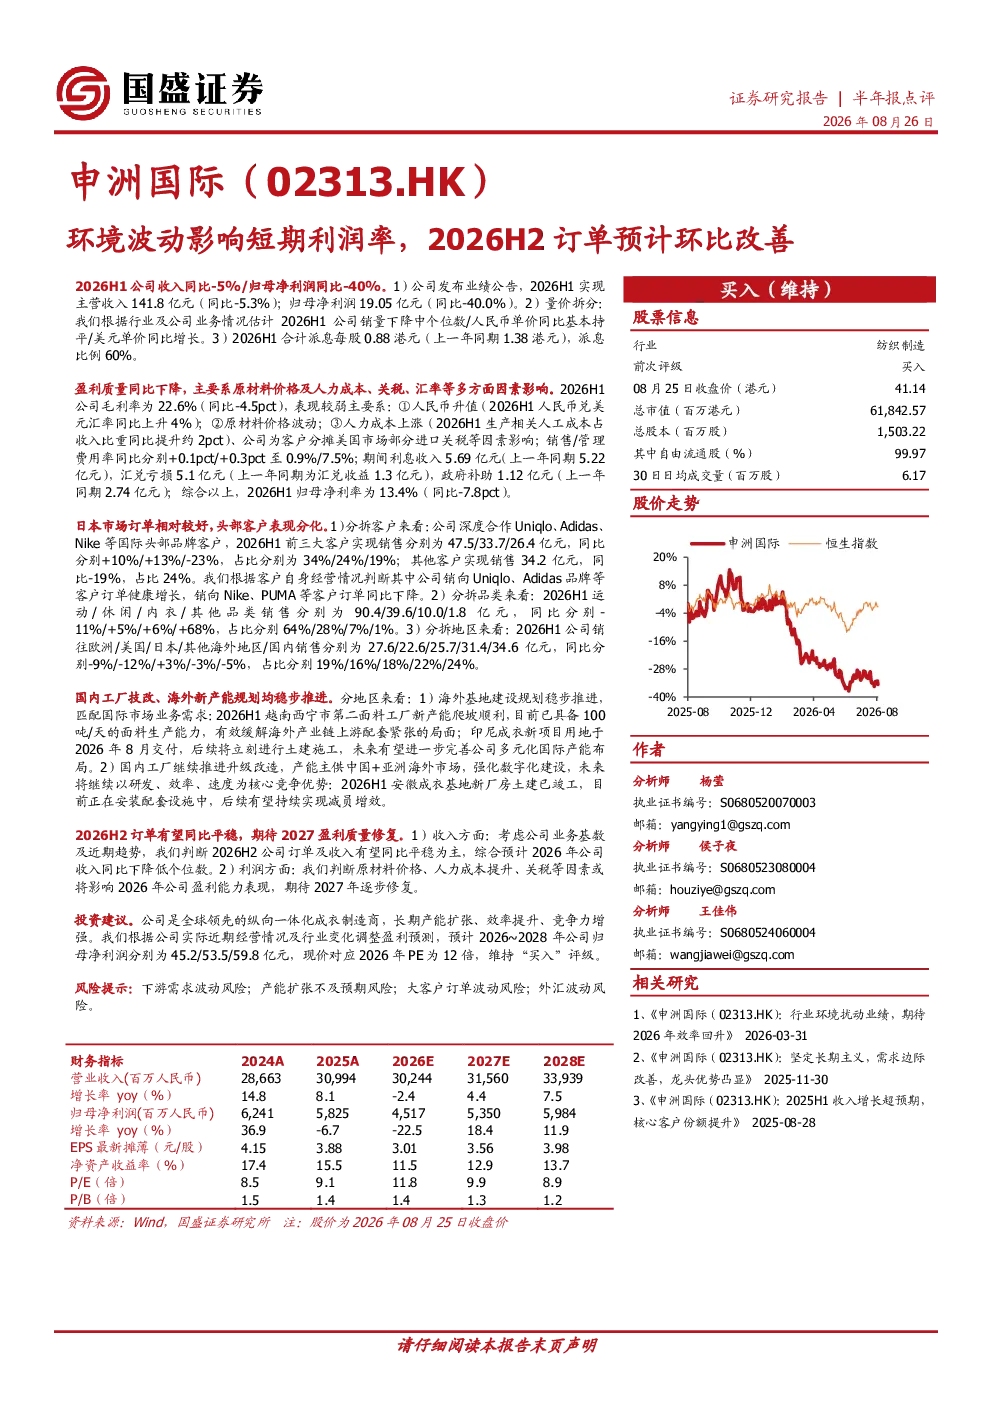
本报告指出2026H1公司收入同比-5.3%至141.8亿元,归母净利润同比-40.0%至19.05亿元。销量下降中个位数,人民币单价持平,美元单价增长。盈利质量受原材料价格、人力成本、关税、汇率等因素影响下降。毛利率为22.6%(同比-4.5pct),销售费用率+0.1pct至0.9%,管理费用率+0.3pct至7.5%。日本市场订单相对较好,前三大客户销售额同比分别+10%、+13%、-23%
当前行业的发展趋势如何?
报告显示日本市场订单相对较好,运动品类销售占比64%,同比增长5%。国内工厂技改、海外新产能规划稳步推进,越南西宁第二面料工厂已具备100吨/天产能,印尼成衣新项目用地于2026年8月交付。预计2026H2订单及收入同比平稳,原材料价格、人力成本等因素或影响2026年盈利能力,期待2027年修复。预计2026~2028年公司归母净利润分别为45.2/53.5/59.8亿元
报告重点分析了哪些方向?
报告重点分析了公司2026H1的收入利润表现,量价结构变化,成本费用情况,主要客户销售情况,以及国内外产能布局和扩张计划。特别关注了日本市场订单表现,前三大客户销售额同比变化,以及越南、印尼新产能的进展情况。同时,报告也预测了2026H2的订单和收入情况,以及2026~2028年的归母净利润预期
当前市场现状如何判断?
报告显示公司2026H1面临收入利润双降的挑战,销量下降中个位数,盈利能力受多重因素影响。但日本市场表现相对稳健,前三大客户销售额保持增长。公司持续推进国内外产能扩张,为未来增长奠定基础。报告预测2026H2订单及收入同比平稳,但原材料价格、人力成本等因素仍可能影响盈利能力。预计2027年有望修复
研报提到了哪些风险提示?
报告提示了多项风险,包括下游需求波动风险,可能导致公司订单和收入不稳定;产能扩张不及预期风险,新产能可能无法按计划达产或带来成本压力;大客户订单波动风险,前三大客户销售额出现负增长;外汇波动风险,汇兑亏损可能影响公司盈利能力