猜你想问
思看科技2026年中报核心内容是什么?
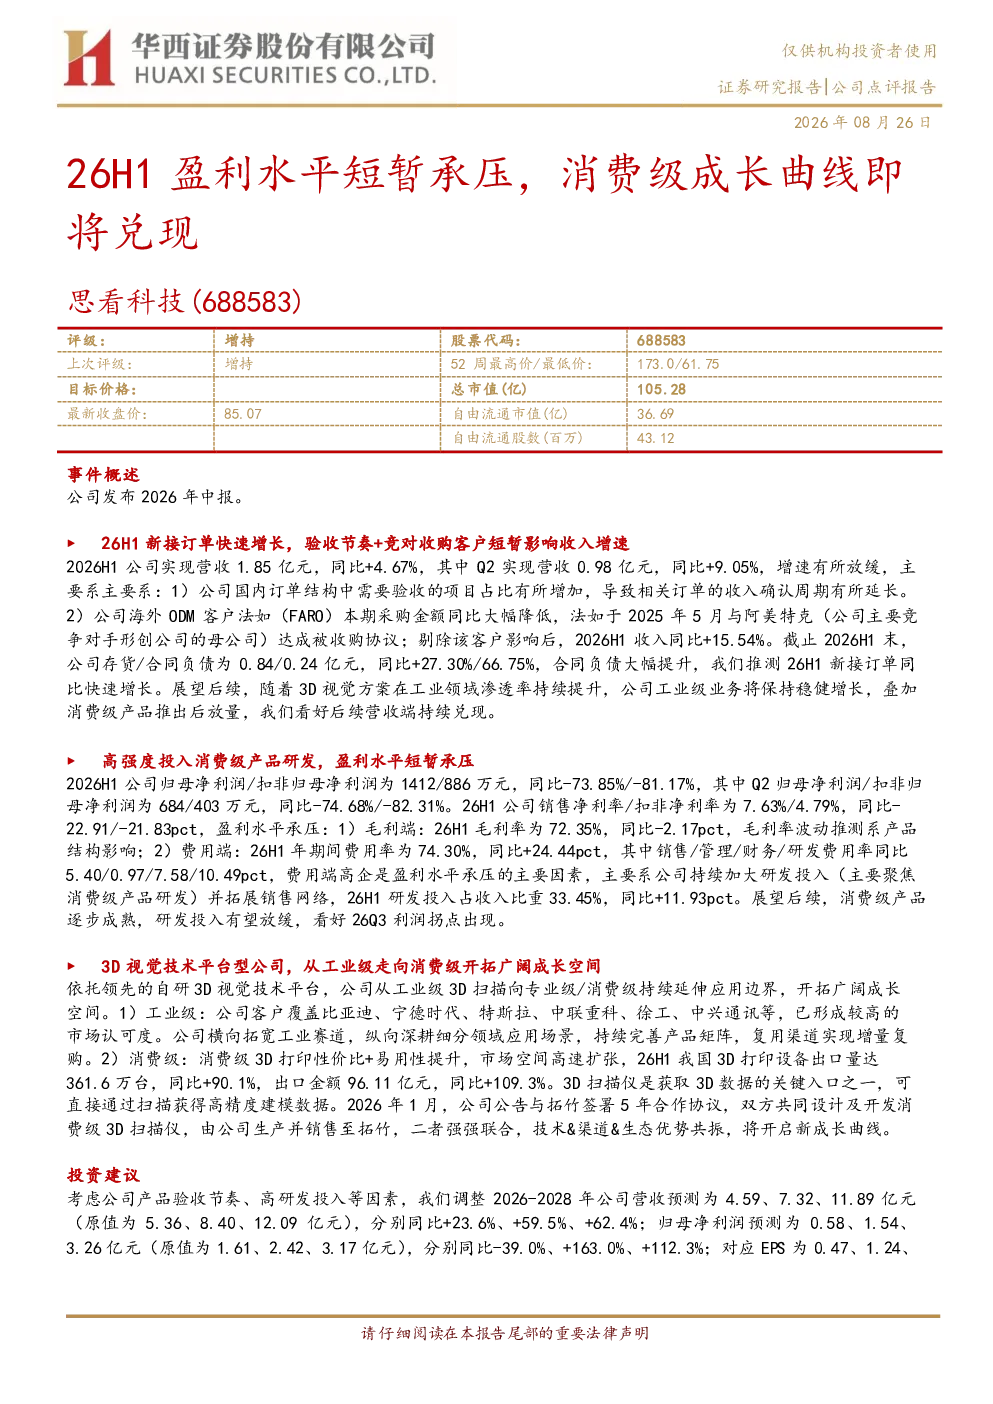
思看科技2026年中报显示营收1.85亿元,同比+4.67%,剔除订单验收节奏和竞争对手法如被收购影响后同比+15.54%。存货和合同负债大幅增长,显示新接订单快速增长。归母净利润和扣非归母净利润同比分别下降73.85%和81.17%,主要由于研发投入占比33.45%及销售网络拓展导致期间费用率上升24.44pct。工业级业务稳健增长,消费级产品逐步成熟后利润有望改善,预计26Q3利润拐点。
3D视觉赛道行业发展趋势如何?
3D视觉赛道正经历高速扩张,消费级3D打印市场在26H1出口量同比增长90.1%。3D扫描仪作为关键入口,潜力巨大。行业通过技术、渠道和生态合作加速渗透,如思看科技与拓竹合作开发3D扫描仪,借助双方优势开拓新增长曲线。未来市场渗透率提升将带来更多应用场景和商业机会。
研报对思看科技的重点分析方向是什么?
研报重点分析了思看科技的工业级和消费级业务。工业级方面,客户覆盖比亚迪、宁德时代等头部企业,通过横向拓宽赛道和纵向深耕应用场景持续完善产品矩阵。消费级方面,与拓竹合作开发3D扫描仪,借助双方技术、渠道和生态优势开拓新增长曲线。报告关注其新接订单增长、研发投入及销售网络拓展带来的短期盈利压力,以及消费级产品成熟后的长期利润改善潜力。
当前3D视觉市场现状如何?
当前3D视觉市场呈现高速扩张态势,消费级3D打印市场在26H1出口量同比增长90.1%。工业级市场方面,思看科技客户覆盖比亚迪、宁德时代等头部企业,市场认可度高。3D扫描仪作为关键入口,市场需求旺盛。行业通过技术、渠道和生态合作加速渗透,如思看科技与拓竹的合作。然而,市场渗透率提升和新品拓展仍面临一定挑战。
研报提示的主要风险有哪些?
研报提示的主要风险包括3D视觉渗透率提升不及预期,以及新品拓展不及预期。3D视觉技术渗透率提升依赖于下游应用场景的拓展和成本下降,若市场接受速度放缓可能影响行业增长。新品拓展方面,若思看科技消费级产品等新品市场推广和销售不及预期,可能影响其长期增长潜力。此外,行业竞争加剧也可能带来价格压力和市场份额波动。