猜你想问
迎驾贡酒2026年业绩表现如何?
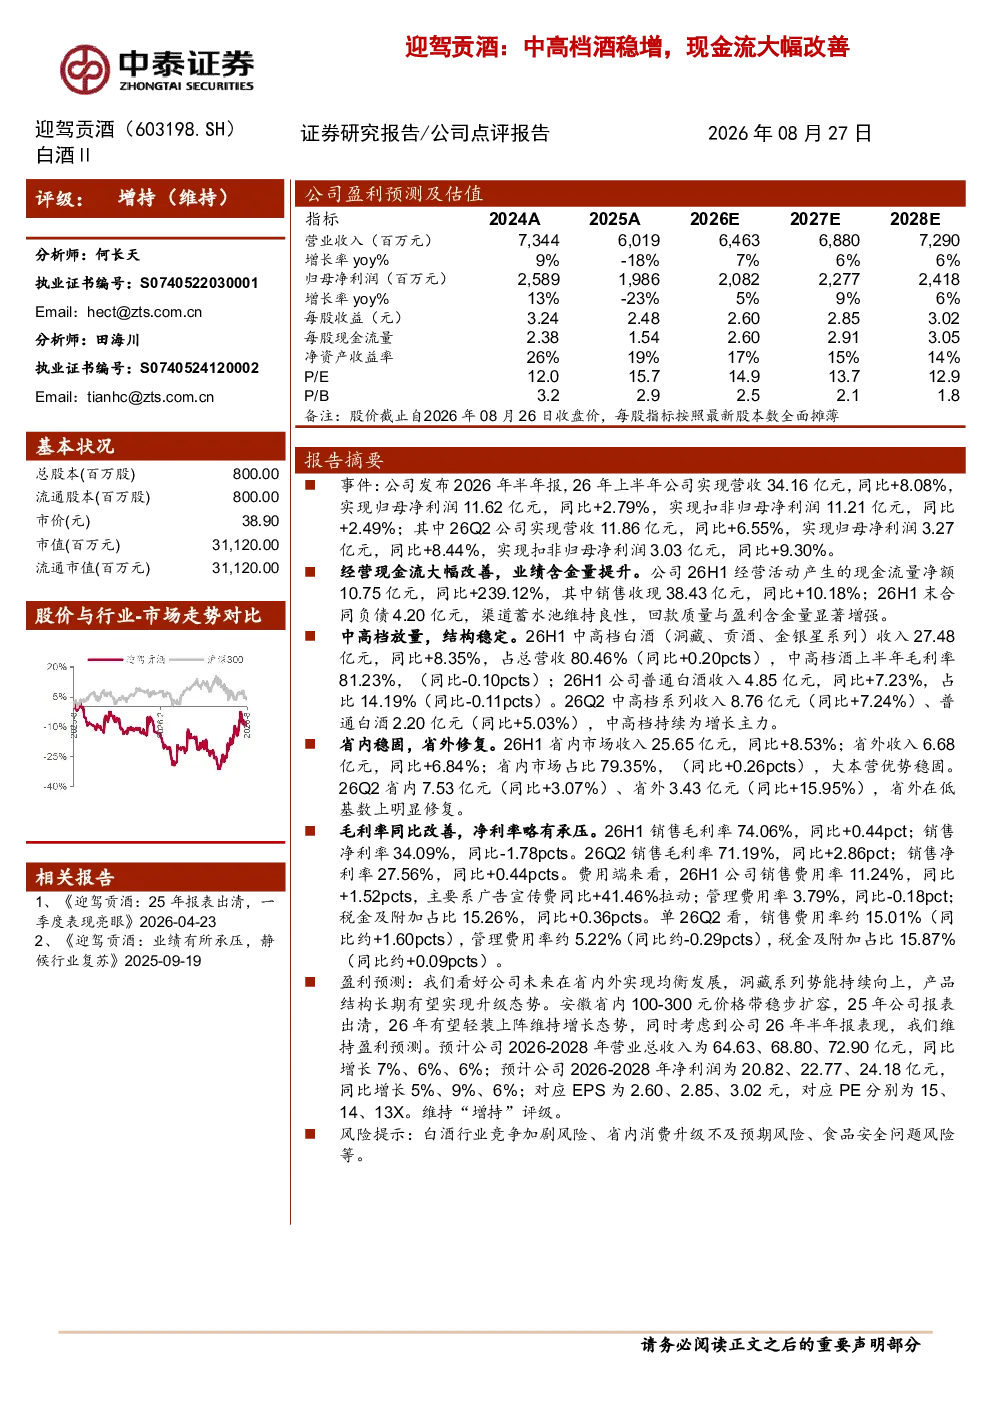
迎驾贡酒2026年上半年实现营收34.16亿元,同比增长8.08%;归母净利润11.62亿元,同比增长2.79%。其中,26Q2营收11.86亿元,同比增长6.55%;归母净利润3.27亿元,同比增长8.44%。中高档白酒收入27.48亿元,同比增长8.35%,占总营收80.46%。
白酒行业发展趋势如何?
白酒行业持续聚焦中高档产品升级,省内外市场均衡发展。安徽省内100-300元价格带稳步扩容,产品结构长期有望升级。省外市场在低基数上明显修复,中高档系列持续为增长主力。渠道蓄水池维持良性,销售收现能力增强。
迎驾贡酒报告重点分析了哪些方向?
报告重点分析了迎驾贡酒中高档产品结构优化、省内市场扩容及省外市场修复情况。洞藏系列势能持续向上,省内100-300元价格带稳步扩容。同时关注了公司费用端变化,销售费用率因广告宣传费增长而上升,但整体费用控制良好。
当前白酒市场现状如何?
当前白酒市场呈现中高档产品需求持续增长的趋势,省内市场仍是主要收入来源,但省外市场修复明显。行业竞争加剧,企业需持续提升产品品质和品牌影响力。部分企业通过报表出清实现轻装上阵,维持增长动力。
迎驾贡酒研报有哪些风险提示?
研报提示白酒行业竞争加剧风险,省内消费升级不及预期风险,以及食品安全问题风险。需关注市场竞争对企业定价能力和市场份额的影响,以及省内消费升级的可持续性。同时需关注食品安全监管动态对企业运营的影响。
你可能感兴趣
2025半年度业绩点评:利润稳增,现金流大幅改善
公用事业东吴证券2025-08-20
房建、基建营收稳增,经营性现金流大幅改善
建筑建材安信证券2023-09-03
2023年一季报点评:Q1业绩稳增、现金流大幅改善,订单优化叠加模式升级、业绩高成长可期
中泰证券2023-05-05
2018半年报点评:业绩稳增,现金流大幅改善
纺织服装国泰君安证券2018-08-19
2023年一季报点评:Q1业绩稳增、现金流大幅改善,订单优化叠加模式升级、业绩高成长可期
中泰证券2023-05-18
中高档酒回款大幅提升,国改预期在升温,重申“买入”
食品饮料中泰证券2015-11-29
公司简评报告:业绩延续高增长,中高档酒价增显著
食品饮料东海证券2024-05-08
H1利润大幅增长,现金流较去年同期大幅转正,持续看好下半年业绩稳增
信息技术东吴证券2019-08-25
中高档数控机床先锋,扩产助力业绩稳增
华西证券2023-02-11
2018三季报点评:双品牌调整企稳,现金流大幅改善
纺织服装国泰君安证券2018-10-26