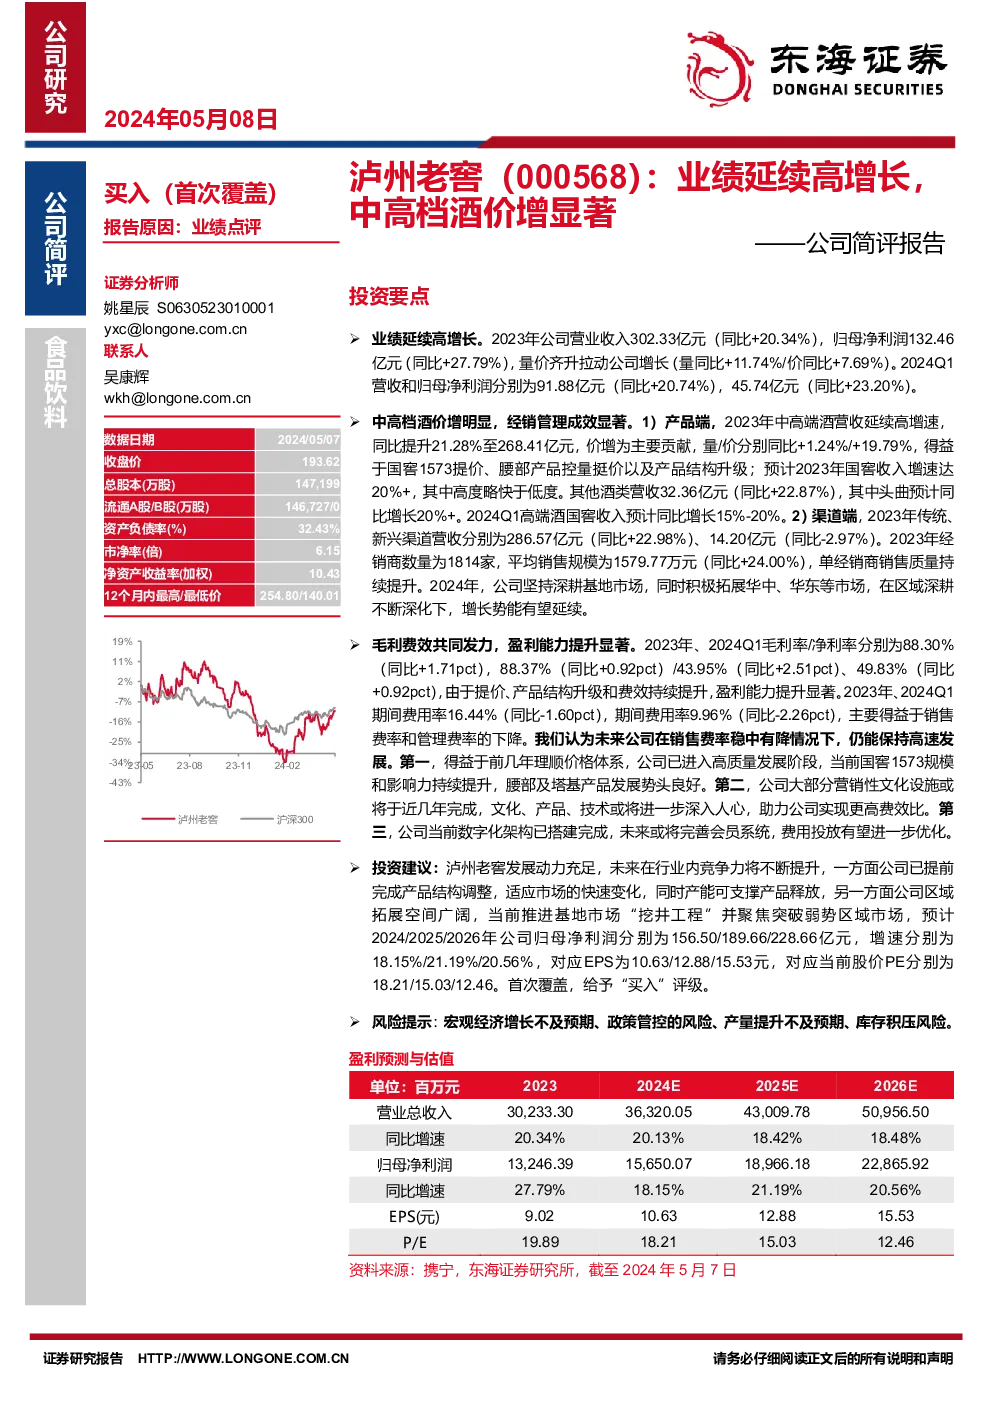
泸州老窖(股票代码:000568)的最新研究报告揭示了其业绩的强劲增长和产品策略的成功执行。以下是对该报告的主要内容和关键数据的总结:
成长势能充足,盈利持续提升
- 业绩回顾:2023年,泸州老窖实现了营业收入302.33亿元,同比增长20.34%,归母净利润132.46亿元,同比增长27.79%。量价齐升推动了公司业绩的增长,其中销量同比增长11.74%,单价同比增长7.69%。
中高档酒价增显著,渠道管理成效显著
-
产品端:中高档酒营收在2023年实现了21.28%的高速增长,达到268.41亿元,其中价格贡献尤为明显,量/价分别同比增长1.24%和19.79%。这得益于国窖1573的提价、腰部产品的控量挺价以及产品结构的升级。预计国窖系列收入增速超过20%,其中高度产品略快于低度。
-
渠道端:传统渠道是业绩增长的主要驱动力,2023年传统和新兴渠道营收分别增长了22.98%和-2.97%。经销商数量达到1814家,平均销售规模同比增长24.00%,单经销商销售质量提升明显。2024年,公司将继续深耕基地市场,并拓展华中、华东等市场,区域深耕有望延续增长势能。
毛利费效共同发力,盈利能力提升显著
- 成本控制:毛利率在2023年达到88.30%,同比增长1.71个百分点,其中中高档酒毛利率达到92.27%,同比增长1.22个百分点。净利率也提升至43.95%,同比增长2.51个百分点。期间费用率降低至16.44%,同比下降1.60个百分点。
ROE长期提升空间较大
- 财务指标:2023年净资产收益率(ROE)为35.04%,受益于净利率的提升,ROE持续攀升。公司预计未来在产品结构升级和数字化系统赋能背景下,毛利率和费效比仍有提升空间,ROE有望进一步提高。
分红率亮眼,长期配置价值凸显
- 分红历史:自1994年上市以来,泸州老窖累计现金分红总额超过353.53亿元,平均分红率达到57.22%,在沪深3000多家上市公司中排名靠前。长期来看,公司稳定的商业模式、充足的现金流和高分红率使其具备长期配置的价值。
结论
泸州老窖凭借其强大的产品策略、高效的渠道管理和成本控制能力,实现了业绩的高速增长和盈利能力的显著提升。预计在未来几年内,随着公司深耕市场、提升产品结构和加强数字化转型,其业绩增长潜力将持续释放。建议投资者关注其在高端白酒市场的竞争优势和长期增长前景。