猜你想问
这份研报主要分析了哪些大宗商品?
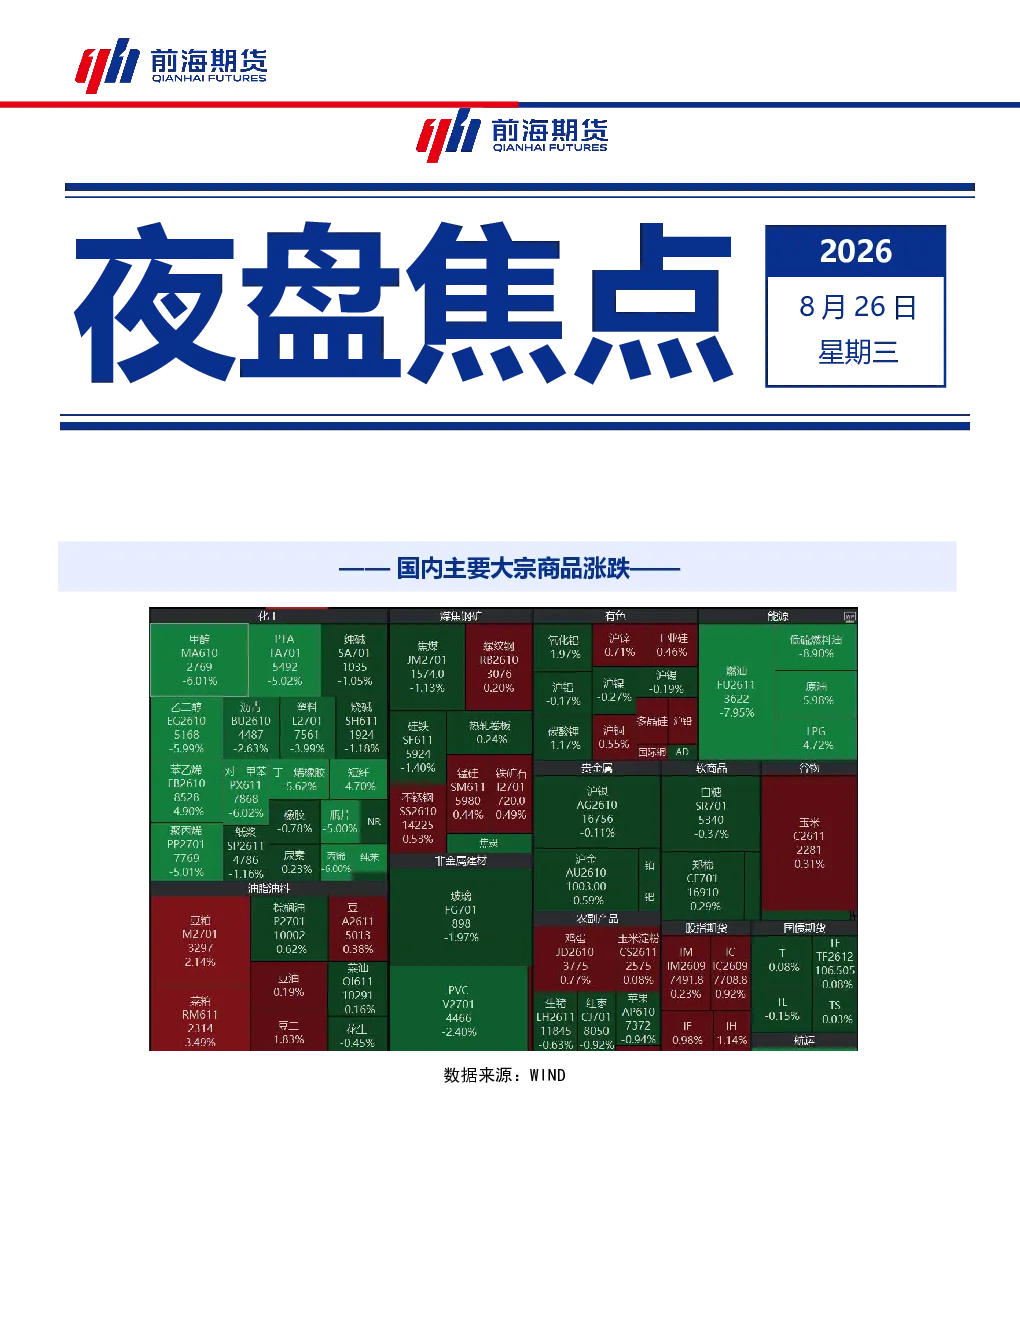
本研报聚焦国内主要大宗商品夜盘焦点,涵盖宏观/贵金属/有色金属、黑色金属及建材、能源化工等多个板块。具体分析了黄金、沪铜、沪铝、铁矿石、双焦、成材、玻璃、原油、甲醇、乙二醇、棕榈油、白糖、棉花等品种的行情走势及影响因素。
贵金属板块近期走势如何?
贵金属板块中,黄金近期高位震荡,盘中触及三个月新高后收报4658.67美元,技术性抛压遇阻,宏观驱动力持续发酵,短期偏强高位震荡调整。需关注宏观驱动力及短期技术性调整风险。
黑色金属板块有哪些关键影响因素?
黑色金属板块中,铁矿石主力合约收涨,中矿集团与福德士河长协贴水框架达成或降低成本;供应端发运增加,需求端铁水产量微降,港口库存减少,短期延续区间震荡。双焦方面,焦炭提涨执行,焦煤供给偏紧,价格高位敏感,短期高位震荡,需关注政策风险。
能源化工板块的市场现状如何?
能源化工板块中,原油供给扰动与需求偏弱博弈,OPEC+逐步放松减产,库存低位但需求旺季尾声,短期高位震荡,需跟踪OPEC+政策、海峡航运及库存。甲醇、乙二醇受地缘及供需影响,短期低库存与供应修复预期博弈。棕榈油受马棕大跌拖累,库存高位,短期弱于远期利多。白糖内外盘同步走弱,需求淡季,短期承压。
研报提示了哪些风险点?
本研报提示的风险点包括:贵金属板块短期技术性调整风险;黑色金属板块政策变动风险;能源化工板块地缘政治风险及供需变化风险;整体需关注宏观环境变化、产业政策调整及市场情绪波动可能带来的不确定性。
你可能感兴趣
宏观/贵金属/有色金属及国内主要大宗商品夜盘焦点
前海期货2026-07-21
国内主要大宗商品涨跌:宏观/贵金属/有色金属夜盘焦点
前海期货2026-08-11
国内主要大宗商品涨跌(宏观/贵金属/有色金属)——夜盘焦点
前海期货2026-08-24
国内主要大宗商品夜盘焦点——宏观/贵金属/有色金属
前海期货2026-08-13
2026年7月17日夜盘焦点——国内主要大宗商品涨跌(宏观/贵金属/有色金属)
前海期货2026-07-17
国内主要大宗商品夜盘焦点
前海期货2026-07-24
国内主要大宗商品涨跌:夜盘焦点
前海期货2026-07-20
国内主要大宗商品涨跌 夜盘焦点
前海期货2026-07-22
国内主要大宗商品涨跌 夜盘焦点
前海期货2026-08-04
国内主要大宗商品涨跌——夜盘焦点
前海期货2026-09-11