猜你想问
华阳股份2026年中报核心数据表现如何?
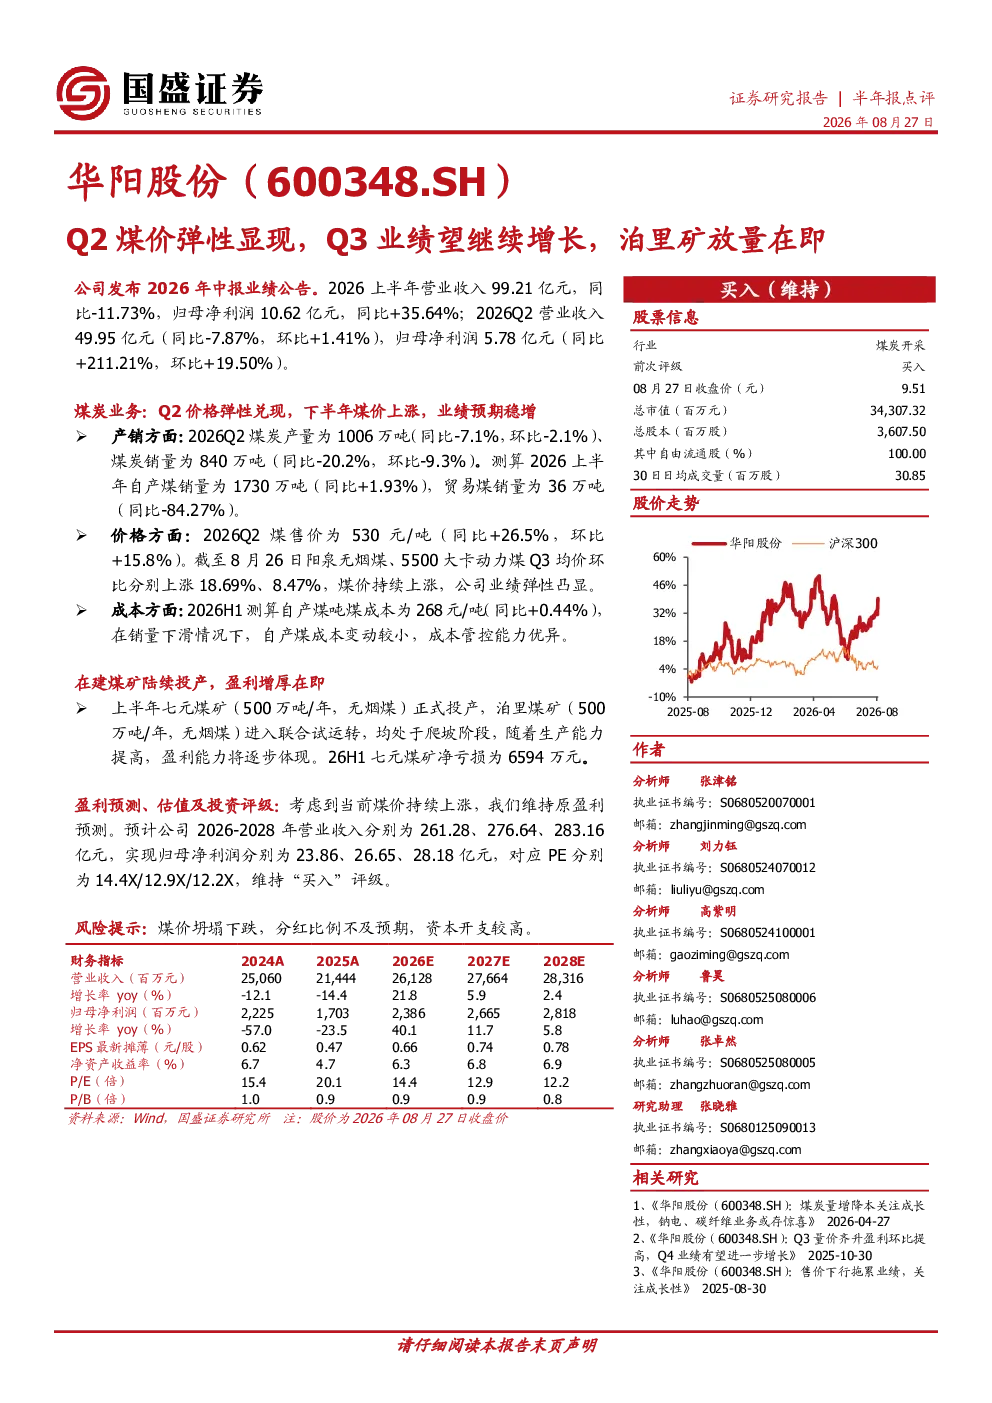
华阳股份2026上半年营业收入99.21亿元,同比-11.73%,归母净利润10.62亿元,同比+35.64%。Q2营业收入49.95亿元(同比-7.87%,环比+1.41%),归母净利润5.78亿元(同比+211.21%,环比+19.50%)。煤炭业务方面,Q2煤炭产量1006万吨(同比-7.1%,环比-2.1%),销量840万吨(同比-20.2%,环比-9.3%),煤售价530元/吨(同比+26.5%,环比+15.8%)。公司在销量下滑情况下成本管控优异,吨煤成本268元/吨(同比+0.44%)。
煤炭行业未来发展趋势如何?
煤炭行业目前受益于价格上涨,业绩弹性显现。截至8月26日阳泉无烟煤、5500大卡动力煤Q3均价环比分别上涨18.69%、8.47%。煤炭需求稳定,供给端受限于产能政策,行业景气度较高。华阳股份在建煤矿七元煤矿和泊里煤矿逐步投产,未来产能提升将进一步提升盈利能力。
华阳股份报告中哪些方面是重点关注?
华阳股份报告中重点关注煤炭产销、价格及成本控制。公司Q2煤售价显著提升,业绩弹性凸显,吨煤成本稳定在268元/吨,成本管控能力优异。同时,在建煤矿逐步投产,未来产能释放将带来新的增长点。公司上半年归母净利润同比增长35.64%,Q2净利润同比增长211.21%,显示出较强盈利能力。
当前煤炭市场现状如何判断?
当前煤炭市场呈现供需紧平衡状态,煤价持续上涨。供给端受产能限制,需求端保持稳定,部分区域煤炭价格涨幅明显。华阳股份作为煤炭生产企业,受益于煤价上涨,业绩表现亮眼。但需关注煤价波动风险,以及行业政策变化可能带来的影响。
华阳股份研报中提示哪些风险?
华阳股份研报提示的主要风险包括:煤价坍塌下跌可能导致业绩下滑;分红比例不及预期可能影响股东回报;资本开支较高可能增加财务压力。此外,在建煤矿投产初期可能面临亏损,需关注其爬坡阶段的经营情况。
你可能感兴趣
2018年半年报点评:弹性显现,Q3盈利能力望环比提升
建筑建材国泰君安证券2018-08-28
煤炭行业周报:煤价导致Q2业绩下行,龙头Q3有望恢复增长
化石能源国泰君安证券2024-07-14
电子元器件周报:台积电Q2业绩再次超预期增长,MiniLED应用放量在即
电子设备长城证券2020-07-26
潞安环能(601699.SH)吨煤毛利明显走扩,Q3望继续打开弹性空间
国盛证券2026-08-26
矿服稳健增长,铜矿放量提升业绩弹性
国信证券2025-01-02
Q3产销量继续增长,关注煤价回升下的业绩修复
化石能源山西证券2023-10-28
泰恩康:疫情不改业绩增长趋势,达泊西汀+和胃整肠丸持续放量
德邦证券2022-08-30
首次覆盖报告:动力煤价持续涨,业绩弹性将显现
化石能源国泰君安证券2016-07-28
2023年三季报点评:Q3盈利环比继续回升,青阳项目放量在即
民生证券2023-10-27
Q3产销环比下滑仍能实现利润增长,Q4煤价上行弹性有望更明显释放
化石能源国盛证券2025-10-28