猜你想问
分众传媒2026H1营收和利润表现如何?
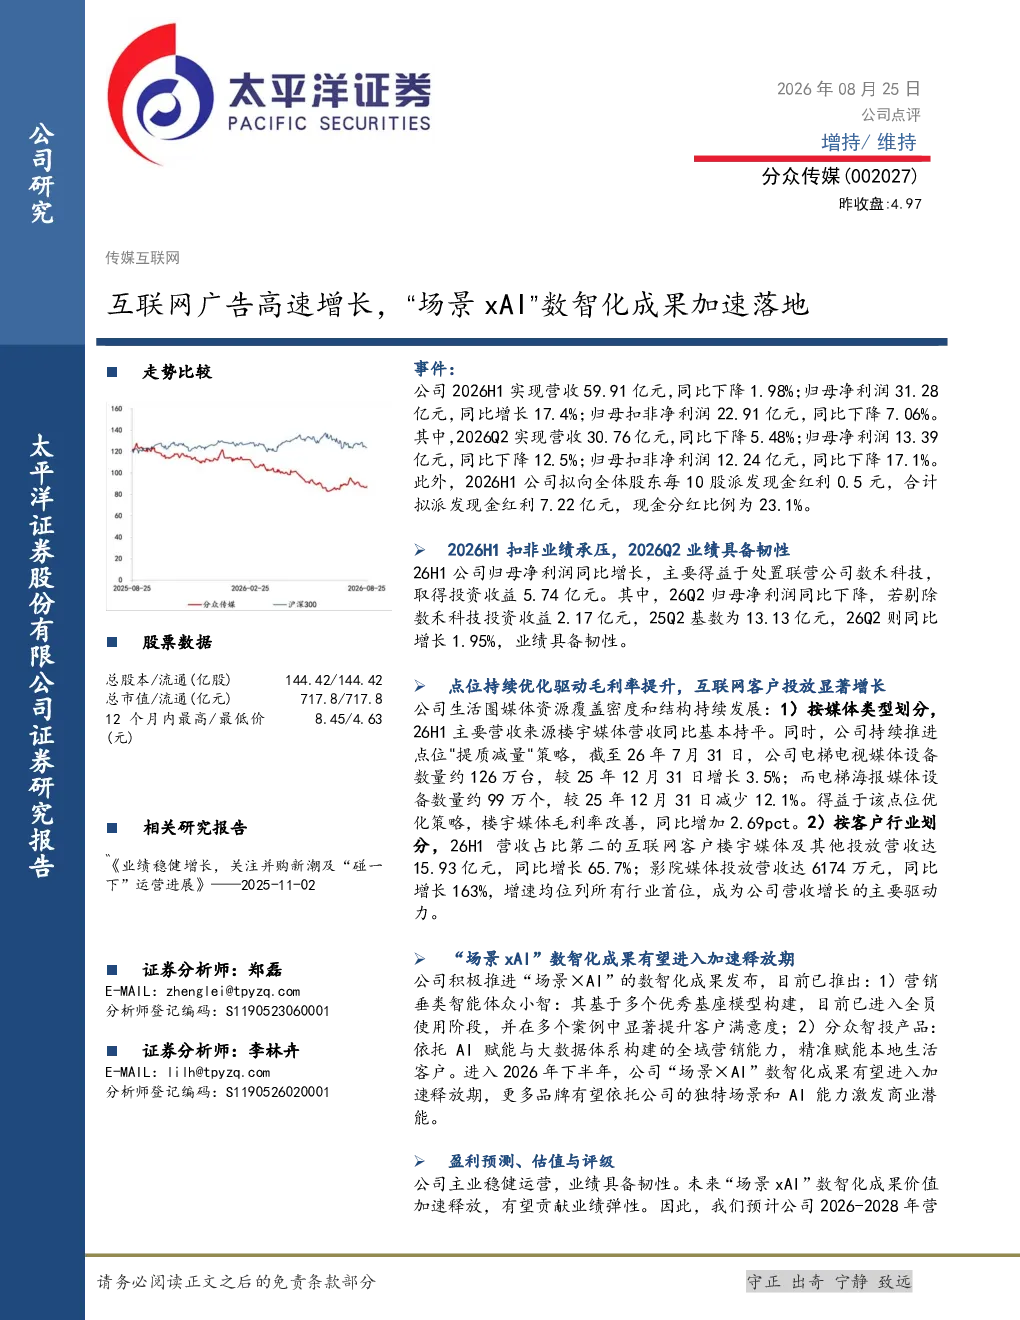
分众传媒2026年上半年实现营收59.91亿元,同比下降1.98%;归母净利润31.28亿元,同比增长17.4%。主要得益于处置联营公司数禾科技取得投资收益5.74亿元。剔除该收益后,2026Q2营收同比增长1.95%,显示业绩具备韧性。公司通过楼宇媒体点位优化提升毛利率,电梯电视设备增长3.5%,电梯海报设备减少12.1%实现“提质减量”。互联网客户投放显著增长,楼宇媒体及其他投放营收达15.93亿元,同比增长65.7%;影院媒体投放营收达6174万元,同比增长163%,均位列行业首位。
分众传媒的“场景xAI”数智化成果有哪些?
分众传媒已推出营销垂类智能体众小智和分众智投产品,通过AI技术提升广告投放效率和效果。这些数智化成果进入2026年下半年有望加速释放,帮助更多品牌依托分众传媒独特的场景资源和AI能力激发商业潜能。公司正积极利用技术手段优化广告投放策略,为品牌提供更精准的营销服务,推动业务智能化升级。
分众传媒的业绩驱动因素是什么?
分众传媒业绩的主要驱动因素包括:1)点位优化策略,通过调整电梯电视和电梯海报设备数量提升楼宇媒体毛利率;2)互联网客户投放增长,该类客户楼宇媒体及其他投放营收同比增长65.7%,影院媒体投放营收同比增长163%,均居行业首位;3)处置联营公司数禾科技带来的投资收益,为短期利润增长提供支持。公司正通过多维度策略提升盈利能力。
分众传媒的市场现状如何?
分众传媒在互联网广告市场保持领先地位,互联网客户投放规模持续扩大,成为公司重要增长引擎。公司通过“提质减量”策略优化点位布局,提升楼宇媒体毛利率。同时,数智化产品如众小智和分众智投的应用,正推动业务向智能化转型。尽管2026H1营收略有下滑,但剔除投资收益后Q2业绩显示韧性,整体市场表现稳健。
分众传媒面临哪些风险?
分众传媒面临的主要风险包括:1)广告行业需求不及预期,宏观经济波动可能影响企业广告投放预算;2)行业竞争加剧,新兴媒体平台和数字化工具的崛起对传统媒体构成挑战;3)点位优化及增长不及预期,若设备调整效果未达预期或新增点位增长乏力,可能影响长期营收。公司需关注市场变化并持续优化策略以应对潜在风险。