猜你想问
百亚股份2026年半年度报告核心内容有哪些?
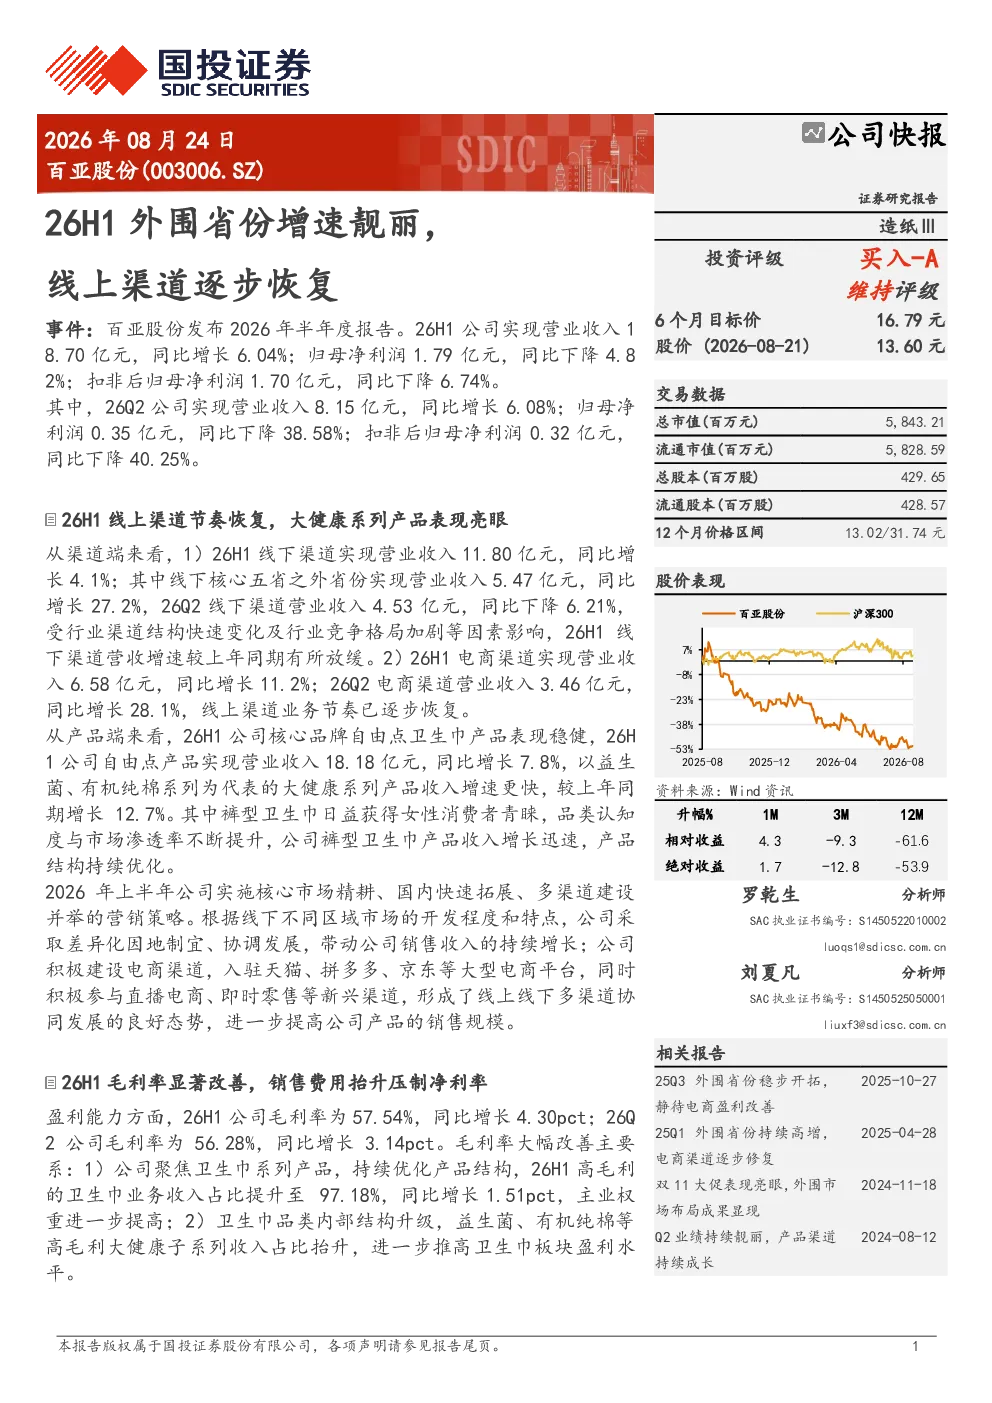
百亚股份2026年上半年实现营业收入18.70亿元,同比增长6.04%;归母净利润1.79亿元,同比下降4.82%。公司线上渠道逐步恢复,大健康系列产品表现亮眼,其中裤型卫生巾增长迅速。公司实施核心市场精耕、国内快速拓展、多渠道建设并举的营销策略,线上线下协同发展。2026年上半年毛利率显著改善,但销售费用抬升压制净利率。
当前大健康赛道的发展趋势如何?
大健康赛道持续受益于消费升级和人口老龄化,市场潜力巨大。消费者对健康卫生用品的需求日益增长,特别是功能性、舒适性的产品如裤型卫生巾等。同时,线上渠道成为重要增长引擎,品牌通过电商平台拓展市场,提升用户触达效率。未来,行业竞争将更加激烈,产品创新和渠道优化是关键。
百亚股份报告重点分析了哪些方向?
报告重点分析了百亚股份的产品结构优化、渠道拓展及区域扩张策略。公司持续推进大健康系列产品研发,特别是裤型卫生巾的快速增长。同时,公司注重线上线下渠道协同,加强电商新渠道建设,提升市场占有率。报告还关注了公司毛利率改善及销售费用变化对公司盈利能力的影响。
当前卫生用品市场的现状如何判断?
当前卫生用品市场呈现稳步增长态势,消费者品牌忠诚度提升,但市场竞争加剧。线上渠道占比持续提升,成为行业增长的重要驱动力。产品创新成为差异化竞争的关键,特别是大健康、功能性产品需求旺盛。同时,原材料成本波动和渠道费用上升对行业盈利能力构成挑战。
百亚股份研报提示了哪些风险?
研报提示的风险包括市场竞争加剧可能导致价格战,影响公司盈利能力;原材料价格大幅波动可能增加生产成本;新渠道及区域拓展若未达预期,可能影响收入增长;此外,负面舆情可能影响公司品牌形象和销量。这些风险需要公司持续关注并制定应对策略。
你可能感兴趣
2025年三季报点评:线上渠道战略调整,外围省份延续高增
轻工制造西南证券2025-10-27
线上渠道增长靓丽,反倾销落地期待北美产能优势逐步兑现
轻工制造中泰证券2024-09-04
产品结构升级,线上&外围省份增势良好
国泰海通证券2026-08-22
Q1线上渠道延续高增,期待经营逐步恢复
安信证券2022-04-24
线上渠道增长稳健,23Q1经营情况逐步恢复
纺织服装长城证券2023-04-26
发力外围省份成效显著,电商渠道保持高增
西南证券2023-10-23
百亚股份2Q外围开拓表现靓丽,看好线上提效全国化加速扩张
国金证券2025-08-15
4Q收入表现靓丽,线上+外围成长动能充足
轻工制造国金证券2024-01-19
2026年中报点评:26H1稳健增长,线上渠道延续高增
食品饮料西南证券2026-08-27
2025年半年报点评外围市场维持高增,看好线上渠道修复
国联民生证券2025-08-19