猜你想问
这份研报主要分析了什么内容?
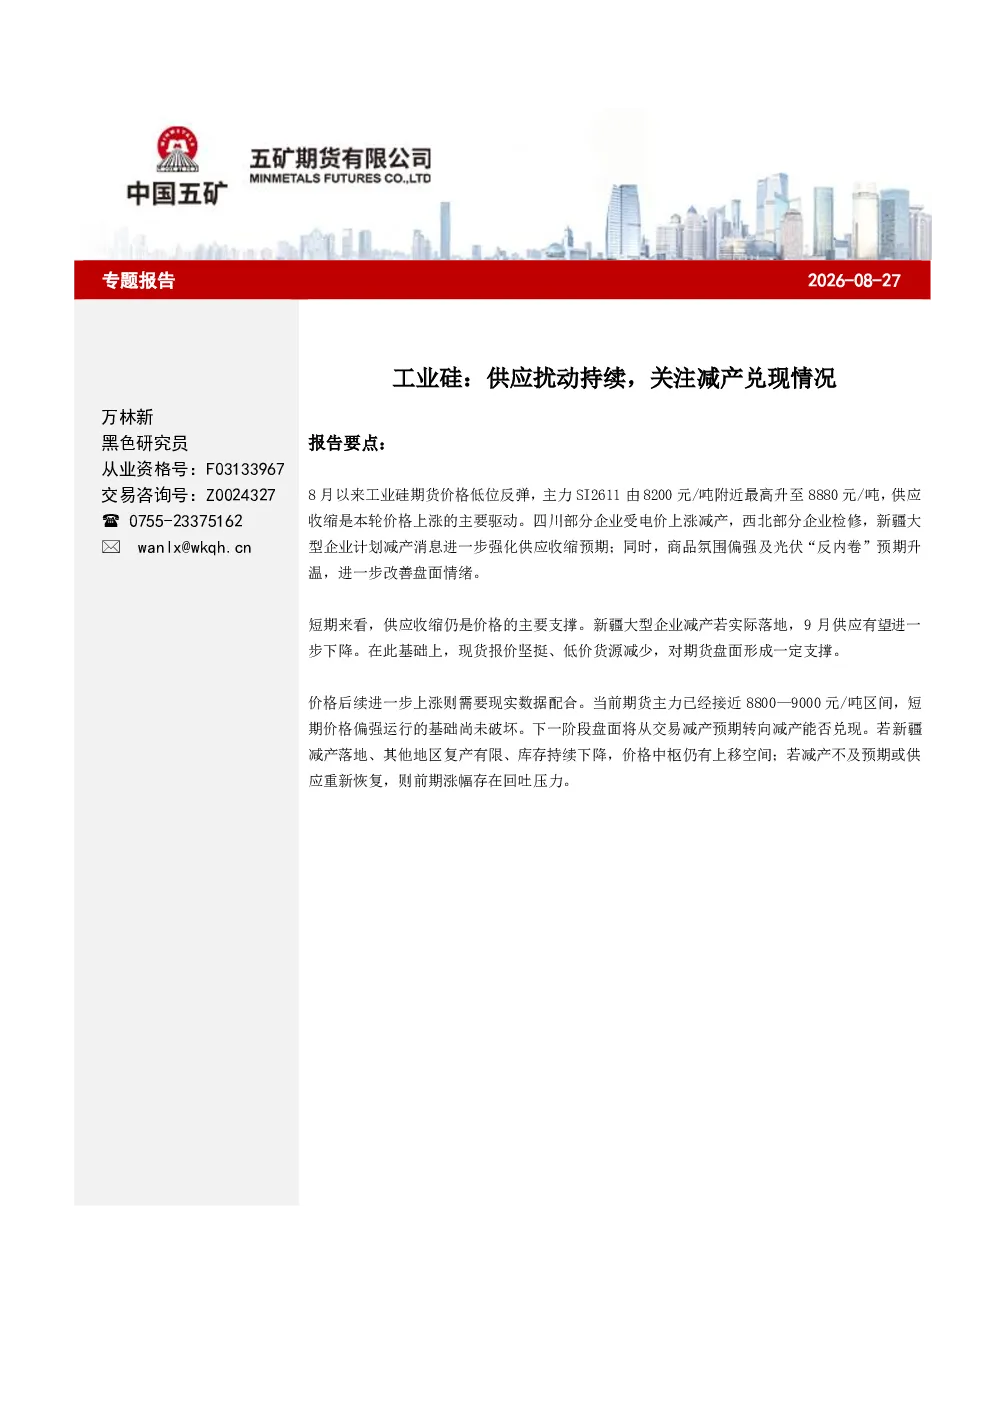
这份研报主要分析了工业硅市场的供应端扰动情况。报告指出,自8月以来,工业硅期货价格出现低位反弹,主要受供应端收缩驱动。四川部分企业因电价上涨减产,西北地区企业检修,新疆大型企业计划减产,这些因素共同强化了供应收缩的预期。同时,商品氛围偏强及光伏“反内卷”预期升温也改善了盘面情绪。短期来看,供应收缩仍是价格的主要支撑,四川、西北地区减产叠加新疆大型企业计划减产,预计9月供应将进一步下降。现货报价坚挺、低价货源减少,对期货盘面形成支撑。供需改善,但库存绝对水平仍高,供给端西北地区供应收缩值得关注,新疆大型企业减产影响较大,但市场对减产消息存在不确定性。需求方面,多晶硅产量释放增加短期需求,但“反内卷”背景下控产需求、有机硅需求总体偏弱、铝合金端保持稳定,需求端缺乏快速增量。当前平衡表改善预期主要来自供应端。若供应降幅较高,库存将具备去化基础。百川口径显示,工业硅显性库存已达到71.2万吨,处于同期高位。价格向上的高度和持续性取决于减产幅度和持续时间。新疆大厂减产影响较大,但消息交织不确定性增强。新疆某大型企业东部产区因外购电价上涨计划8月下旬停炉约30台,预计影响月产量约6万吨。市场对减产计划延迟消息高度敏感,实际影响仍取决于净减产幅度。大厂东部产区减产后,西部产区可能增开弥补,其他地区也存在复产空间。总结:短期供应收缩仍是价格主要支撑,新疆减产若落地,9月供应将明显下降。价格后续进一步上涨需现实数据配合,当前期货主力接近8800—9000元/吨区间,短期价格偏强运行基础未破坏。下一阶段盘面将从交易减产预期转向减产能否兑现,若减产落地、其他地区复产有限、库存持续下降,价格中枢仍有上移空间;若减产不及预期或供应重新恢复,则前期涨幅存在回吐压力。
工业硅行业未来发展趋势如何?
工业硅行业未来发展趋势主要围绕供需关系变化展开。从供应端看,短期内供应收缩仍是主要趋势,尤其关注四川、西北地区及新疆大型企业的减产兑现情况。若减产力度较大且持续时间较长,将有效缓解库存压力,推动价格中枢上移。长期来看,随着光伏、多晶硅等下游需求的持续增长,工业硅需求有望保持稳定或增长态势。但需求端受“反内卷”影响,控产需求、有机硅需求总体偏弱,铝合金端保持稳定,整体需求增速可能受限。此外,能源成本、环保政策及企业产能扩张计划也将对行业供需格局产生重要影响。新疆等地区的减产计划存在不确定性,若减产不及预期或引发其他地区复产,则供应端压力可能减弱,价格涨幅或将受限。因此,未来工业硅行业的发展将取决于供应端减产的持续性、需求端的实际增长情况以及市场情绪的变化。
报告中重点分析了哪些方向?
报告中重点分析了工业硅市场的供应端扰动及其对价格的影响。首先,报告详细梳理了四川、西北、新疆等地区企业的减产计划,特别是新疆大型企业的减产对市场预期的影响。报告指出,新疆某大型企业计划停炉约30台,预计影响月产量约6万吨,但市场对减产计划存在延迟或调整的可能性,实际减产幅度仍需关注。其次,报告分析了库存水平对价格的影响,百川口径显示工业硅显性库存已达到71.2万吨,处于同期高位,库存去化仍需供应端持续收缩支持。此外,报告也关注了需求端的变化,多晶硅产量释放增加短期需求,但控产需求、有机硅需求总体偏弱,铝合金端保持稳定,需求端缺乏快速增量。最后,报告强调了市场情绪对价格的影响,商品氛围偏强及光伏“反内卷”预期改善盘面情绪,但价格后续走势仍需现实数据配合。
当前工业硅市场现状如何判断?
当前工业硅市场现状呈现供应收缩、库存偏高、需求偏弱的格局。供应端,四川、西北地区减产叠加新疆大型企业计划减产,9月供应有望进一步下降,这是支撑价格的主要因素。现货报价坚挺、低价货源减少,对期货盘面形成支撑。但市场对新疆大厂减产计划存在不确定性,减产落地程度仍需观察,若减产不及预期或引发其他地区复产,供应端压力可能减弱。库存方面,百川口径显示工业硅显性库存已达到71.2万吨,处于同期高位,库存去化仍需时间。需求端,多晶硅产量释放增加短期需求,但“反内卷”背景下控产需求、有机硅需求总体偏弱,铝合金端保持稳定,需求端缺乏快速增量。整体来看,当前市场处于供需边际改善阶段,但改善程度有限,价格向上的高度和持续性取决于供应端减产的幅度和持续时间,以及库存能否有效去化。市场情绪对价格影响较大,但基本面仍需时间验证。
这份研报提示了哪些风险?
这份研报提示了工业硅市场的主要风险,包括供应端减产兑现不及预期风险。新疆大型企业计划减产对市场预期影响较大,但实际减产程度可能因企业调整生产计划、政府干预或电力供应变化而减弱。若减产落地不及预期,将导致供应端压力减弱,价格涨幅或将受限。此外,其他地区企业也存在复产可能性,若复产规模较大,将进一步加剧供应过剩风险。需求端风险方面,虽然多晶硅产量释放增加短期需求,但“反内卷”背景下控产需求、有机硅需求总体偏弱,若下游需求增长不及预期,将限制价格上涨空间。库存风险方面,当前工业硅库存处于高位,若供应端减产力度不足或需求端增长乏力,库存可能持续累积,对价格形成压制。最后,市场情绪波动风险也不容忽视,商品氛围及光伏行业政策变化可能影响市场预期,进而影响价格走势。这些风险因素需持续关注,以评估市场未来变化方向。