猜你想问
这份研报的核心内容是什么?
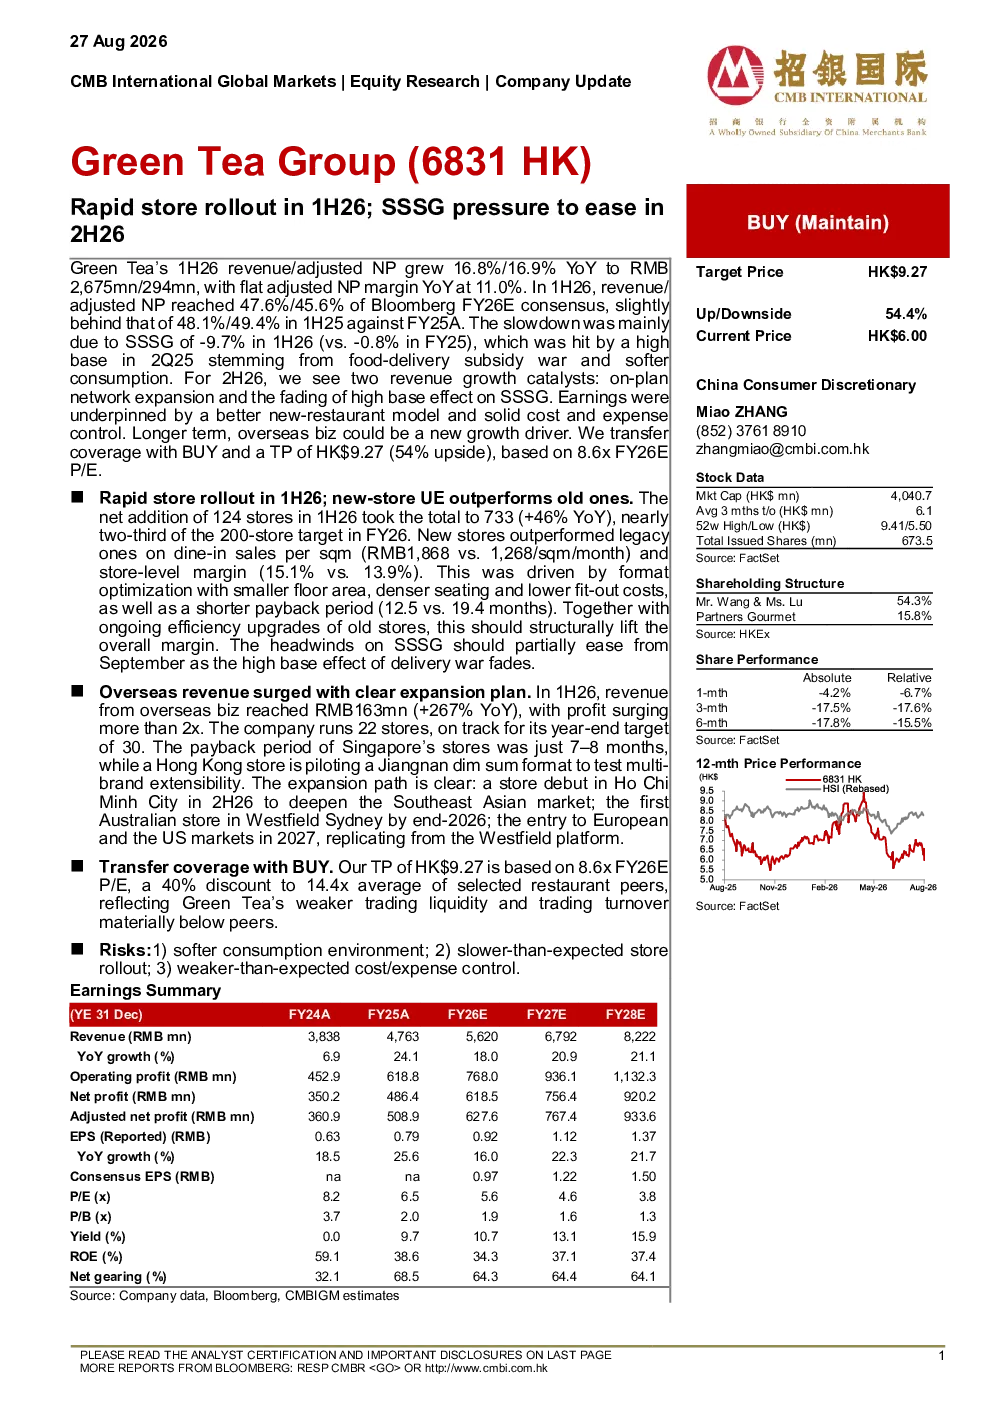
研报指出2026年上半年绿茶集团快速推进门店扩张,净新增124家门店,总数达到733家。新店表现优于老店,得益于门店模式优化和效率提升。下半年预计SSSG压力有望部分缓解,主要受新店扩张和高基数效应减弱推动。海外业务收入大幅增长267%,达到1.63亿元人民币,利润增长超2倍,计划年底达到30家门店,并明确2026年下半年在胡志明市开设首店,2027年进入欧洲和美国市场。
当前赛道/行业的发展趋势如何?
报告显示绿茶集团2026年上半年收入/调整后净利润同比增长16.8%/16.9%,达到26.75亿元人民币/2.94亿元人民币,调整后净利润率同比持平,为11.0%。收入增长放缓主要受2025年第二季度高基数影响,同店销售额下降9.7%。下半年预计压力有望缓解,主要得益于计划内网络扩张和高基数效应减弱,同时新店表现优于老店,每平方米堂食销售额和门店级毛利率均更优。海外业务增长强劲,为行业发展趋势提供了积极示范。
这份报告重点分析了哪些方向?
报告重点分析了绿茶集团的门店扩张策略及其成效,指出2026年上半年净新增124家门店,总数达到733家,新店表现优于老店。同时分析了下半年SSSG压力有望缓解的原因,包括新店扩张和高基数效应减弱。此外,报告还详细解读了海外业务的增长情况,收入同比增长267%,利润增长超2倍,并规划了未来在东南亚、欧洲和美国的扩张计划。
当前市场现状如何判断?
从市场现状看,绿茶集团2026年上半年收入/调整后净利润同比增长16.8%/16.9%,达到26.75亿元人民币/2.94亿元人民币,调整后净利润率同比持平,为11.0%。尽管收入增长放缓,但新店表现优于老店,每平方米堂食销售额和门店级毛利率均更优。海外业务收入大幅增长267%,达到1.63亿元人民币,利润增长超2倍,显示出集团在多元化市场的发展潜力。
研报提到了哪些风险提示?
研报提示了三方面风险:一是消费环境不如预期,可能影响销售额增长;二是门店扩张进度慢于预期,可能影响市场占有率;三是成本/费用控制弱于预期,可能影响盈利能力。这些风险需要关注,但报告也指出集团通过优化门店模式和提升效率等措施,正在积极应对潜在挑战。