猜你想问
这份研报主要讲了什么内容?
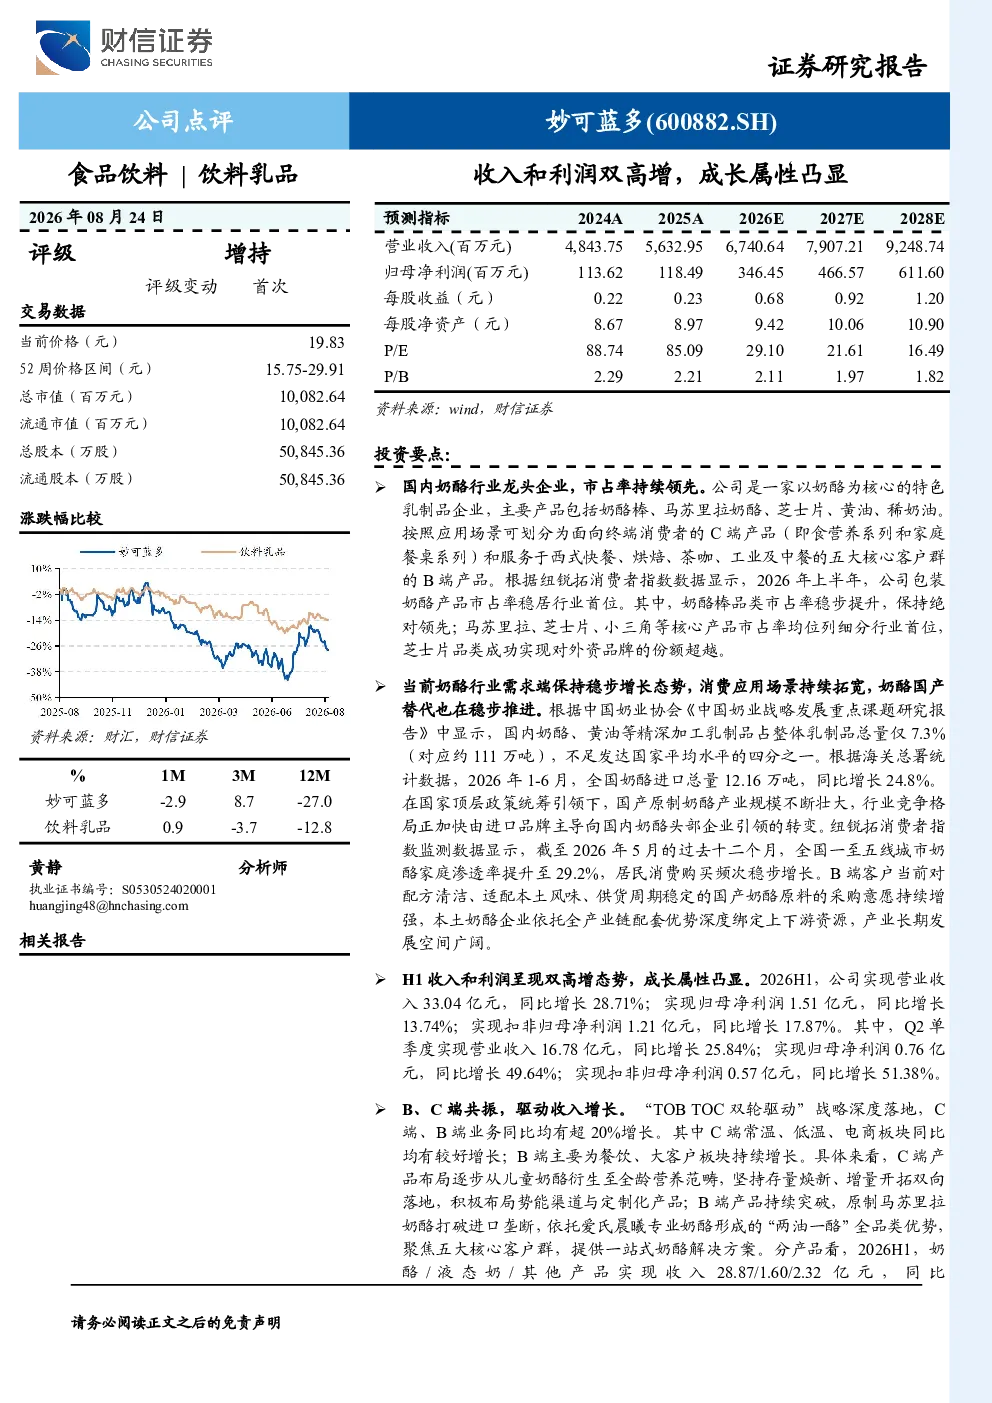
这份研报分析了妙可蓝多作为国内奶酪行业龙头企业的核心观点与关键数据。报告指出,公司市占率持续领先,包装奶酪产品市占率稳居行业首位,核心产品如奶酪棒、马苏里拉奶酪等均位列细分行业首位。公司通过“TOB TOC双轮驱动”战略实现C端、B端业务均超20%增长,C端产品布局从儿童奶酪扩展至全龄营养范畴,B端产品持续突破,原制马苏里拉奶酪打破进口垄断。
食品饮料行业的发展趋势如何?
当前奶酪行业需求端保持稳步增长,消费应用场景持续拓宽,国产替代稳步推进。国内奶酪、黄油等精深加工乳制品占整体乳制品总量仅7.3%,远低于发达国家平均水平。2026年1-6月全国奶酪进口总量12.16万吨,同比增长24.8%。B端客户对国产奶酪原料的采购意愿增强,本土奶酪企业依托全产业链配套优势,产业长期发展空间广阔。
研报重点分析了妙可蓝多的哪些方面?
研报重点分析了妙可蓝多的财务表现与增长驱动因素。2026H1公司实现营业收入33.04亿元,同比增长28.71%;归母净利润1.51亿元,同比增长13.74%;扣非归母净利润1.21亿元,同比增长17.87%。Q2单季度收入16.78亿元,同比增长25.84%;归母净利润0.76亿元,同比增长49.64%。收入增长主要驱动因素为C端、B端业务共振,C端常温、低温、电商板块均有较好增长,B端餐饮、大客户板块持续增长。
当前奶酪市场的现状如何判断?
当前奶酪市场呈现国产替代加速、需求稳步增长的态势。国内奶酪、黄油等精深加工乳制品占整体乳制品总量仅7.3%,远低于发达国家平均水平,表明市场潜力巨大。2026年1-6月全国奶酪进口总量12.16万吨,同比增长24.8%,显示国产产品正逐步抢占市场份额。B端客户对国产奶酪原料的采购意愿增强,本土奶酪企业依托全产业链配套优势,产业长期发展空间广阔。
研报提示了哪些主要风险?
研报提示的主要风险包括产品推广不及预期、行业竞争加剧、原材料价格大幅波动、食品安全问题等。产品推广不及预期可能导致市场份额增长放缓;行业竞争加剧可能压缩利润空间;原材料价格大幅波动直接影响成本控制;食品安全问题则可能对品牌声誉造成严重损害。这些因素需持续关注。