猜你想问
这份研报主要分析了什么内容?
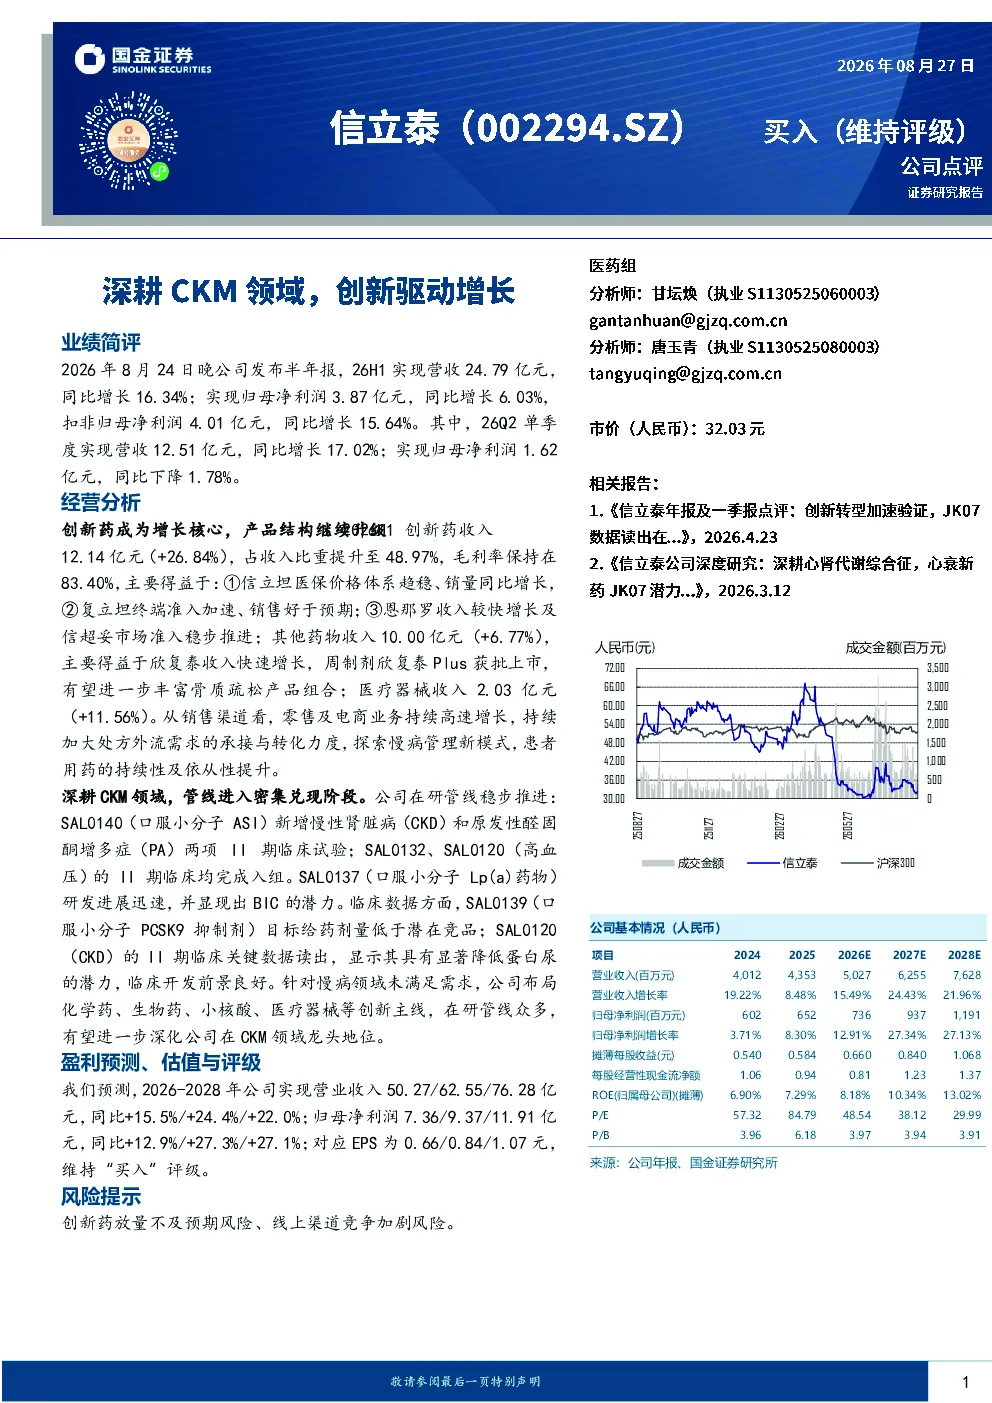
这份研报主要分析了信立泰在2026年上半年的业绩表现,包括营收和净利润的同比增长情况,以及公司创新药、其他药物和医疗器械的收入增长情况。报告还重点分析了公司在CKM领域的研发进展,包括多个在研管线的临床进展和未来布局。此外,报告还探讨了公司的销售渠道策略和盈利预测,维持‘买入’评级。
医药生物行业的发展趋势是什么?
医药生物行业的发展趋势主要体现在创新药的研发和销售增长上。随着人口老龄化和慢性病发病率的上升,创新药的需求持续增加。同时,医药企业也在积极拓展销售渠道,特别是零售和电商渠道,以满足患者多样化的用药需求。此外,医药生物行业的技术创新也在不断加速,如小核酸药物、口服小分子药物等新技术的应用,为行业发展注入新的动力。
报告重点分析了信立泰的哪些方面?
报告重点分析了信立泰的创新药业务,特别是其在CKM领域的研发进展。报告指出,信立泰的创新药收入占比持续提升,主要得益于信立坦、复立坦等产品的销量增长,以及新产品的获批上市。此外,报告还分析了信立泰的销售渠道策略,特别是其在零售和电商渠道的布局,以及其在慢病管理新模式上的探索。
目前医药生物市场的现状如何?
目前医药生物市场的现状是创新药需求持续增长,市场竞争激烈。随着人口老龄化和慢性病发病率的上升,患者对创新药的需求不断增加。同时,医药企业也在积极进行技术创新和产品研发,以抢占市场份额。此外,医药生物市场的销售渠道也在不断拓展,特别是零售和电商渠道的快速发展,为医药企业提供了新的销售机会。
研报提到了哪些风险提示?
研报提到了创新药放量不及预期和线上渠道竞争加剧的风险。创新药的研发和生产需要大量的资金和时间投入,如果创新药的市场推广和销售不及预期,可能会对公司业绩造成影响。此外,随着线上渠道的快速发展,医药生物企业之间的竞争也在加剧,如果公司不能有效应对线上渠道的竞争,可能会对公司市场份额造成影响。
你可能感兴趣
深耕CKM领域,创新驱动增长——信立泰2026年半年报点评
国金证券2026-08-27
慢病(CKM)领域持续深耕、未来销售放量可期
华西证券2025-11-27
深耕半导体设备领域,创新驱动成长
机械设备华西证券2019-10-10
深耕大众美妆领域,“多品牌矩阵+电商+单牌店”驱动未来增长
基础化工国金证券2018-07-17
公司首次覆盖报告:聚焦肿瘤领域,出海+创新驱动新增长
开源证券2025-02-26
Q3加大研发投入,多领域创新驱动未来增长!"#$%
华安证券2024-11-06
华创医药投资观点&研究专题周周谈·第150期:从研发日看信立泰CKM创新管线布局
医药生物华创证券2025-11-15
布局CKM全周期,全面创新出海新征程
医药生物华安证券2025-10-28
深度报告:深耕工程建设夯实业绩,煤化工领域发力创新篇章
建筑建材民生证券2017-02-16
24H1业绩短暂承压,持续深耕工业通信领域,坚持研发创新助力长期发展
长城证券2024-09-03