猜你想问
这份研报的核心内容是什么?
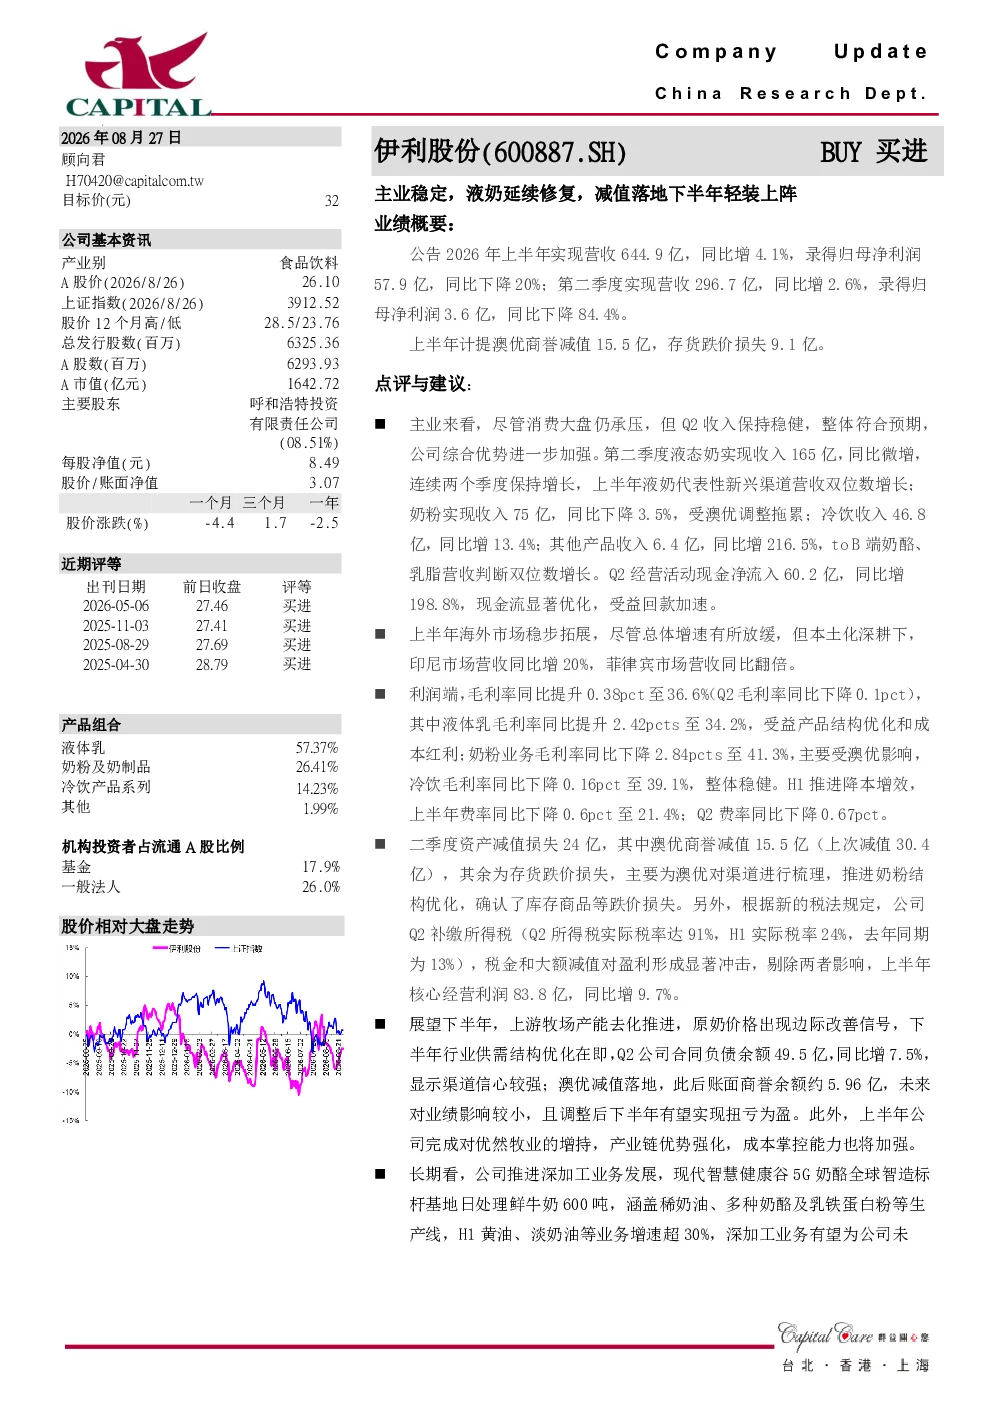
这份研报的核心内容是分析伊利股份的主业表现,液态奶业务的持续修复,以及资产减值对下半年的影响。报告指出,尽管消费大盘承压,但伊利Q2液态奶收入微增且连续两季度保持增长,新兴渠道营收双位数增长。奶粉业务受澳优调整拖累收入下降3.5%,但冷饮和其他产品如奶酪、乳脂的to B端收入双位数增长。Q2经营活动现金净流入60.2亿,同比增198.8%,回款加速。海外市场表现良好,印尼和菲律宾市场营收同比显著增长。利润端,毛利率同比提升0.38pct至36.6%,液体乳毛利率提升2.42pct至34.2%,但奶粉业务毛利率下降2.84pct至41.3%。Q2资产减值损失24亿,其中澳优商誉减值15.5亿,所得税实际税率达91%,税金和减值显著冲击盈利,剔除后上半年核心经营利润同比增9.7%。下半年展望中,上游牧场产能去化推进,原奶价格边际改善,渠道信心较强,澳优减值落地后商誉余额约5.96亿,未来影响较小,下半年有望扭亏为盈。优然牧业增持强化产业链优势。
食品饮料行业的发展趋势如何?
食品饮料行业的发展趋势呈现多元化特点。一方面,消费大盘承压下,企业更注重产品结构优化和新兴渠道拓展。伊利液态奶业务通过新兴渠道实现双位数增长,冷饮和其他深加工产品如奶酪、乳脂的to B端收入也保持双位数增长,显示出行业向高附加值产品转型的趋势。另一方面,海外市场成为重要增长点,印尼和菲律宾市场营收同比显著增长,反映本土化深耕策略的有效性。此外,行业竞争加剧,企业通过产业链整合和上游资源控制强化竞争优势,如伊利优然牧业的增持。同时,成本控制和效率提升也是行业关键,伊利Q2经营活动现金净流入大幅增长,回款加速,显示出良好的运营效率。未来,行业将继续向健康化、个性化、高端化方向发展,企业需不断创新以适应市场需求变化。
报告重点分析了哪些方向?
报告重点分析了伊利股份的主业稳健修复、液态奶业务的持续增长、以及资产减值对财务状况的影响。在主业表现方面,报告详细分析了液态奶、奶粉、冷饮等核心业务的收入增长情况,特别是新兴渠道和to B端业务的增长亮点。利润端,报告重点解读了毛利率变化、费用率优化以及资产减值对盈利能力的影响,指出尽管税负和减值冲击显著,但核心经营利润仍实现增长。海外市场拓展也是分析重点,印尼和菲律宾市场的成功表现体现了伊利全球化战略的成效。此外,报告还展望了下半年的经营状况,强调上游牧场去化、原奶价格改善、渠道信心增强等因素对业绩的积极影响,以及优然牧业增持对产业链的强化作用。总体来看,报告围绕伊利的主业发展、财务表现、市场拓展和未来展望进行了全面分析。
当前市场对伊利股份的判断是什么?
当前市场对伊利股份的判断主要基于其稳健的经营表现和积极的未来展望。尽管消费大盘承压,但伊利液态奶业务连续两季度保持增长,新兴渠道和深加工产品表现亮眼,显示出较强的市场适应能力。报告指出,伊利Q2经营活动现金净流入大幅增长,回款加速,财务状况持续改善。海外市场拓展成效显著,印尼和菲律宾市场的营收增长反映了其全球化战略的成功。利润端,虽然奶粉业务受澳优影响毛利率有所下降,但整体毛利率仍保持提升,费用率优化效果明显。资产减值损失较上次减少,未来影响较小,下半年有望扭亏为盈。市场对伊利产业链优势的强化、高股息回报以及计划回购注销股份也给予积极评价。综合来看,市场对伊利股份的判断是,其在行业压力下仍能保持稳健修复,未来增长潜力较大。
研报提示了哪些风险?
研报提示了伊利股份面临的主要风险,包括资产减值和税负对短期盈利的冲击。报告指出,Q2资产减值损失达24亿,其中澳优商誉减值15.5亿,所得税实际税率高达91%,显著影响了当期盈利。虽然减值落地后未来影响较小,但短期内仍需关注其对财务状况的冲击。此外,行业竞争加剧也是潜在风险,食品饮料行业集中度较高,企业间竞争激烈,可能影响市场份额和盈利能力。原材料价格波动,尤其是上游原奶价格,对伊利成本控制构成挑战。同时,消费需求变化和新兴渠道的快速崛起,要求企业持续创新和调整策略,以适应市场变化。海外市场拓展也面临政策风险和当地市场竞争压力。总体来看,研报提示投资者需关注资产减值、行业竞争、原材料价格波动以及海外市场风险等因素。