猜你想问
这份研报的核心内容是什么?
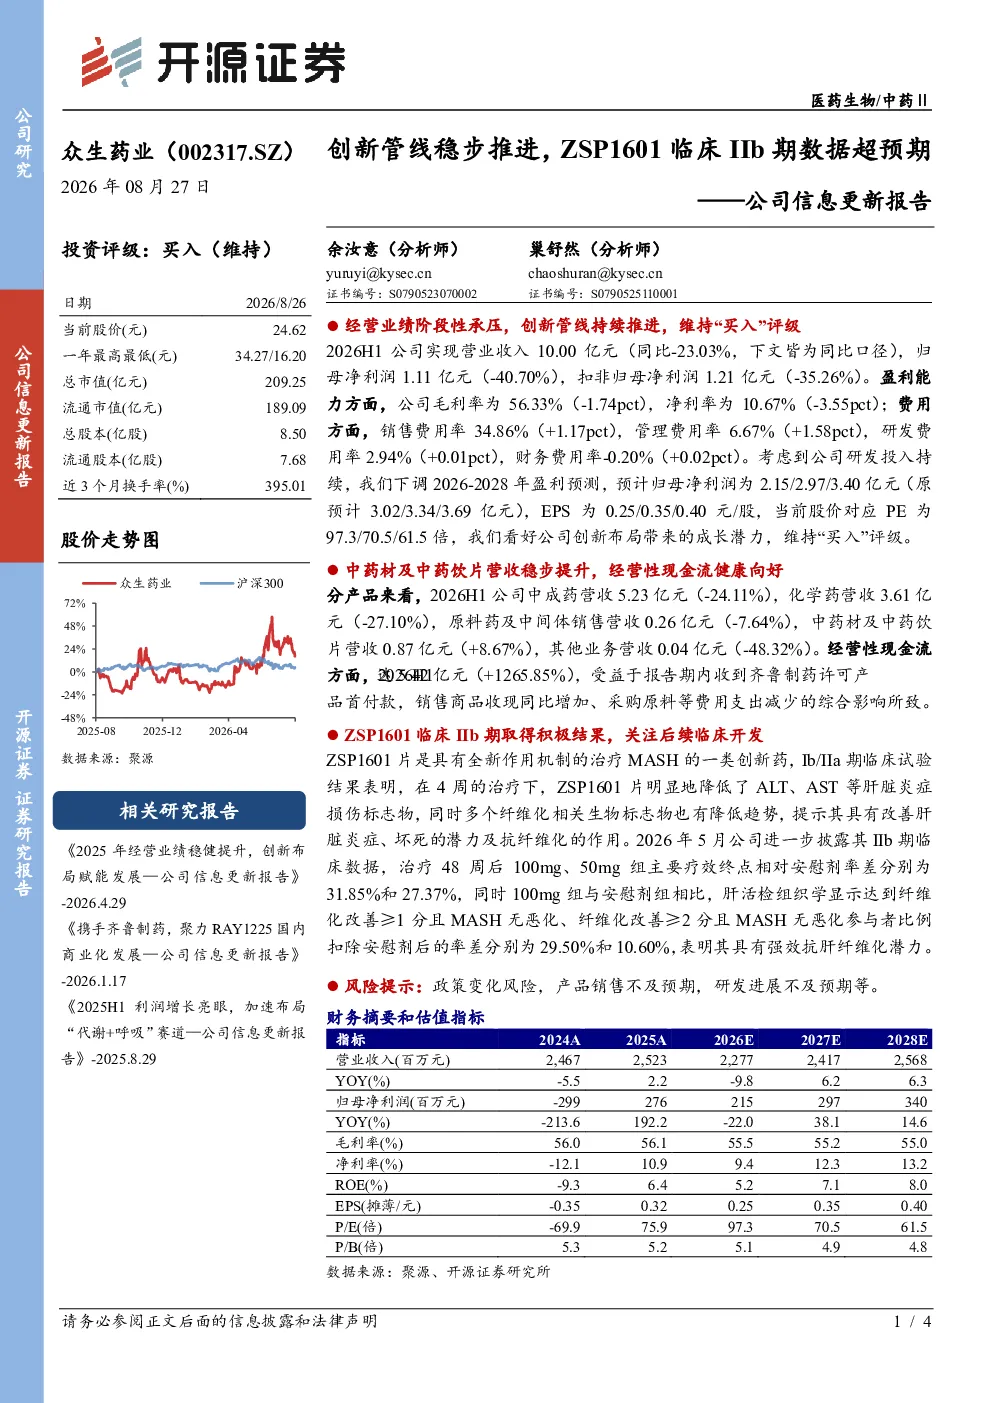
该研报指出,尽管公司2026年上半年经营业绩承压,但创新管线持续推进,特别是ZSP1601片(治疗MASH的创新药)IIb期临床数据超预期,显示出强效抗肝纤维化潜力。报告维持“买入”评级,主要基于公司持续的研发投入和创新布局带来的成长潜力。
医药生物行业的发展趋势如何?
医药生物行业持续关注创新药研发,特别是治疗MASH等创新药物的临床进展。该报告以ZSP1601为例,展示了创新药研发对行业的重要性,未来行业将更加聚焦于临床数据优异的创新药物和管线布局。
研报重点分析了哪些方面?
研报重点分析了公司2026年上半年的经营业绩,包括营收、净利润、毛利率、费用率等关键数据,以及ZSP1601片的IIb期临床数据。同时,报告下调了2026-2028年的盈利预测,并维持“买入”评级,强调公司创新布局的长期价值。
当前医药生物市场的现状如何?
当前医药生物市场面临业绩波动,部分公司短期经营承压,但创新药研发仍是行业核心驱动力。该报告以众生药业为例,展示了行业在业绩压力下仍需持续投入研发,以保持长期竞争力。
研报提到了哪些风险提示?
研报提示了政策变化、产品销售不及预期、研发进展不及预期等风险。这些风险可能影响公司的业绩和未来发展,投资者需关注政策动向、市场接受度和研发进展,以评估投资风险。
你可能感兴趣
ZSP1601片IIb期临床数据积极,有望新增重磅潜力单品
医药生物国盛证券2026-05-19
公司信息更新报告:管线创新稳步推进,中药研发龙头地位持续巩固
医药生物开源证券2025-02-26
公司信息更新报告:2024Q3业绩增长亮眼,创新管线上市进程稳步推进
开源证券2024-10-31
公司信息更新报告:产品换挡期业绩略微承压,创新转型稳步推进
开源证券2024-08-25
公司信息更新报告:产品换挡期业绩略微承压,创新转型稳步推进
医药生物开源证券2024-08-25
公司信息更新报告:促性激素收入稳步提升,加快差异化创新管线研发
医药生物开源证券2024-08-23
公司信息更新报告:低浓度阿托品持续放量,新药管线稳步推进
医药生物开源证券2026-04-27
公司信息更新报告:低浓度阿托品持续放量,新药管线稳步推进
医药生物开源证券2026-08-29
公司信息更新报告:前三季度上市产品销售稳健增长,在研管线稳步推进
医药生物开源证券2024-10-23
公司信息更新报告:低浓度阿托品持续放量,新药管线稳步推进
医药生物开源证券2025-08-28