猜你想问
这份研报的核心内容是什么?
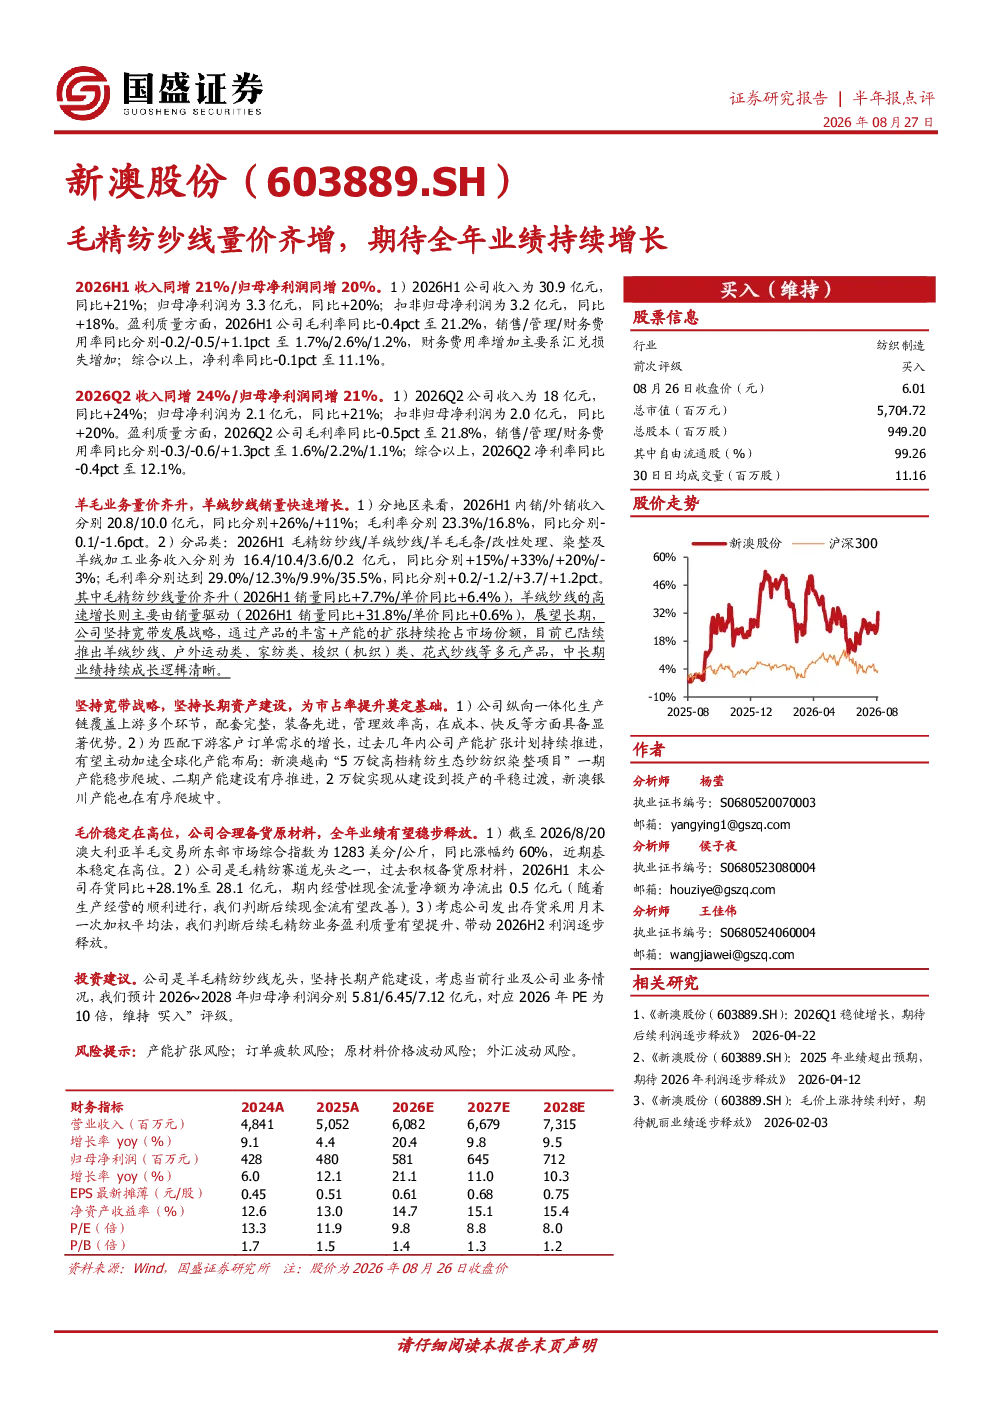
本报告分析新澳股份2026H1及Q2业绩表现,显示公司收入同比增长21%-24%,归母净利润同比增长20%-21%。毛精纺纱线业务量价齐增,销量同比增长7.7%,单价同比增长6.4%。公司坚持宽带发展战略,持续推进产能扩张,新澳越南项目一期产能稳步爬坡。报告关注澳大利亚羊毛价格上涨约60%,公司存货同比增长28.1%至28.1亿元,经营性现金流净流出0.5亿元,但毛精纺业务盈利质量有望提升。
纺织服装行业发展趋势如何?
纺织服装行业正经历数字化转型和绿色可持续发展趋势。品牌向上游延伸,加强供应链管理,提升产品附加值。功能性、个性化产品需求增长,推动产业升级。同时,原材料成本波动、劳动力成本上升及环保政策收紧对行业带来挑战。企业需通过技术创新、品牌建设和渠道优化应对市场变化,保持竞争优势。
报告重点分析了哪些方向?
报告重点分析新澳股份的业绩增长驱动因素,包括毛精纺纱线业务量价齐升、纵向一体化生产链优势及产能扩张战略。公司内销和外销收入分别同比增长26%和11%,毛精纺纱线、羊绒纱线等核心产品收入增长显著。报告同时关注原材料价格波动对成本的影响,以及公司通过备货原材料应对市场变化的做法。
当前市场对纺织服装行业的现状如何?
当前纺织服装市场呈现多元化发展态势,消费者需求趋向个性化、高品质和环保化。国内外品牌竞争激烈,线上线下渠道融合加速。原材料价格,特别是羊毛价格持续上涨,对行业利润率造成压力。企业需加强成本控制,提升产品创新能力,以应对市场变化。同时,全球供应链重构和贸易环境变化也带来不确定性。
研报提示了哪些风险?
报告提示新澳股份面临产能扩张风险,需关注新增产能能否顺利爬坡及市场需求匹配度。订单疲软风险需警惕行业周期性波动对销售的影响。原材料价格波动风险,尤其是羊毛价格高位运行对成本端造成压力。外汇波动风险需关注汇率变动对财务报表的影响。此外,环保政策收紧也可能增加企业运营成本。
你可能感兴趣
公司信息更新报告:毛精纺纱线量利齐升,羊绒纱线市场持续开拓
纺织服装开源证券2025-04-22
公司首次覆盖报告:毛精纺纱线龙头经纬全球,扩产扩品类齐头并进
纺织服装开源证券2024-06-19
专注于毛精纺纱线产业链
纺织服装上海证券2014-12-18
量价齐升助推业绩增长,预增100%超去年全年
化石能源信达证券2021-06-21
全年量价齐升业绩高增,稀土产品静待需求回暖
有色金属财通证券2023-02-16
2024年业绩预增点评:全年业绩符合预期,四季度制冷剂板块量价齐升
基础化工民生证券2025-01-24
量价齐升全年业绩高增,三代制冷剂即将进入景气上行期
基础化工华安证券2023-01-12
量价齐升带动全年业绩高增,晶圆产能有望加速释放
电子设备安信证券2022-03-31
海参毛利率下滑拖累业绩,期待13年量价齐增
农林牧渔中投证券2013-03-26
二季度业绩企稳回升,期待下半年产品量价齐增
电子设备中邮证券2018-08-16