猜你想问
滨江集团最新报告核心内容是什么?
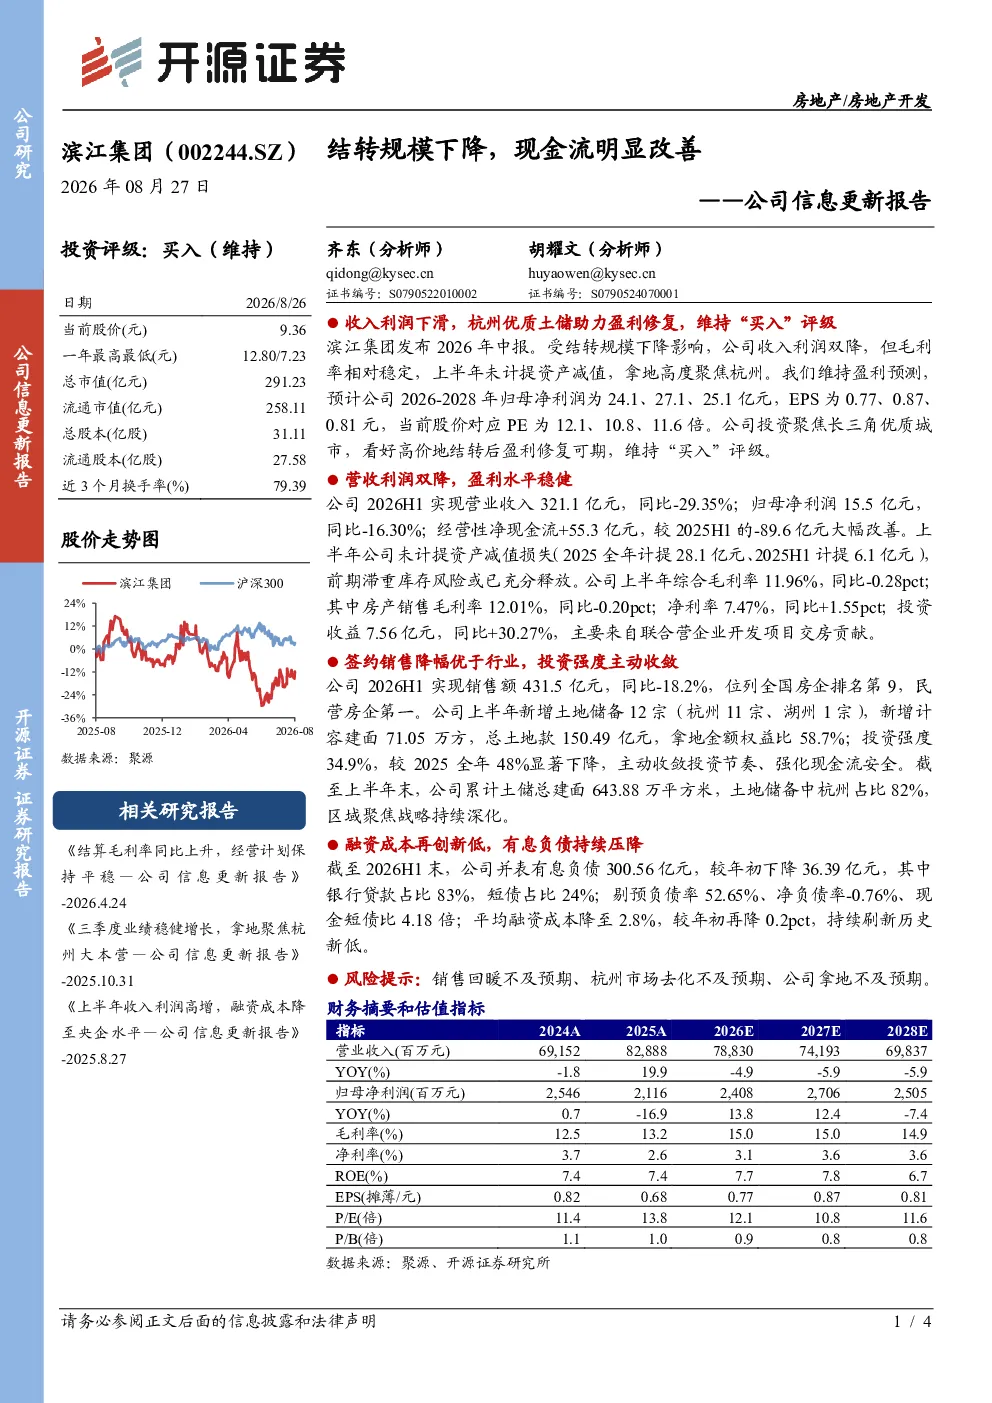
该报告指出,滨江集团2026年上半年受结转规模下降影响,营业收入和归母净利润同比双降,但毛利率相对稳定,未计提资产减值。公司经营稳健,前期库存风险已充分释放,融资成本创新低至2.8%,有息负债持续压降。拿地策略高度聚焦杭州,新增土地储备12宗,总土地款150.49亿元,杭州占比82%。看好高价地结转后盈利修复,维持‘买入’评级。
当前房地产赛道发展趋势如何?
报告显示,滨江集团2026年上半年销售额431.5亿元,同比-18.2%,位列全国房企第9,民营房企第一。新增土地储备投资强度34.9%,较2025全年48%显著下降,反映行业拿地策略趋于谨慎。公司聚焦长三角优质城市,杭州土储占比82%,显示对核心区域市场信心。整体看,行业销售规模调整期,企业更注重现金流和土地储备质量。
报告重点分析了哪些方向?
报告重点分析了滨江集团结转规模下降对业绩的影响,以及现金流大幅改善的原因。公司未计提资产减值,融资成本和有息负债双降,经营性净现金流达55.3亿元。拿地策略聚焦杭州高价地,新增土地储备12宗,总土地款150.49亿元,权益比58.7%。同时,报告预测2026-2028年归母净利润分别为24.1、27.1、25.1亿元,EPS为0.77、0.87、0.81元。
当前市场现状如何判断?
报告指出,滨江集团2026年上半年收入利润双降,但毛利率稳定,净利率同比提升1.55pct至7.47%,显示产品结构优化。经营性净现金流大幅改善,达55.3亿元,较2025H1显著好转。公司销售规模位列全国房企第9,民营房企第一,但拿地强度下降,反映行业在销售调整期更注重财务稳健。杭州土储占比82%,显示对核心城市市场信心。
报告提示了哪些风险?
报告提示了三方面风险:一是销售回暖不及预期,可能导致业绩恢复缓慢;二是杭州市场去化不及预期,影响土储变现效率;三是公司拿地不及预期,可能影响未来业绩增长潜力。此外,行业整体销售规模调整期,政策变化也可能带来不确定性。建议投资者关注公司销售回款和土地储备进展。