猜你想问
26H1业绩高增,净利率创历史新高具体表现如何?
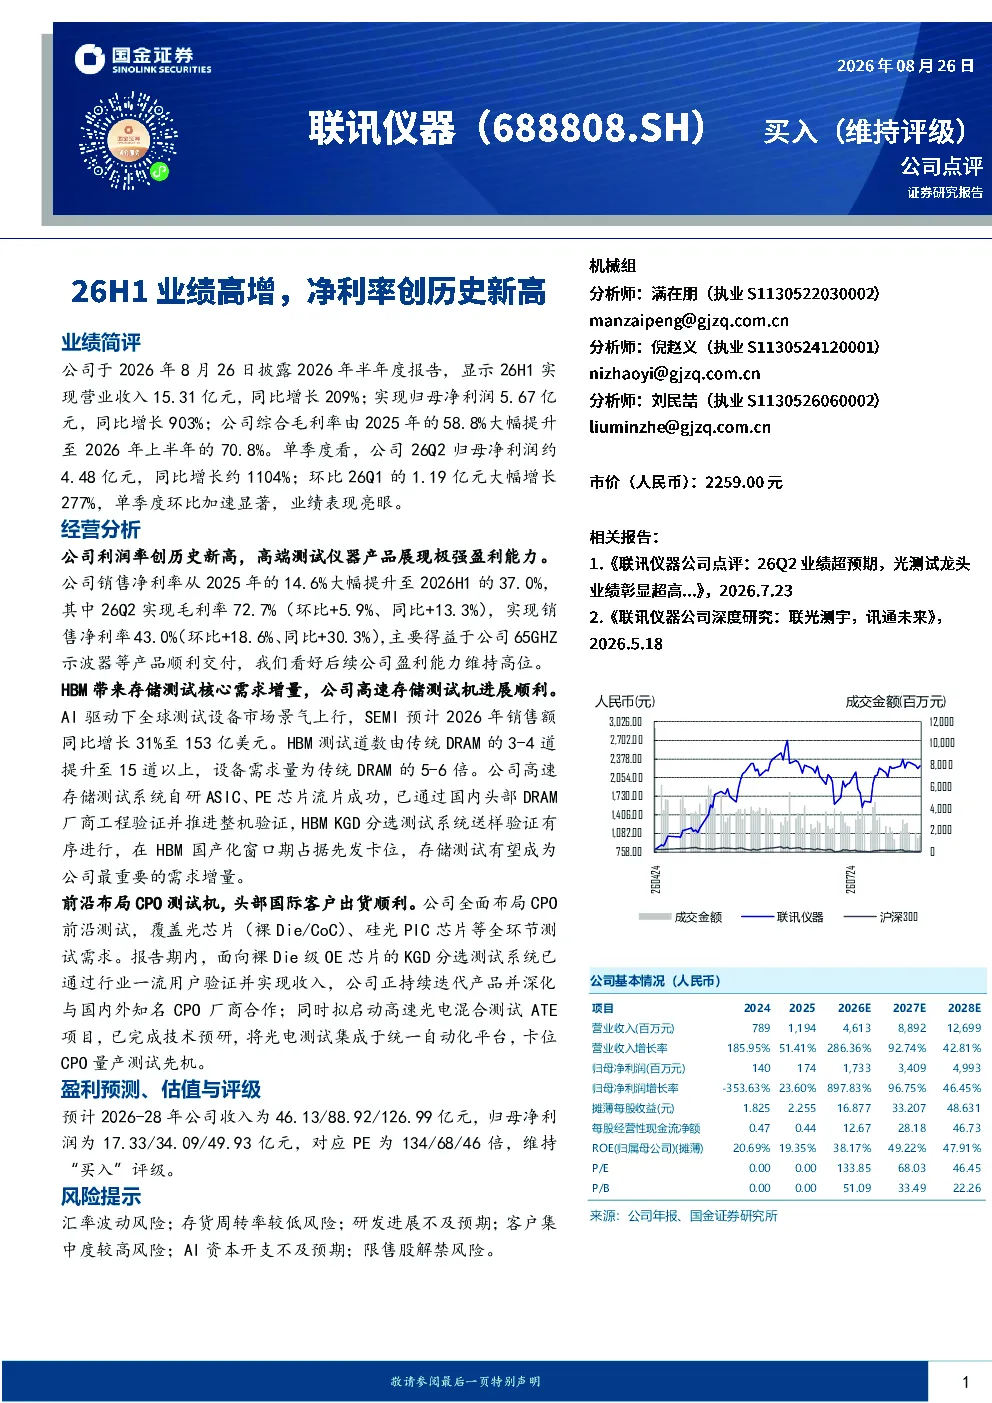
2026年半年度报告显示,公司实现营业收入15.31亿元,同比增长209%;归母净利润5.67亿元,同比增长903%。综合毛利率大幅提升至70.8%,其中26Q2归母净利润约4.48亿元,同比增长约1104%,环比增长277%,业绩表现亮眼。销售净利率从2025年的14.6%提升至2026H1的37.0%,主要得益于65GHz示波器等产品顺利交付。
AI驱动下,测试设备行业发展趋势如何?
SEMI预计2026年全球测试设备销售额同比增长31%至153亿美元。HBM测试道数提升至15道以上,需求量为传统DRAM的5-6倍。公司高速存储测试系统已通过国内头部DRAM厂商工程验证,在HBM国产化窗口期占据先发优势,存储测试将成为重要增量需求。
报告重点分析了哪些业务方向?
报告重点分析了公司65GHz示波器等新产品交付带来的盈利能力提升,以及AI驱动的高速存储测试系统布局。公司全面布局CPO测试,覆盖光芯片、硅光PIC芯片等全环节,面向裸Die级OE芯片的KGD分选测试系统已通过验证并实现收入,同时拟启动高速光电混合测试ATE项目。
当前测试设备市场现状如何?
全球测试设备市场在AI驱动下景气上行,高速存储测试需求显著增长。HBM测试道数提升至15道以上,需求量大。公司高速存储测试系统已通过国内头部DRAM厂商工程验证,在HBM国产化窗口期占据先发优势。CPO测试市场潜力巨大,公司已全面布局相关测试设备。
研报提示了哪些风险?
研报提示汇率波动风险、存货周转率较低风险、研发进展不及预期风险、客户集中度较高风险、AI资本开支不及预期风险、限售股解禁风险。需关注这些因素可能对公司经营和业绩带来的影响。
你可能感兴趣
Q3业绩超预期,净利率创历史新高
食品饮料太平洋证券2023-10-25
2022Q2订单、收入、业绩均创历史新高,净利率超预期增长
商贸零售德邦证券2022-08-09
2023一季报点评:业绩持续超预期,净利率创历史新高
东吴证券2023-04-27
中航光电2022年一季报点评:业绩符合预期,净利率创历史新高
国泰君安证券2022-05-04
3季度净利润同比增长59%,净利率创3季度历史新高
食品饮料交银国际2023-11-01
公司动态点评:Q1净利率创历史新高,产能爬坡营收规模有望再上台阶
电子设备长城证券2021-04-24
国博电子2023年年报点评:净利率创历史新高,应用领域不断拓展
电子设备国泰君安证券2024-05-09
收入增长靓丽,Q3净利率创历史新高
纺织服装华西证券2023-10-30
净利率创历史新高,看好农药景气度持续提升
农林牧渔联讯证券2019-04-23
23Q1净利超预期,净利率创历史新高
纺织服装华西证券2023-04-24