猜你想问
燕京啤酒2026年中报核心数据有哪些?
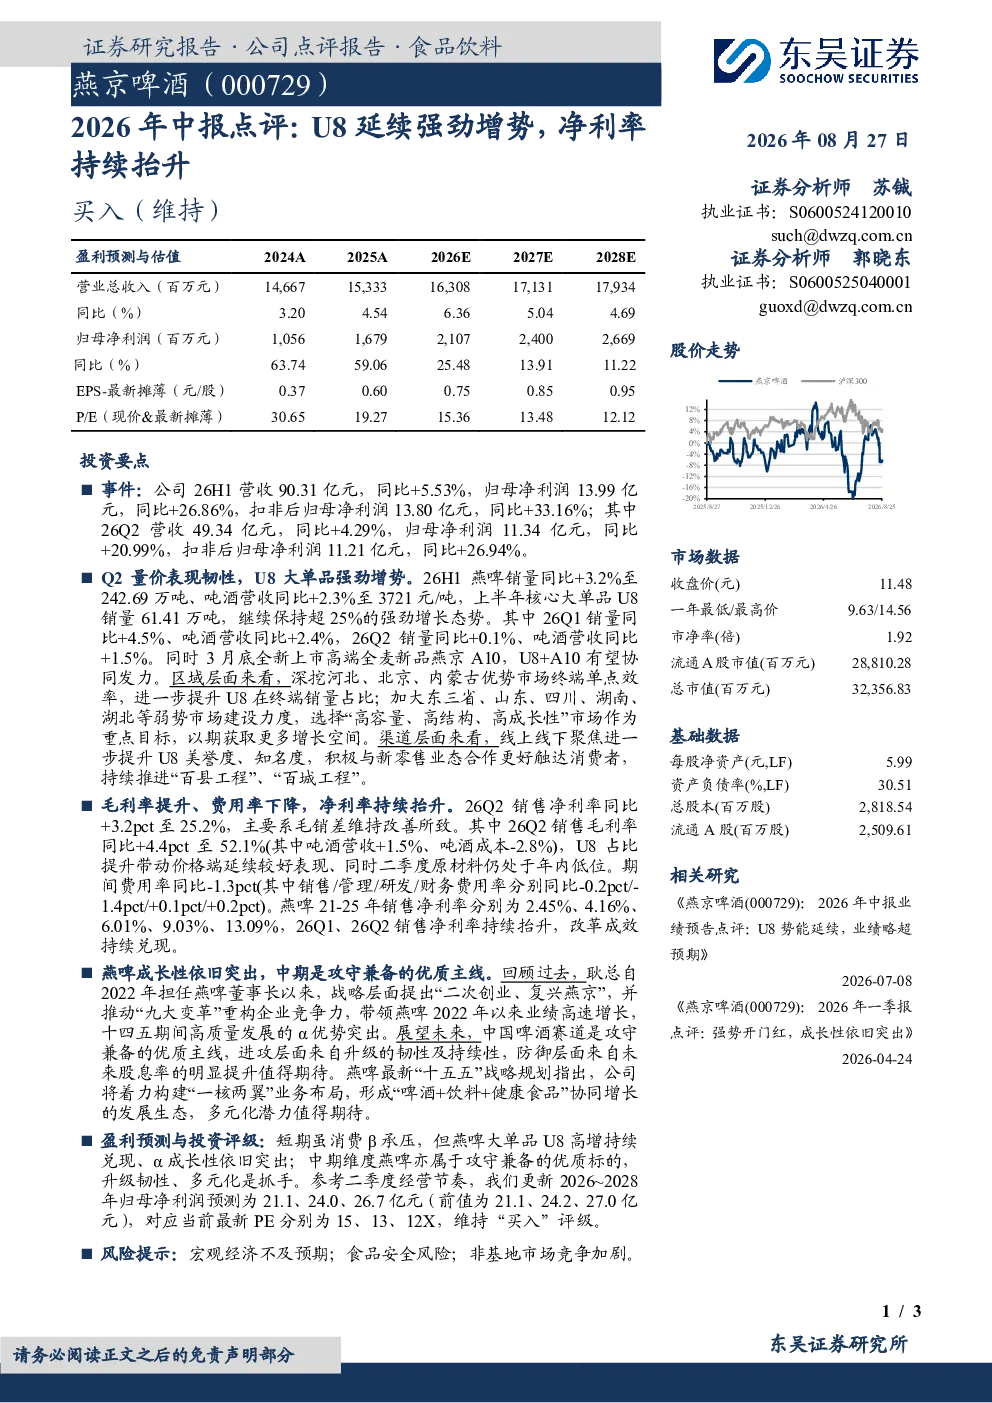
燕京啤酒2026年上半年营收90.31亿元,同比增长5.53%;归母净利润13.99亿元,同比增长26.86%;扣非后归母净利润13.80亿元,同比增长33.16%。第二季度营收49.34亿元,同比增长4.29%;归母净利润11.34亿元,同比增长20.99%;扣非后归母净利润11.21亿元,同比增长26.94%。销量同比增长3.2%至242.69万吨,吨酒营收同比增长2.3%至3721元/吨。核心大单品U8销量61.41万吨,同比增长超25%。
食品饮料行业未来发展趋势如何?
食品饮料行业未来发展趋势呈现多元化与高端化特点。一方面,传统消费品牌通过产品升级和渠道优化提升竞争力;另一方面,健康化、功能性产品需求增长迅速,推动行业向“健康+品质”方向转型。同时,数字化技术赋能渠道变革,线上线下融合加速,新零售业态成为重要增长点。企业需关注消费升级趋势,加强品牌建设与产品创新,以适应市场变化。
燕京啤酒报告重点分析了哪些方面?
燕京啤酒报告重点分析了公司业绩增长点、产品结构优化及盈利能力提升。报告指出,U8大单品销量超25%增长是核心驱动力,燕京A10新品上市与U8协同发力。同时,公司通过区域市场深挖和渠道升级提升美誉度。盈利能力方面,第二季度销售净利率提升至25.2%,毛利率达52.1%,主要得益于毛销差改善和成本控制。此外,报告还分析了公司“一核两翼”业务布局及“啤酒+饮料+健康食品”协同生态构建。
当前啤酒市场现状如何判断?
当前啤酒市场呈现结构性分化态势。高端化趋势明显,消费者对品质和健康需求提升,推动高端产品市场份额增长。同时,区域市场竞争加剧,企业需平衡优势市场深耕与弱势市场拓展。渠道层面,线上线下融合加速,新零售成为重要增长点,品牌需加强渠道协同。此外,原材料成本波动和食品安全问题仍是行业需关注的挑战。燕京啤酒通过产品创新和渠道优化,在竞争格局中保持优势。
研报提示了哪些风险因素?
研报提示了宏观经济不及预期、食品安全风险及非基地市场竞争加剧等风险因素。宏观经济波动可能影响消费需求,食品安全事件会损害品牌声誉,非基地市场竞争加剧则可能压缩市场份额。企业需加强成本控制、提升产品品质、优化渠道布局以应对风险。此外,行业政策变化和原材料价格波动也可能对经营产生影响,需保持警惕。