猜你想问
炒菜机器人如何赋能餐饮降本增效?
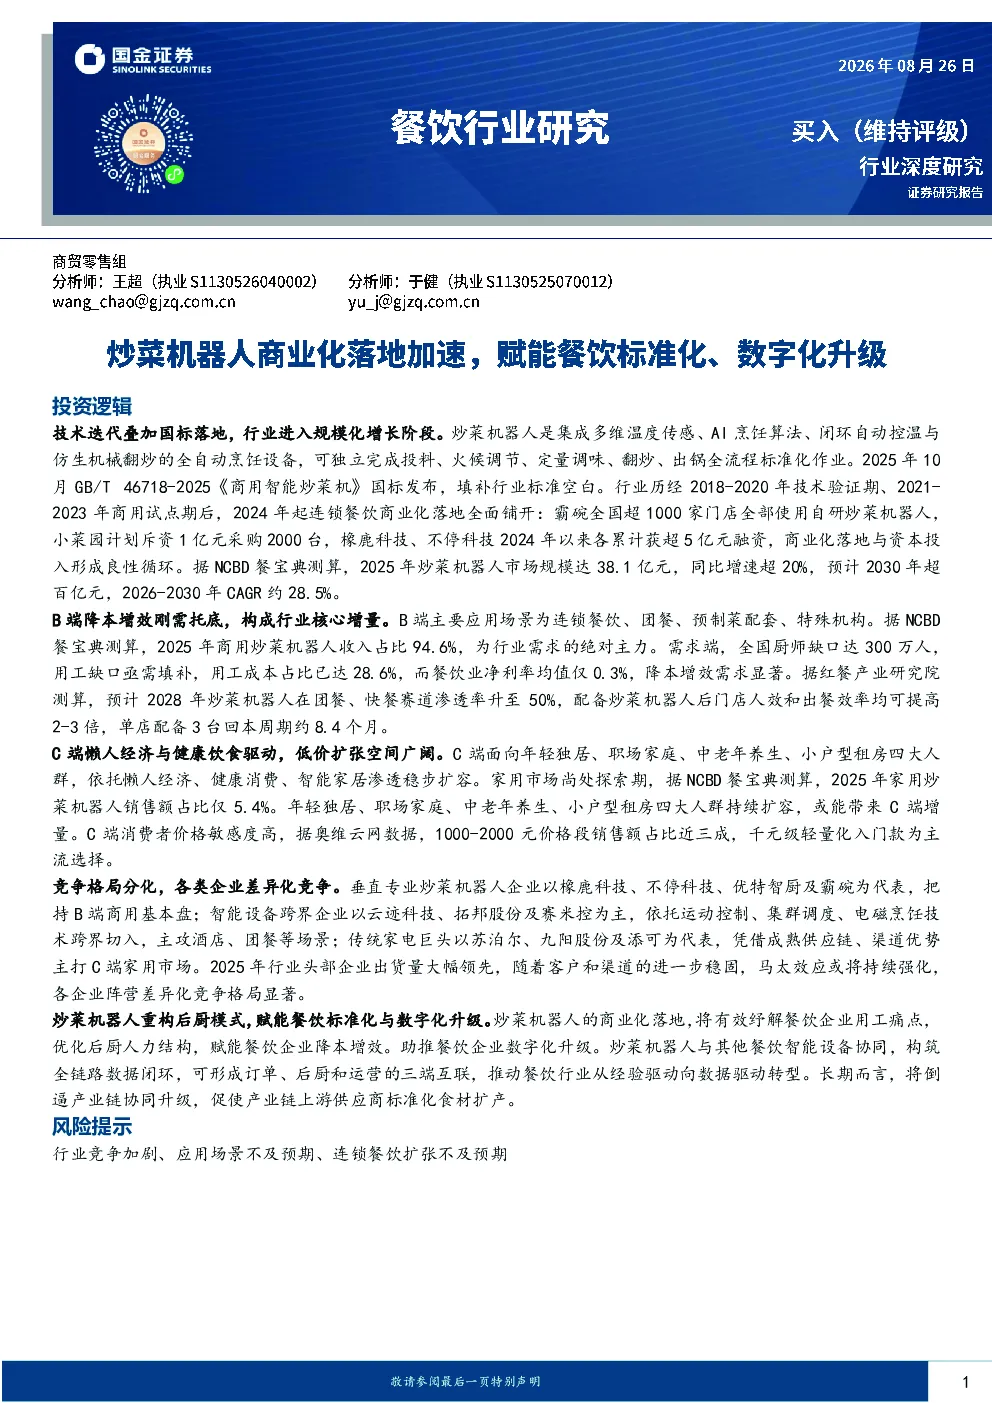
炒菜机器人通过独立完成烹饪全流程标准化作业,助力餐饮企业降本增效。2025年国标发布填补行业空白,推动行业技术迭代。商用落地加速,2024年起连锁餐饮规模化部署,资本投入加码。商用场景持续渗透,2025年市场规模达38.1亿元,2030年有望超百亿元,其中商用机器人收入占比94.6%。政策补贴刺激短期采购,AI+技术提升智能化,规模效应优化成本。但复杂技法还原、设备稳定性、高采购价、推广售后体系、标准化出餐适应性及消费者认知等因素或制约行业拓展。
炒菜机器人赛道发展趋势如何?
炒菜机器人行业历经技术验证、商用试点,正加速规模化增长。B端需求以连锁餐饮扩张、团餐高效需求、预制菜配套、特殊机构标准化为核心,C端则以懒人经济、健康饮食、独居群体、小户型厨房空间有限为驱动力。B端重视长期降本与系统稳定性,C端价格敏感度高,偏好便捷体验与颜值设计。市场呈现高线城市双线渗透、下沉市场B端先行的地域分层,B端线下C端线上渠道分离。行业从B端商用向C端家用渗透,从单点设备升级至智能厨房生态演进。
报告主要分析了哪些方向?
报告聚焦炒菜机器人行业的技术迭代、商业化落地、市场规模、政策影响及风险制约。分析B端降本增效需求与C端懒人经济驱动,B/C端需求分化及地域分层特征。剖析主要厂商格局,包括垂直领域技术深耕者、服务机器人企业延伸、家电巨头C端布局,三类企业差异化竞争推动市场发展。探讨炒菜机器人对后厨模式重构、餐饮数字化升级、新型餐饮模式催生及产业生态重构的长期影响。
当前炒菜机器人市场现状如何?
当前炒菜机器人市场呈现规模化增长态势,商用场景持续渗透成核心增量。2025年市场规模达38.1亿元,2030年有望超百亿元,商用机器人收入占比94.6%。行业历经技术验证、商用试点,2024年起连锁餐饮商业化落地全面铺开,资本投入加码。B端需求旺盛,头部连锁品牌扩张、团餐高效需求、预制菜配套、特殊机构标准化等因素推动。C端需求以高线城市为主,懒人经济、健康饮食理念驱动。市场存在技术场景制约、成本高、推广售后体系不完善、标准化出餐难适应多样化场景、消费者认知等因素制约。
炒菜机器人发展存在哪些风险?
炒菜机器人发展面临多重风险。技术层面,复杂技法还原度、设备稳定性仍需提升;成本层面,商用机型采购价格高,规模效应尚未完全显现;市场层面,推广及售后体系不完善,标准化出餐难适应多样化场景;认知层面,C端消费者对智能化烹饪设备接受度有待提高。此外,政策补贴退坡后需求可持续性、行业标准缺失可能引发质量参差不齐、产业链协同不足等问题,或制约行业长期健康发展。