猜你想问
这份半年报的主要内容包括哪些?
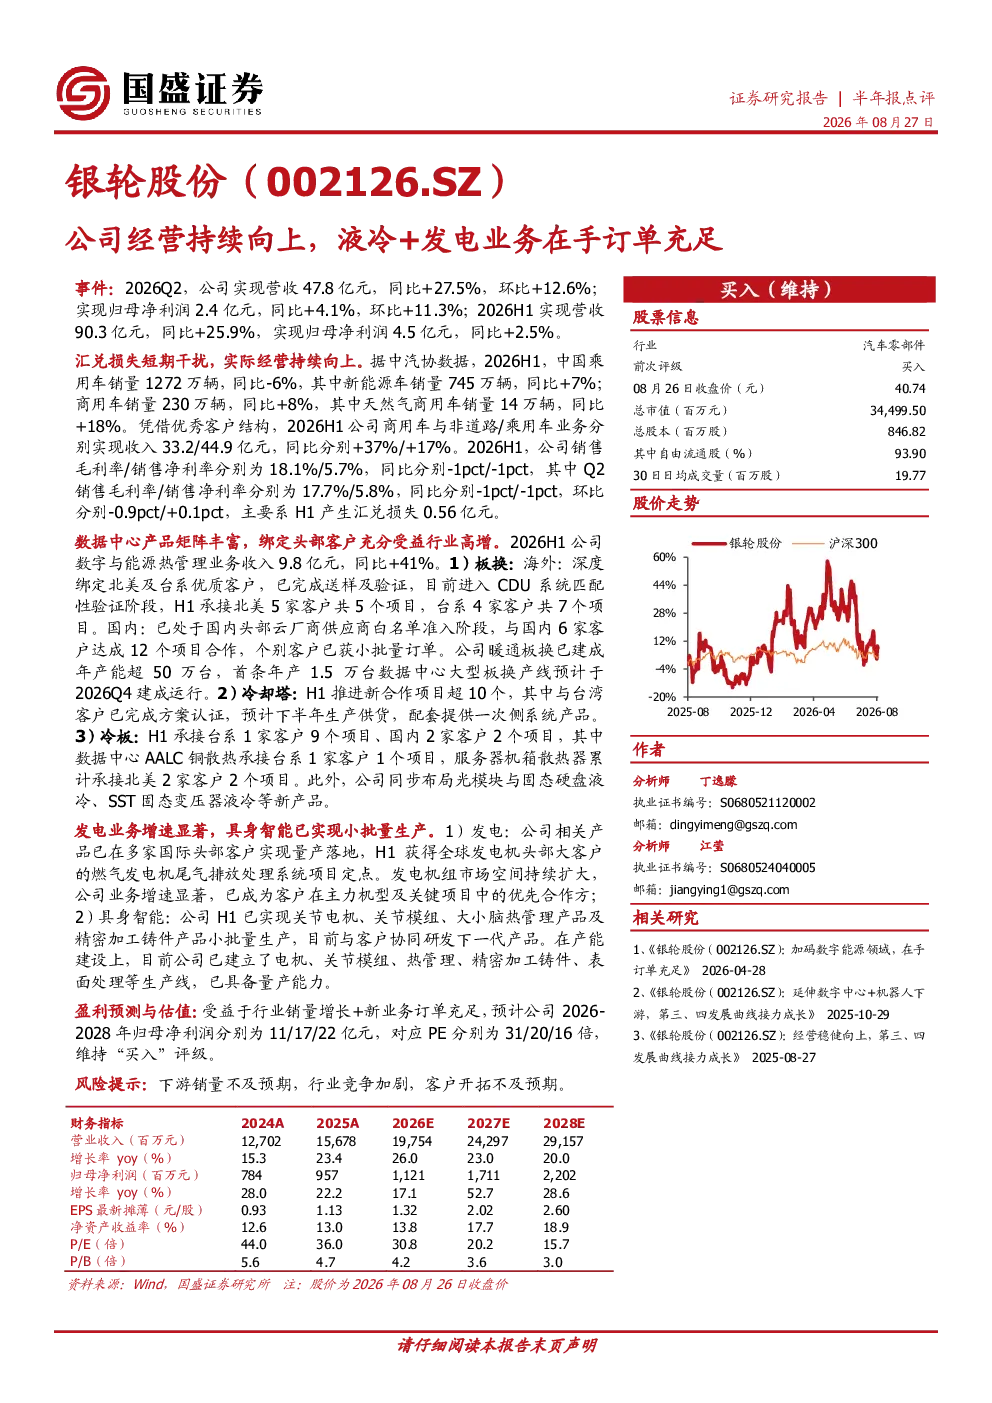
这份半年报显示公司经营持续向好,液冷与发电业务在手订单充足。2026年上半年公司实现营收90.3亿元,同比增长25.9%,归母净利润4.5亿元,同比增长2.5%。其中商用车与非道路/乘用车业务收入分别增长37%和17%,数据中心产品收入增长41%,发电业务增速显著。报告还提到公司毛利率和净利率略有下降,主要受汇兑损失影响。
液冷业务的发展趋势如何?
液冷业务方面,公司数据中心产品收入同比大幅增长41%,具体包括板换、冷却塔、冷板等业务。海外市场深度绑定北美及台系客户,进入CDU系统验证阶段;国内市场进入头部云厂商白名单,承接多个项目。此外,公司还在积极布局光模块、固态硬盘液冷、SST固态变压器液冷等新产品,显示出液冷业务的强劲发展势头。
报告重点分析了哪些业务方向?
报告重点分析了公司的液冷与发电业务。液冷业务方面,详细介绍了数据中心产品的收入构成和增长情况,包括板换、冷却塔、冷板等具体业务的表现,以及海外和国内市场的进展。发电业务方面,提到产品在多家国际头部客户量产,并获得全球发电机头部大客户的定点,业务增速显著。此外,报告还关注了公司具身智能业务的进展,实现关节电机等小批量生产。
当前市场对公司的判断是什么?
当前市场对公司的判断是经营持续向上,液冷与发电业务前景良好。公司2026年上半年营收和净利润均实现同比增长,显示出较强的盈利能力。液冷业务在数据中心领域表现突出,海外市场进展顺利,国内市场也获得头部云厂商认可。发电业务增速显著,已获得国际头部客户的定点。这些表现反映出公司在相关赛道的竞争优势和市场认可度。
报告中提到了哪些风险提示?
报告中提示了几个主要风险:一是下游销量不及预期,公司业务增长可能受到终端市场需求波动的影响;二是行业竞争加剧,液冷和发电业务领域竞争激烈,可能影响公司市场份额和盈利能力;三是客户开拓不及预期,新客户的获取和维持可能面临挑战。这些风险需要关注,但报告整体对公司的未来发展持积极态度。