公司概况与业绩表现
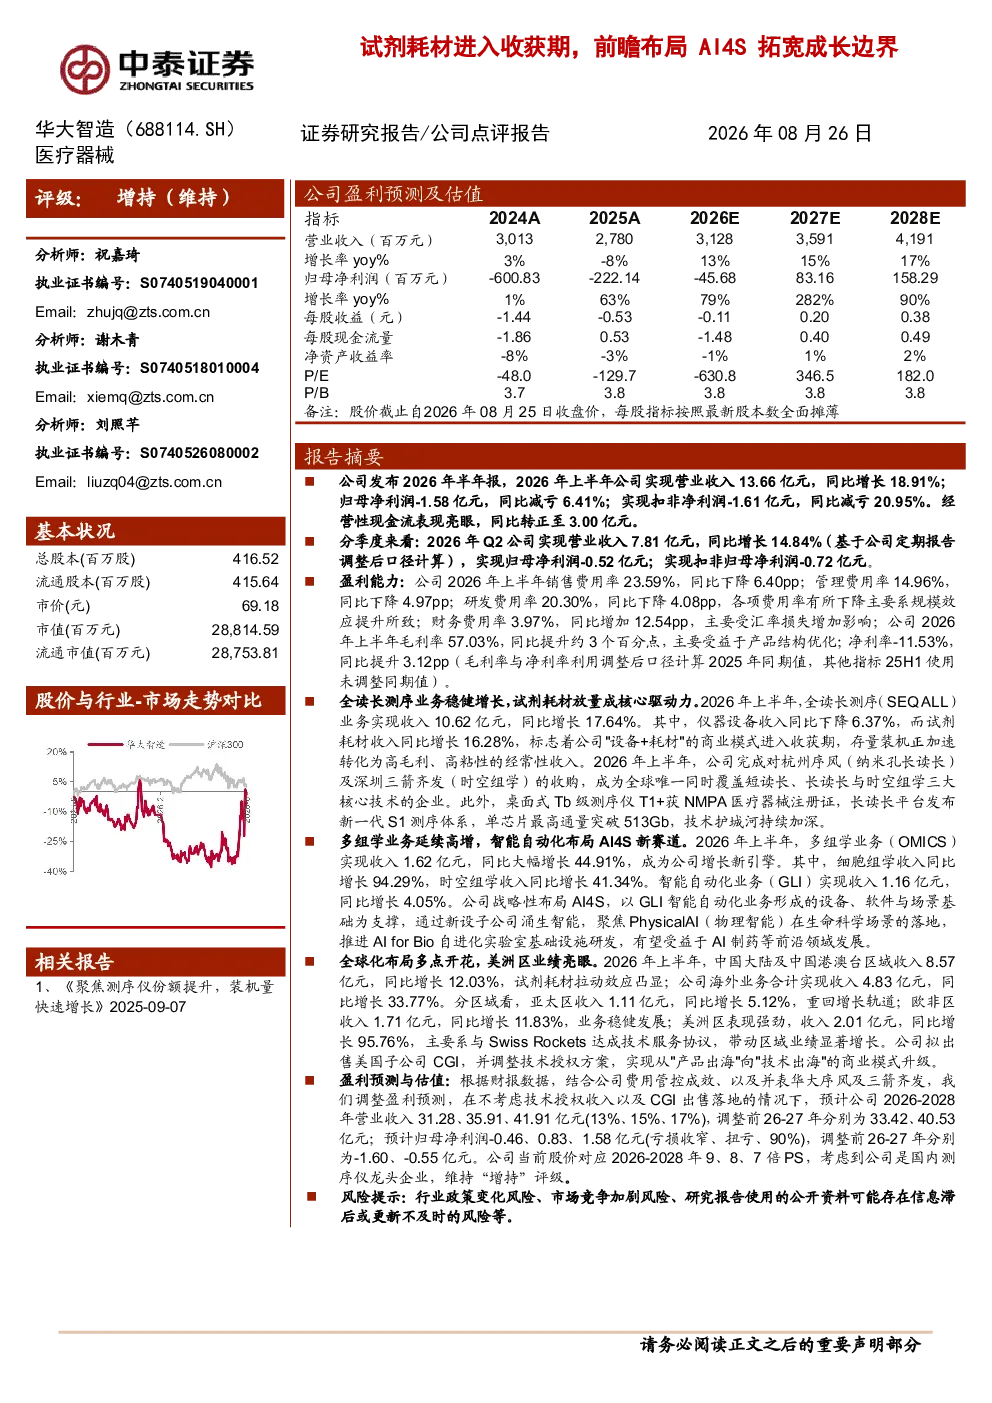
华大智造2026年上半年实现营业收入13.66亿元,同比增长18.91%;归母净利润-1.58亿元,同比减亏6.41%;扣非净利润-1.61亿元,同比减亏20.95%。经营性现金流转正至3.00亿元。Q2营业收入7.81亿元,同比增长14.84%,归母净利润-0.52亿元,扣非归母净利润-0.72亿元。
盈利能力分析
2026年上半年,销售费用率23.59%(同比下降6.40pp)、管理费用率14.96%(同比下降4.97pp)、研发费用率20.30%(同比下降4.08pp),各项费用率下降主要因规模效应提升;财务费用率3.97%(同比增加12.54pp),主要受汇率损失增加影响。毛利率57.03%(同比提升约3个百分点),主要受益于产品结构优化;净利率-11.53%(同比提升3.12pp)。
业务板块分析
- 全读长测序(SEQALL):收入10.62亿元(同比增长17.64%),其中仪器设备收入同比下降6.37%,试剂耗材收入同比增长16.28%,标志着"设备+耗材"模式进入收获期。公司完成对杭州序风及深圳三箭齐发的收购,成为全球唯一覆盖短读长、长读长与时空组学的企业。桌面式Tb级测序仪T1+获NMPA注册证,新一代S1测序体系单芯片最高通量突破513Gb。
- 多组学(OMICS):收入1.62亿元(同比增长44.91%),其中细胞组学收入同比增长94.29%,时空组学收入同比增长41.34%。智能自动化(GLI)收入1.16亿元(同比增长4.05%)。公司布局AI4S,通过涌生智能聚焦PhysicalAI在生命科学场景的落地,推进AIforBio自进化实验室基础设施研发。
- 区域布局:中国大陆及港澳台区域收入8.57亿元(同比增长12.03%),海外业务收入4.83亿元(同比增长33.77%)。美洲区表现强劲,收入2.01亿元(同比增长95.76%),主要因与SwissRockets达成技术服务协议。公司拟出售美国子公司CGI,并调整技术授权方案,实现从"产品出海"向"技术出海"的升级。
研究结论与估值
调整后预计公司2026-2028年营业收入31.28、35.91、41.91亿元(同比13%、15%、17%),归母净利润-0.46、0.83、1.58亿元(亏损收窄、扭亏、90%)。当前股价对应2026-2028年9、8、7倍PS,维持"增持"评级。
风险提示
行业政策变化风险、市场竞争加剧风险等。