猜你想问
这份研报的核心内容是什么?
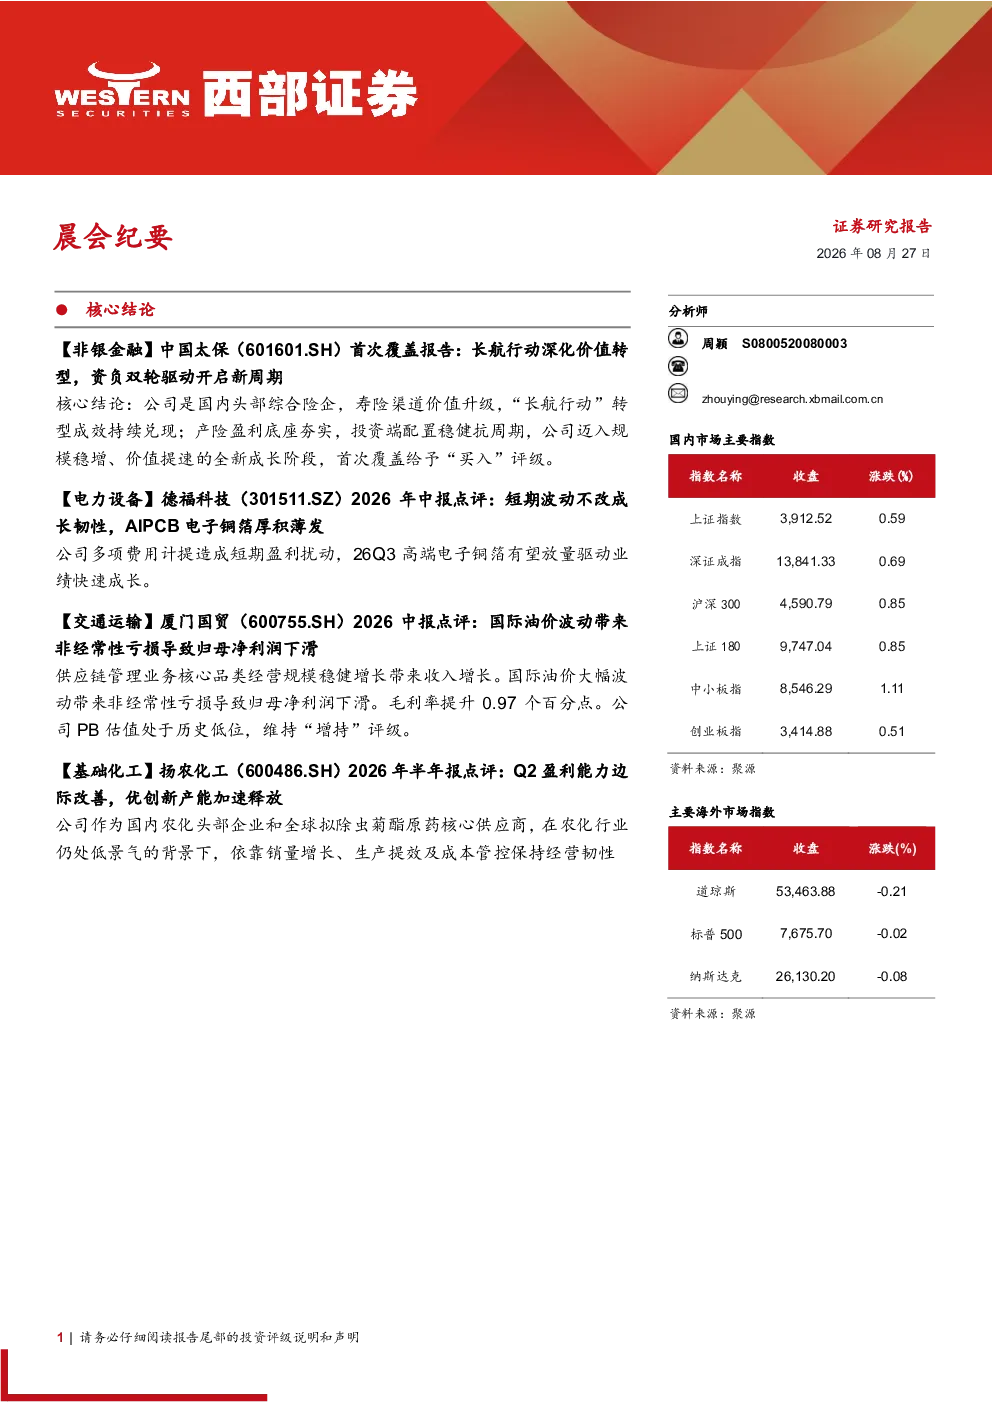
该研报主要分析中国太保的转型成效与价值提升。报告指出公司寿险渠道通过“长航行动”实现价值升级,产险盈利能力显著增强,投资策略稳健。2025年公司营收增长7.7%,净利润增长19.0%,内含价值复合增速达9.0%。寿险方面,个险队伍人力企稳且人均产能提升,新业务价值率升至17.1%。产险方面,承保利润大幅增长81.0%,风险敞口有效控制。投资端采取长久期利率债与高股息价值股配置,整体收益表现良好。
非银金融行业未来发展趋势如何?
非银金融行业正经历深度转型,头部险企通过战略调整提升价值。寿险渠道注重品质与效率,产险强化风险控制与盈利能力。投资端更加注重长期稳健配置,平衡利率债与权益类资产。行业整体迈入规模与价值双轮驱动的成长阶段,头部企业凭借综合优势构筑竞争壁垒。未来行业将呈现头部集中、产品创新、科技赋能等趋势。
报告重点分析了哪些方面?
报告重点分析了中国太保的寿险转型进展与产险盈利能力提升。寿险方面,关注个险队伍改革成效、银保渠道价值贡献及新业务价值修复情况。产险方面,分析承保盈利能力改善、风险出清措施及车险COR优化成果。同时,评估公司投资策略的稳健性及穿越周期能力,展现其资产负债匹配优势。
当前保险市场现状如何判断?
当前保险市场呈现头部企业价值转型加速的特征。寿险行业通过渠道改革与产品创新提升价值,产险市场盈利能力逐步改善,风险控制成效显著。头部险企凭借规模与综合优势,在市场竞争中占据有利地位。行业整体进入稳健发展阶段,但面临利率波动、市场竞争加剧等挑战。
研报提示了哪些主要风险?
研报提示的主要风险包括利率下行可能影响投资收益与保费收入,权益市场波动对投资端造成不确定性。此外,保费增长承压与自然灾害频发也可能对公司经营产生不利影响。这些风险需关注,但报告同时强调公司具备较强的穿越周期能力与风险抵御机制。
你可能感兴趣
2026年8月27日国信证券晨会纪要
国信证券2026-08-27
西部证券晨会纪要(2026年7月17日)
西部证券2026-07-17
西部证券晨会纪要:2026年债市中期策略、交运三大主线、天佑德酒跟踪及北交所日报
西部证券2026-05-27
西部证券晨会纪要(2026年7月23日)
西部证券2026-07-23
西部证券晨会纪要(2026年9月11日)
西部证券2026-09-11
西部证券晨会纪要·2026年6月11日
西部证券2026-06-11
2026年07月02日西部证券晨会纪要
西部证券2026-07-02
西部证券2026年6月30日晨会纪要
西部证券2026-06-30
西部证券2026年9月11日晨会纪要
西部证券2026-09-11
2026年07月27日财信证券晨会纪要
财信证券2026-07-27