猜你想问
这份研报主要分析了甲醇市场的哪些核心内容?
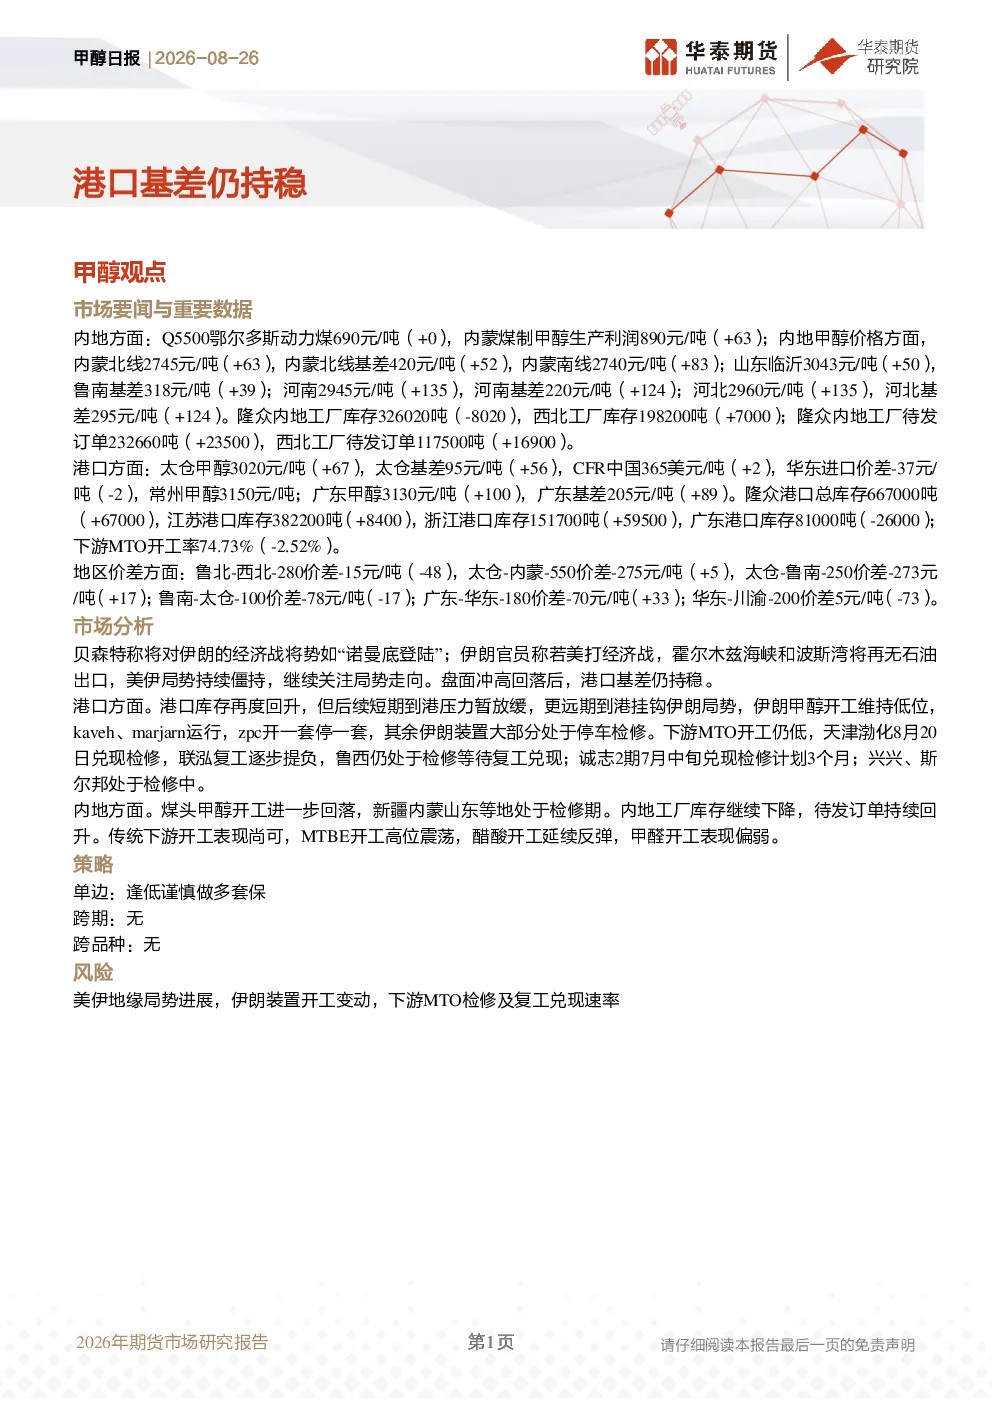
本报告重点分析了甲醇期货市场的供需动态、价格走势及产业链上下游变化。报告指出,内地甲醇价格普遍上涨,煤制甲醇生产利润提升,隆众内地工厂库存下降而待发订单回升。港口方面,太仓和广东甲醇价格上涨,基差扩大,但港口库存整体回升导致短期到港压力放缓。报告还关注了美伊局势对伊朗甲醇开工及市场情绪的影响,以及下游MTO开工率的变化情况。
甲醇行业未来发展趋势如何?
甲醇行业发展趋势受多重因素影响。从供应端看,伊朗甲醇开工维持低位,国内煤头甲醇开工有所回落,但整体库存变化不大。需求端,下游MTO开工率偏低,传统下游开工尚可,但开工率波动较大。美伊局势的不确定性是影响市场的重要变量,伊朗若面临经济压力可能影响其甲醇出口。此外,港口库存的回升短期内缓解了到港压力,但远期仍需关注伊朗局势及下游开工变化对市场的影响。
研报主要分析了甲醇市场的哪些方面?
研报主要从供需关系、区域价差、库存变化及产业链上下游等多个维度对甲醇市场进行了分析。具体包括内地与港口甲醇价格走势对比、主要产区库存及待发订单变化、区域价差动态、美伊局势对伊朗甲醇供应的影响、下游MTO开工情况以及传统下游产品开工率变化等。通过这些分析,报告揭示了甲醇市场的当前格局及潜在变化。
当前甲醇市场处于什么状态?
当前甲醇市场呈现供需阶段性平衡但结构性分化状态。内地甲醇价格普遍上涨,煤制甲醇利润改善,库存下降但待发订单回升,显示市场存在一定韧性。港口库存回升导致短期到港压力放缓,但基差扩大表明港口市场仍有上涨动力。美伊局势持续僵持,对伊朗甲醇供应形成制约,但伊朗开工低位也限制了供应端的增量。下游MTO开工率偏低,传统下游开工尚可但波动较大,整体市场处于动态调整阶段。
研报提示了哪些主要风险?
本报告提示的主要风险包括美伊地缘政治局势的进展及其对伊朗甲醇供应的影响,伊朗装置开工可能出现的变动将直接影响市场供应预期。此外,下游MTO装置的检修及复工进度也存在不确定性,若MTO开工不及预期可能对甲醇需求形成压制。港口库存回升虽然短期内缓解了到港压力,但远期仍需关注伊朗局势变化对进口成本及市场情绪的影响。这些因素均可能对甲醇市场产生显著影响,需密切关注其变化动态。