猜你想问
这份报告的核心内容是什么?
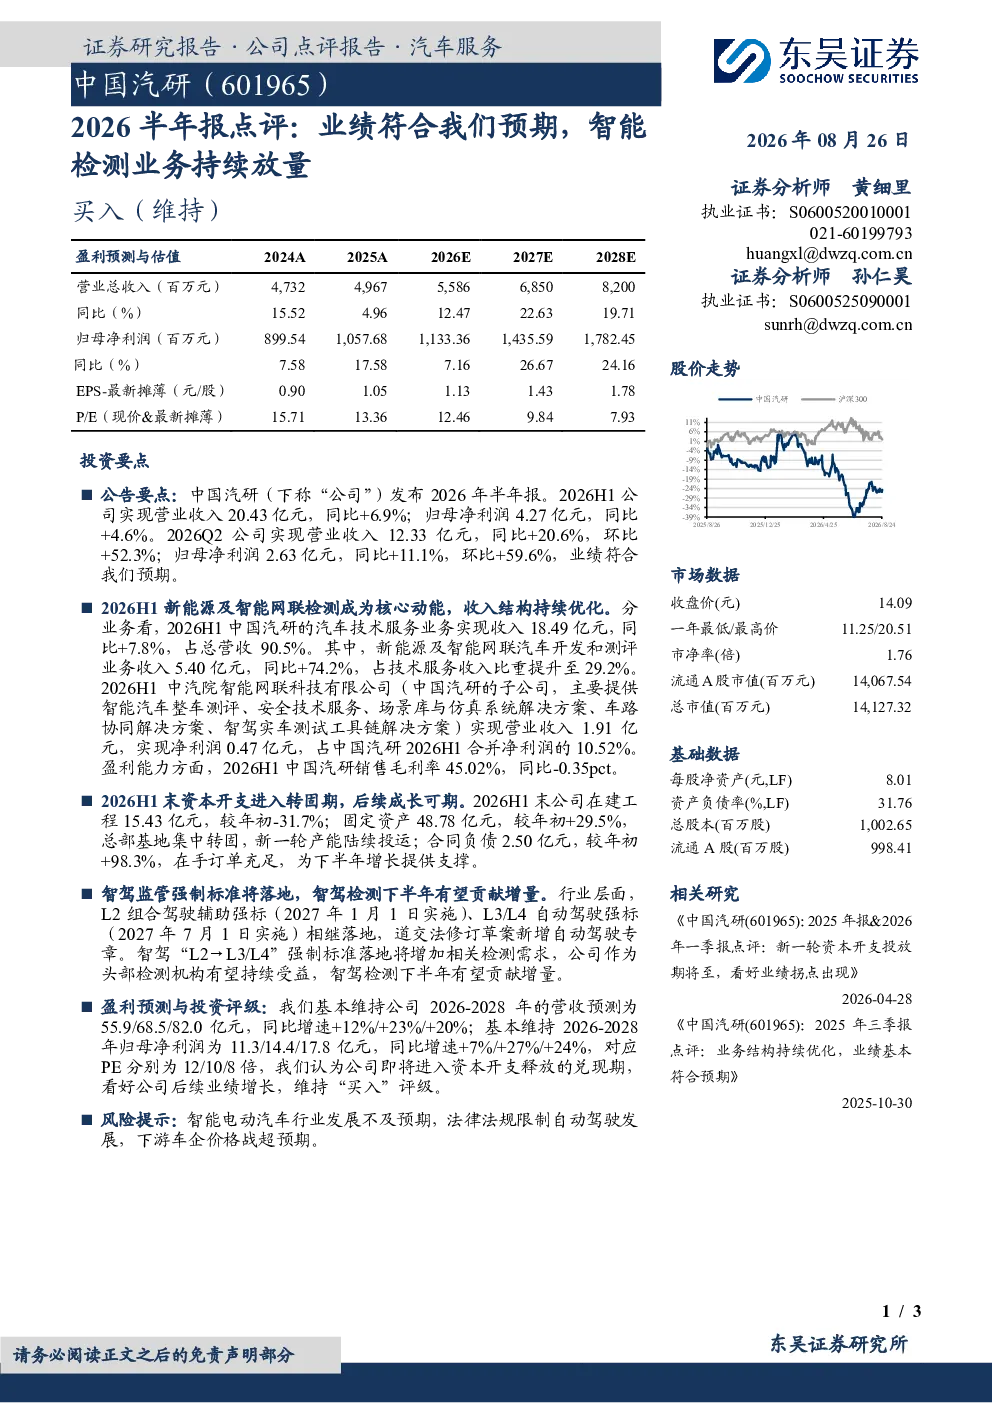
报告显示,2026年上半年公司实现营业收入20.43亿元,同比增长6.9%;归母净利润4.27亿元,同比增长4.6%。Q2单季收入12.33亿元,同比增长20.6%,环比增长52.3%;归母净利润2.63亿元,同比增长11.1%,环比增长59.6%,符合预期。技术服务业务收入18.49亿元,同比增长7.8%,占营收90.5%。其中新能源及智能网联汽车开发和测评业务收入5.40亿元,同比增长74.2%,占比提升至29.2%。子公司中汽院智能网联科技实现营收1.91亿元,净利润0.47亿元,占合并净利润10.52%
智能检测行业的发展趋势如何?
L2组合驾驶辅助强标(2027年1月1日)及L3/L4自动驾驶强标(2027年7月1日)落地,道交法修订草案新增自动驾驶专章。作为头部检测机构,公司将受益于智驾检测需求增长,下半年有望贡献增量。智能电动汽车行业发展迅速,检测需求持续提升,为相关企业带来机遇
报告重点分析了哪些方向?
报告重点分析了公司业绩表现、业务结构、盈利能力及资本开支情况。公司技术服务业务占比高,新能源及智能网联汽车开发和测评业务增长显著。资本开支增加,在手订单充足支撑下半年增长。智驾检测需求提升为公司带来发展空间
当前智能检测市场的现状是怎样的?
智能检测市场需求旺盛,政策推动L2/L3/L4自动驾驶检测标准落地,行业进入快速发展期。头部检测机构受益于政策红利和市场需求,业务增长迅速。公司作为行业领先者,业务结构优化,盈利能力稳定,未来发展潜力较大
这份研报提到了哪些风险?
报告提示的风险包括智能电动汽车行业发展不及预期,法律法规限制自动驾驶发展,以及下游车企价格战超预期。这些因素可能影响行业整体发展,进而影响公司业绩表现
你可能感兴趣
2026半年报点评:业绩符合我们预期,中重卡业务表现亮眼
交通运输东吴证券2026-08-30
2026半年报点评:业绩符合我们预期,出口市场持续向好
交通运输东吴证券2026-08-30
2019年报及2020年一季报点评:业绩符合预期,普检业务逐渐恢复,新冠检测持续放量
医药生物西部证券2020-04-28
2026半年报点评:业绩符合我们预期,盈利能力同比改善
交通运输东吴证券2026-09-01
2026半年报点评:业绩符合我们预期,出口销量占比创新高
交通运输东吴证券2026-08-27
2026半年报点评:出口高增叠加新能源突围,业绩符合我们预期
东吴证券2026-08-30
一季报业绩符合预期,常规业务回暖,新冠检测持续放量
医药生物安信证券2021-04-28
2021半年报点评:业绩符合我们预期,看好公司未来采浆量持续稳健增长
医药生物东吴证券2021-08-29
2026年半年报点评:业绩符合我们预期,自主车灯龙头持续成长
交通运输东吴证券2026-08-31
雪莱特半年报点评:业绩符合预期,充电桩、智能包装、无人机等新业务逐步落地助力公司成长
电子设备华创证券2016-08-29