猜你想问
这份研报主要分析了什么内容?
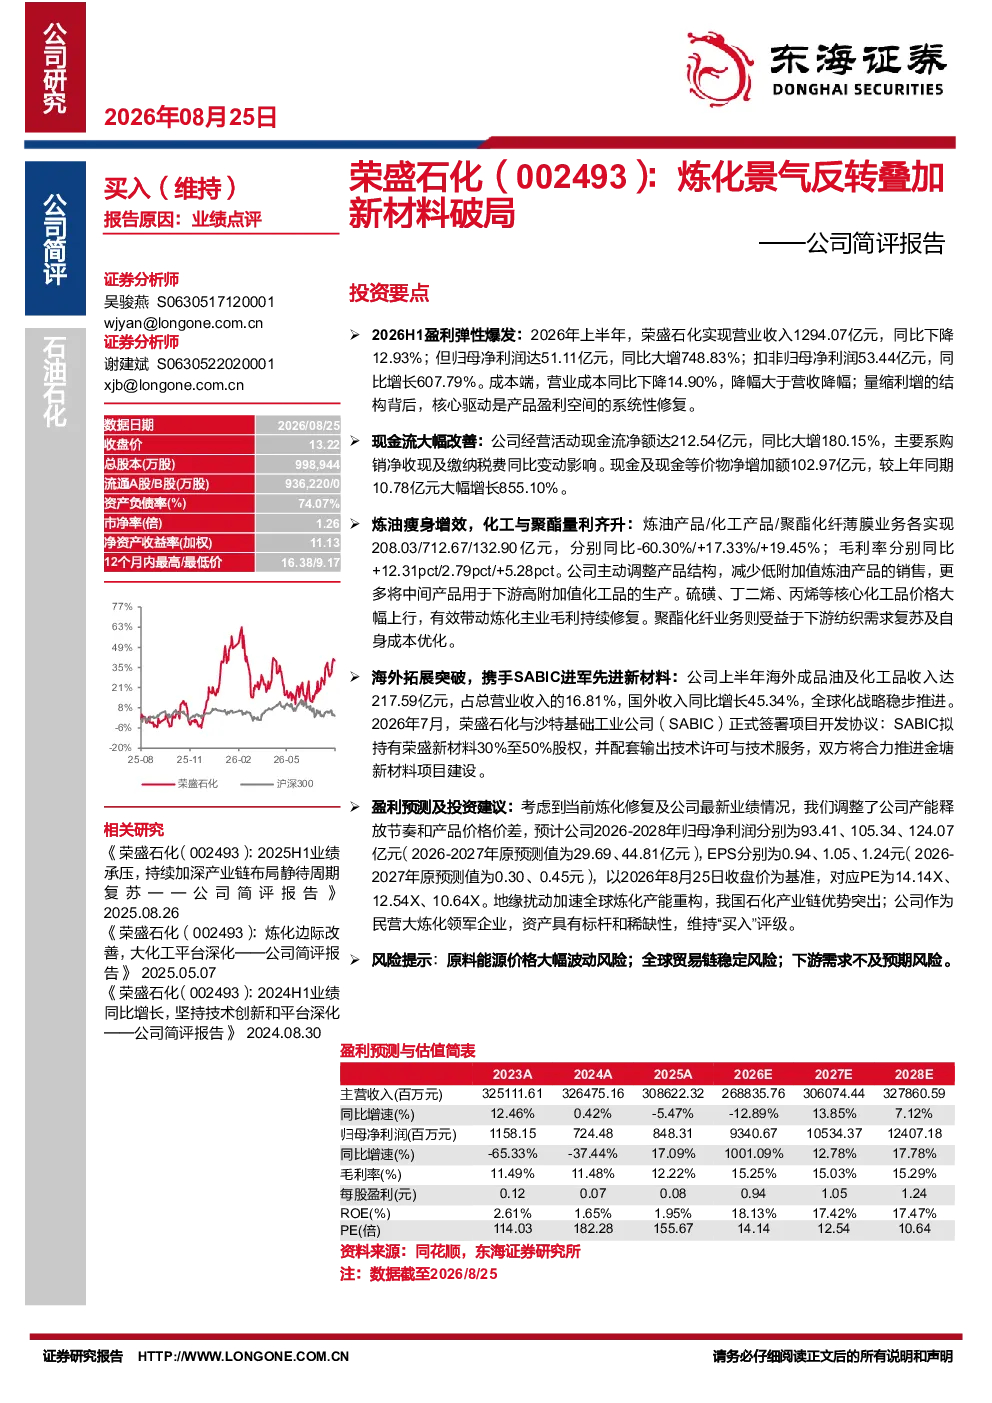
这份研报主要分析了荣盛石化2026年上半年的经营情况,重点关注了公司盈利弹性爆发、现金流大幅改善、炼油瘦身增效、化工与聚酯量利齐升、海外拓展突破以及携手SABIC进军先进新材料等关键方面。报告指出,尽管公司营业收入有所下降,但归母净利润和扣非归母净利润均实现大幅增长,主要得益于产品盈利空间的系统性修复和成本端营业成本的下降。此外,公司通过调整产品结构,减少低附加值炼油产品销售,增加高附加值化工品生产,实现了炼油瘦身增效。同时,公司积极拓展海外市场,与SABIC合作进军先进新材料领域,展现了其全球化战略的稳步推进。
当前炼化行业的发展趋势如何?
当前炼化行业的发展趋势主要体现在以下几个方面:首先,炼化企业正通过调整产品结构,减少低附加值产品,增加高附加值产品,以提升盈利能力。其次,全球炼化产能正在重构,地缘政治因素加速了这一进程,我国石化产业链具备明显优势。再次,炼化企业积极拓展海外市场,通过海外并购、合资等方式实现全球化布局。最后,先进新材料成为炼化行业发展的新方向,企业纷纷与科技公司合作,进军新能源、生物基材料等领域。这些趋势表明,炼化行业正朝着高端化、智能化、绿色化的方向发展。
研报重点分析了荣盛石化的哪些业务方向?
研报重点分析了荣盛石化的炼油、化工和聚酯化纤薄膜三大业务方向。在炼油业务方面,公司通过减少低附加值产品销售,实现了炼油瘦身增效。在化工业务方面,公司受益于硫磺、丁二烯、丙烯等核心化工品价格大幅上行,带动炼化主业毛利持续修复。在聚酯化纤业务方面,公司受益于下游纺织需求复苏及自身成本优化,实现了量利齐升。此外,报告还特别关注了公司海外拓展和与SABIC合作进军先进新材料等战略举措,展现了公司在全球化和高附加值业务方面的布局。
当前市场对荣盛石化的整体评价如何?
当前市场对荣盛石化的整体评价较为积极。报告指出,公司作为民营大炼化领军企业,资产具有标杆和稀缺性,在炼化行业具备明显优势。公司通过调整产品结构,提升盈利能力,实现了业绩的显著改善。同时,公司积极拓展海外市场,与SABIC合作进军先进新材料领域,展现了其战略眼光和执行力。此外,公司现金流大幅改善,为未来的发展提供了有力支撑。综合来看,市场对荣盛石化的未来发展持乐观态度。
研报提示了哪些投资风险?
研报提示了以下几项投资风险:首先,原料能源价格大幅波动风险。炼化行业对原油、天然气等原料价格依赖度高,原料价格波动可能对公司盈利能力产生不利影响。其次,全球贸易链稳定风险。国际贸易环境的不确定性可能影响公司的海外业务拓展和产品销售。最后,下游需求不及预期风险。炼化产品的市场需求受到宏观经济和行业景气度的影响,若下游需求不及预期,可能对公司业绩造成压力。投资者需密切关注这些风险因素,谨慎决策。