猜你想问
这份研报的核心内容是什么?
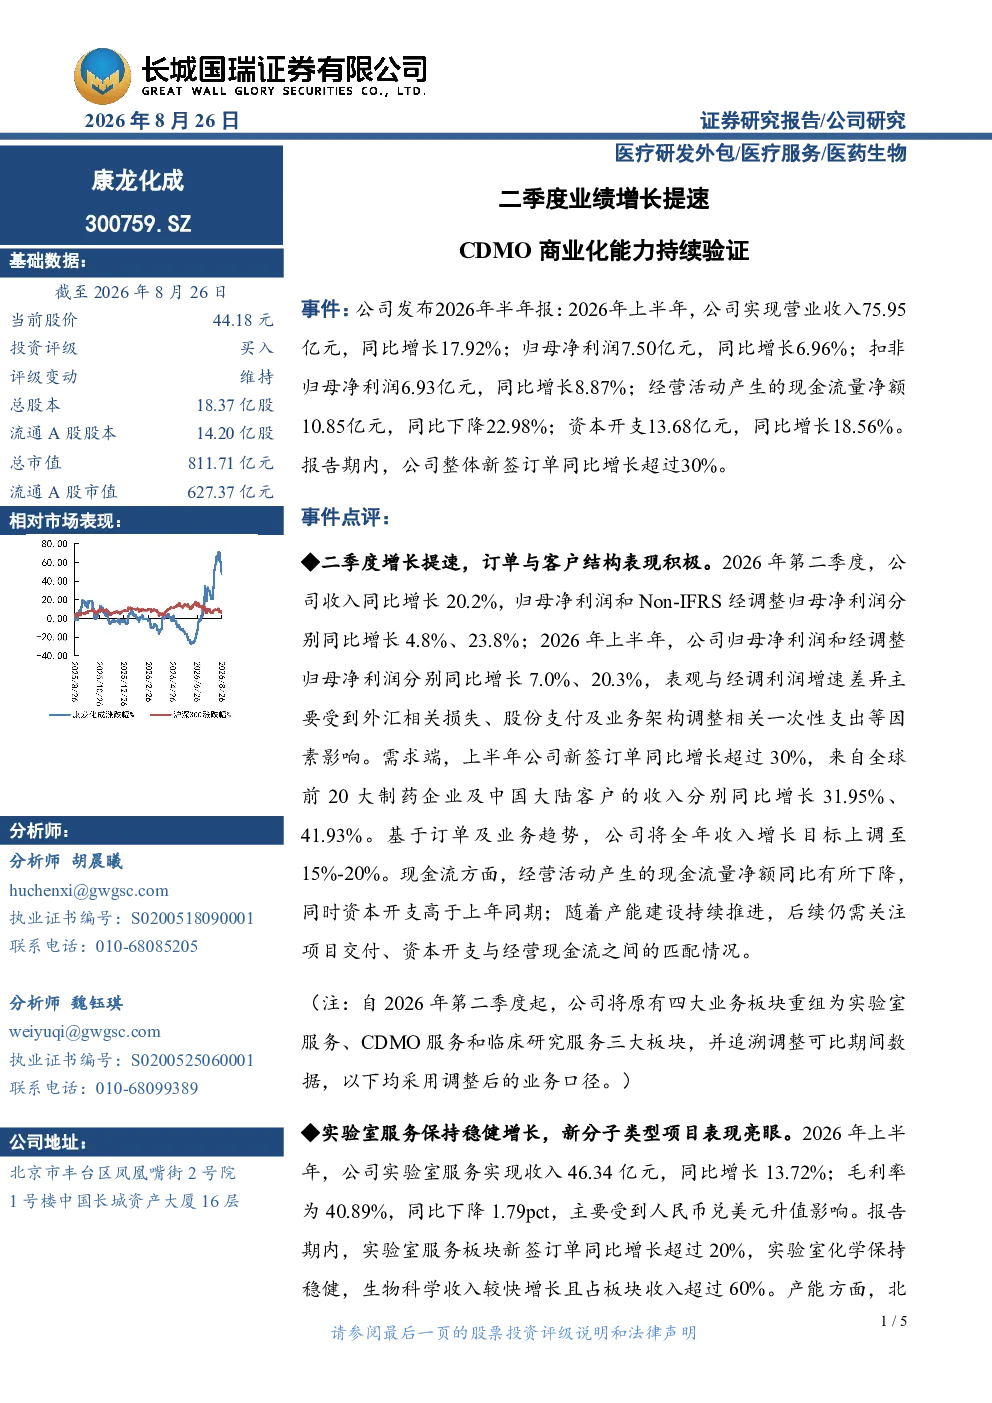
研报显示,2026年上半年公司实现营收75.95亿元,同比增长17.92%;归母净利润7.50亿元,同比增长6.96%。二季度收入同比增长20.2%,归母净利润同比增长4.8%。新签订单同比增长超过30%,其中来自全球前20大制药企业及中国大陆客户的收入分别同比增长31.95%、41.93%。公司上调全年收入增长目标至15%-20%。业务板块中,实验室服务收入46.34亿元,同比增长13.72%;CDMO服务收入18.84亿元,同比增长32.78%;大分子及新分子类型CDMO业务拓展单抗、双抗等业务,生物偶联药物订单增加。
CDMO赛道目前的发展趋势如何?
CDMO赛道呈现快速发展趋势,新签订单增长显著。小分子CDMO项目管线成熟度提升,涉及782个分子,其中45个商业化阶段项目。大分子及新分子类型CDMO业务拓展单抗、双抗等,生物偶联药物订单增加。多肽原料药车间预计2026年建成,基因治疗服务15个项目。行业竞争加剧,头部企业一体化平台能力持续提升,商业化里程碑逐步落地,支撑收入结构优化与盈利改善。
研报重点分析了哪些方向?
研报重点分析了公司一体化CXO平台能力提升,实验室服务稳固,小分子CDMO项目向后期推进,商业化里程碑逐步落地。重点关注实验室服务收入46.34亿元,同比增长13.72%;CDMO服务收入18.84亿元,同比增长32.78%。大分子及新分子类型CDMO业务拓展单抗、双抗等,生物偶联药物订单增加。同时关注现金流与资本开支情况,资本开支同比增长18.56%,需关注项目交付与现金流匹配情况。
目前市场对CDMO行业的现状如何判断?
市场对CDMO行业保持积极关注,行业需求持续增长,头部企业商业化能力提升显著。公司一体化平台深化,实验室服务与小分子CDMO项目稳步推进,大分子及新分子类型CDMO业务拓展,生物偶联药物订单增加。行业竞争加剧,头部企业通过一体化服务提升竞争优势。但需关注汇率波动、海外政策风险、医药研发投入不及预期等风险因素。
研报提示了哪些主要风险?
研报提示的主要风险包括汇率波动、海外政策风险、医药研发投入不及预期、小分子CDMO项目兑现不及预期、新产能利用率爬坡不及预期、临床研究及大分子服务盈利修复不及预期、商誉减值风险。需关注经营活动产生的现金流量净额同比下降22.98%,主要受一次性支出影响;资本开支同比增长18.56%,需关注项目交付与现金流匹配情况。