猜你想问
这份研报主要分析了什么内容?
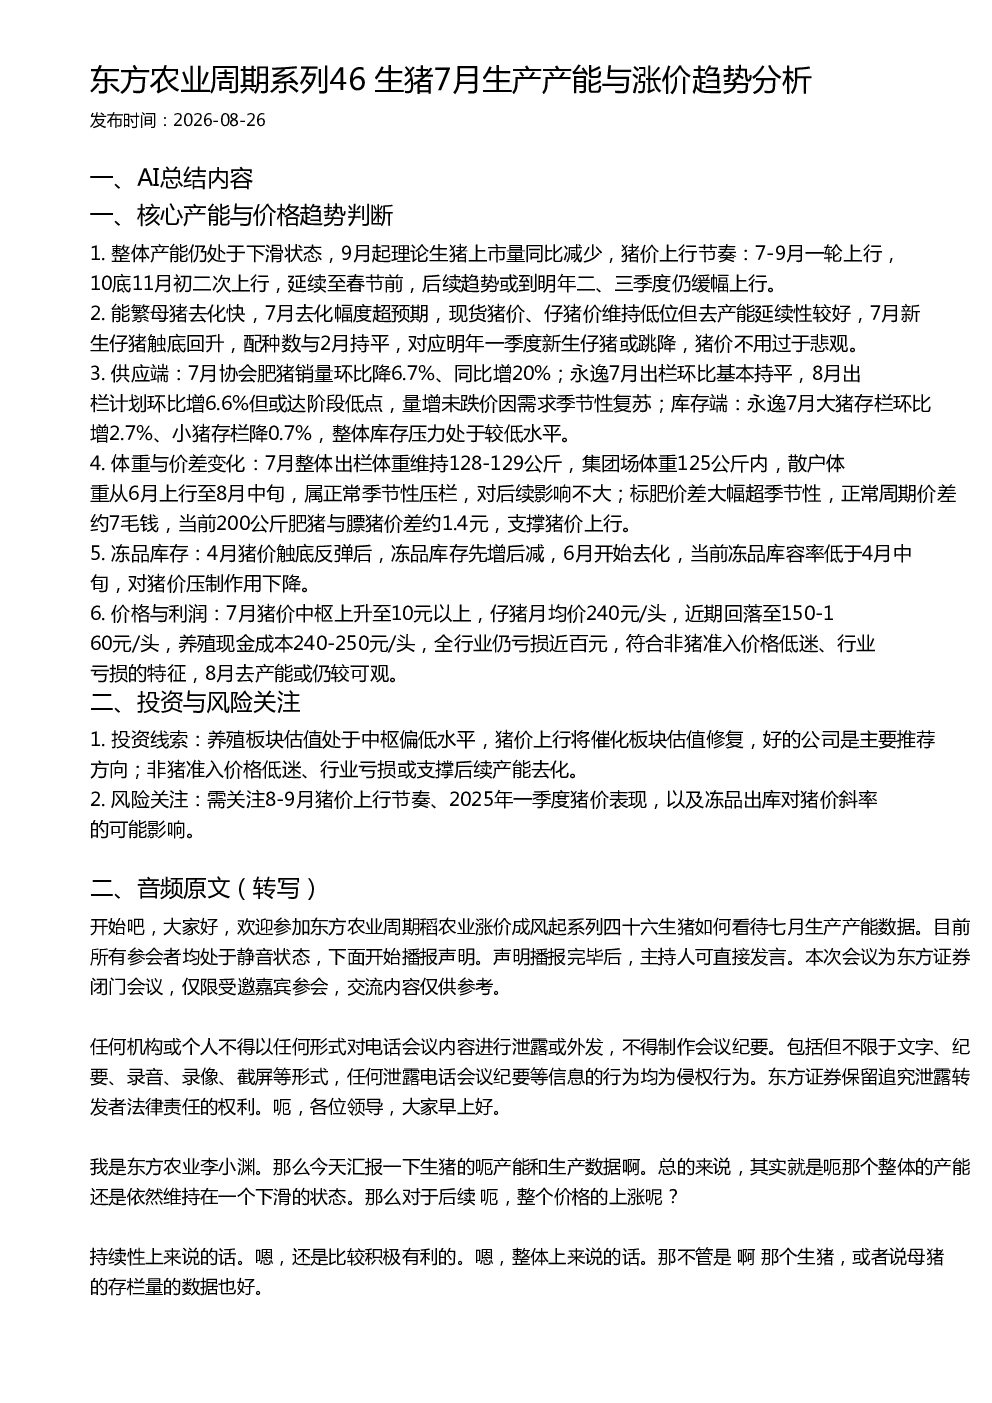
这份研报主要分析了东方农业周期系列46中生猪在7月的生产产能与涨价趋势。报告指出整体产能处于下滑状态,9月起上市量同比减少,猪价将在7-9月、10底11月初二次上行,延续至春节前,后续趋势或到明年二三季度缓幅上行。能繁母猪去化快,新生仔猪触底回升,明年一季度或跳降。供应与库存方面,7月肥猪销量环比降6.7%但同比增20%,出栏体重维持128-129公斤,整体库存压力较低。冻品库存6月开始去化,当前库容率低于4月中旬。7月猪价中枢上升至10元以上,仔猪月均价240元/头,养殖现金成本240-250元/头,全行业仍亏损近百元。
生猪行业未来发展趋势如何?
生猪行业未来发展趋势显示整体产能将持续下滑,9月起上市量同比减少,猪价将在7-9月、10底11月初二次上行,延续至春节前,后续趋势或到明年二三季度缓幅上行。能繁母猪去化速度较快,新生仔猪触底回升,明年一季度或跳降,这表明行业去产能的延续性较好。供应与库存方面,整体库存压力处于较低水平,肥猪销量环比降但同比增,出栏体重维持稳定,冻品库存开始去化。价格与利润方面,7月猪价中枢上升至10元以上,仔猪月均价240元/头,但养殖现金成本仍高于售价,全行业仍亏损近百元,符合非猪准入价格低迷、行业亏损的特征。
研报重点分析了哪些方向?
研报重点分析了生猪行业在7月的生产产能与涨价趋势。报告详细分析了整体产能下滑的状态,指出9月起上市量同比减少,猪价上行节奏分为7-9月和10底11月初两次,延续至春节前,后续趋势或到明年二三季度缓幅上行。能繁母猪去化速度超预期,新生仔猪触底回升,配种数与2月持平,对应明年一季度新生仔猪或跳降。供应与库存方面,分析了肥猪销量、出栏体重、存栏变化等数据,显示整体库存压力处于较低水平。体重与价差方面,分析了集团场、散户出栏体重及标肥价差,当前肥猪与膘猪价差约1.4元,支撑猪价上行。冻品库存方面,分析了4月触底反弹后库存变化,当前库容率低于4月中旬。价格与利润方面,分析了7月猪价中枢、仔猪月均价、养殖现金成本及全行业亏损情况。
当前生猪市场现状如何判断?
当前生猪市场现状显示整体产能处于下滑状态,9月起上市量同比减少,猪价呈现阶段性上行趋势,7-9月和10底11月初两次上行,延续至春节前,后续趋势或到明年二三季度缓幅上行。能繁母猪去化速度快,新生仔猪触底回升,明年一季度或跳降,表明行业去产能的延续性较好。供应与库存方面,肥猪销量环比降但同比增,出栏体重维持稳定,大猪存栏环比增、小猪存栏降,整体库存压力处于较低水平。体重与价差方面,集团场体重125公斤内,散户体重从6月上行至8月中旬,属正常季节性压栏;标肥价差大幅超季节性,当前200公斤肥猪与膘猪价差约1.4元,支撑猪价上行。冻品库存方面,6月开始去化,当前库容率低于4月中旬,对猪价压制作用下降。价格与利润方面,7月猪价中枢上升至10元以上,仔猪月均价240元/头,近期回落至150-160元/头,养殖现金成本240-250元/头,全行业仍亏损近百元,符合非猪准入价格低迷、行业亏损的特征。
研报提示了哪些风险关注点?
研报提示了几个风险关注点。首先需关注8-9月猪价上行节奏,这是猪价波动的重要时期。其次需关注2025年一季度猪价表现,这是行业周期的重要转折点。最后需关注冻品出库对猪价斜率的可能影响,冻品库存的去化情况会直接影响市场供需关系。此外,报告也指出养殖板块估值处于中枢偏低水平,猪价上行将催化板块估值修复,好的公司是主要推荐方向;非猪准入价格低迷、行业亏损或支撑后续产能去化。但需注意,报告未涉及投资涨跌、买入卖出时机的判断性表述。