猜你想问
这份研报的核心内容是什么?
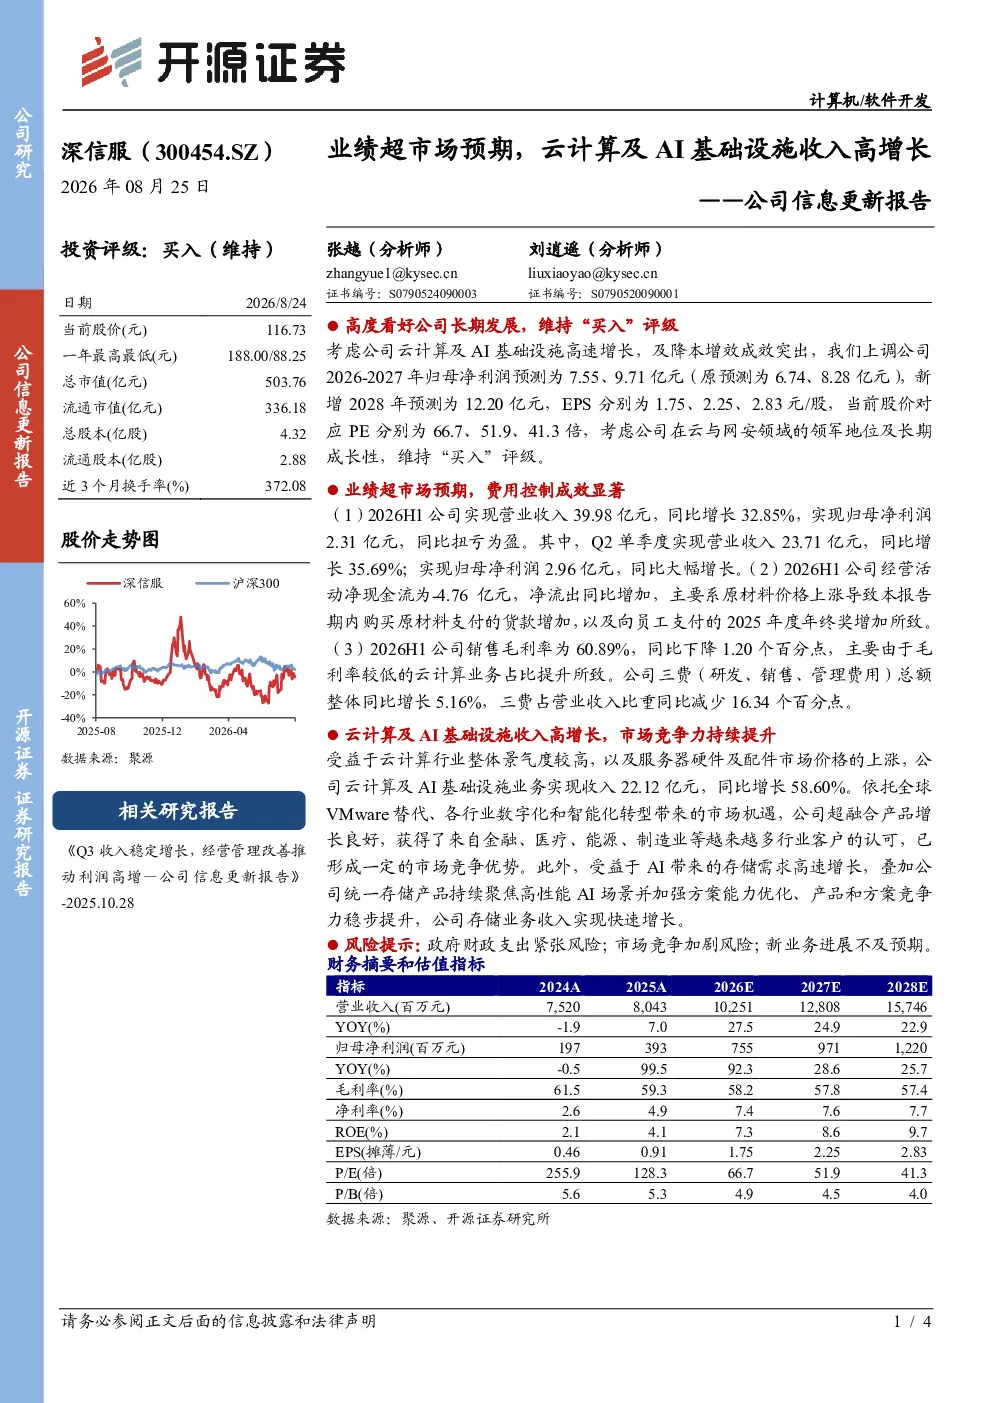
本报告维持对深信服的“买入”评级,高度看好公司长期发展。主要基于云计算及AI基础设施业务的高速增长,以及降本增效成效显著。报告显示,2026H1公司实现营业收入39.98亿元,同比增长32.85%;归母净利润2.31亿元,同比扭亏为盈。Q2单季度营业收入23.71亿元,同比增长35.69%;归母净利润2.96亿元,同比大幅增长。云计算及AI基础设施业务收入22.12亿元,同比增长58.60%,主要受益于行业景气度提升及服务器硬件价格上涨。
云计算及AI基础设施赛道的发展趋势如何?
云计算及AI基础设施业务正经历高速增长,主要受益于行业景气度提升及服务器硬件价格上涨。深信服在该领域表现突出,其云计算及AI基础设施业务收入同比增长58.60%。这一增长趋势反映了市场对AI算力需求的持续增加,以及企业数字化转型对云服务的迫切需求。随着AI技术的不断成熟和应用场景的拓展,该赛道有望继续保持高增长态势。同时,行业竞争也日益激烈,企业需要不断提升技术实力和服务能力以保持竞争优势。
报告重点分析了哪些方面?
报告重点分析了深信服的业绩表现、业务增长及财务预测。在业绩方面,报告显示公司2026H1实现营业收入39.98亿元,同比增长32.85%;归母净利润2.31亿元,同比扭亏为盈。Q2单季度营业收入23.71亿元,同比增长35.69%;归母净利润2.96亿元,同比大幅增长。业务增长方面,云计算及AI基础设施业务收入22.12亿元,同比增长58.60%。财务预测方面,报告上调2026-2027年归母净利润预测至7.55、9.71亿元,新增2028年预测为12.20亿元。这些数据表明公司经营状况持续改善,未来发展潜力巨大。
当前市场对深信服的判断是怎样的?
当前市场对深信服的判断是积极乐观的。报告维持对深信服的“买入”评级,高度看好公司长期发展。主要基于云计算及AI基础设施业务的高速增长,以及降本增效成效显著。公司2026H1实现营业收入39.98亿元,同比增长32.85%;归母净利润2.31亿元,同比扭亏为盈。Q2单季度营业收入23.71亿元,同比增长35.69%;归母净利润2.96亿元,同比大幅增长。这些业绩表现显示公司经营状况持续改善,未来发展潜力巨大。市场认为公司在云计算及AI基础设施领域的竞争优势明显,有望持续受益于行业景气度提升。
研报中提到了哪些风险提示?
研报中提到了政府财政支出紧张、市场竞争加剧以及新业务进展不及预期等风险。政府财政支出紧张可能导致相关行业投资减少,影响公司业务发展。市场竞争加剧可能压缩公司利润空间,需要公司不断提升产品竞争力。新业务进展不及预期可能影响公司未来业绩增长,需要公司加强市场调研和业务规划。这些风险因素需要投资者密切关注,并综合考虑公司长期发展潜力。