猜你想问
这份研报的核心内容是什么?
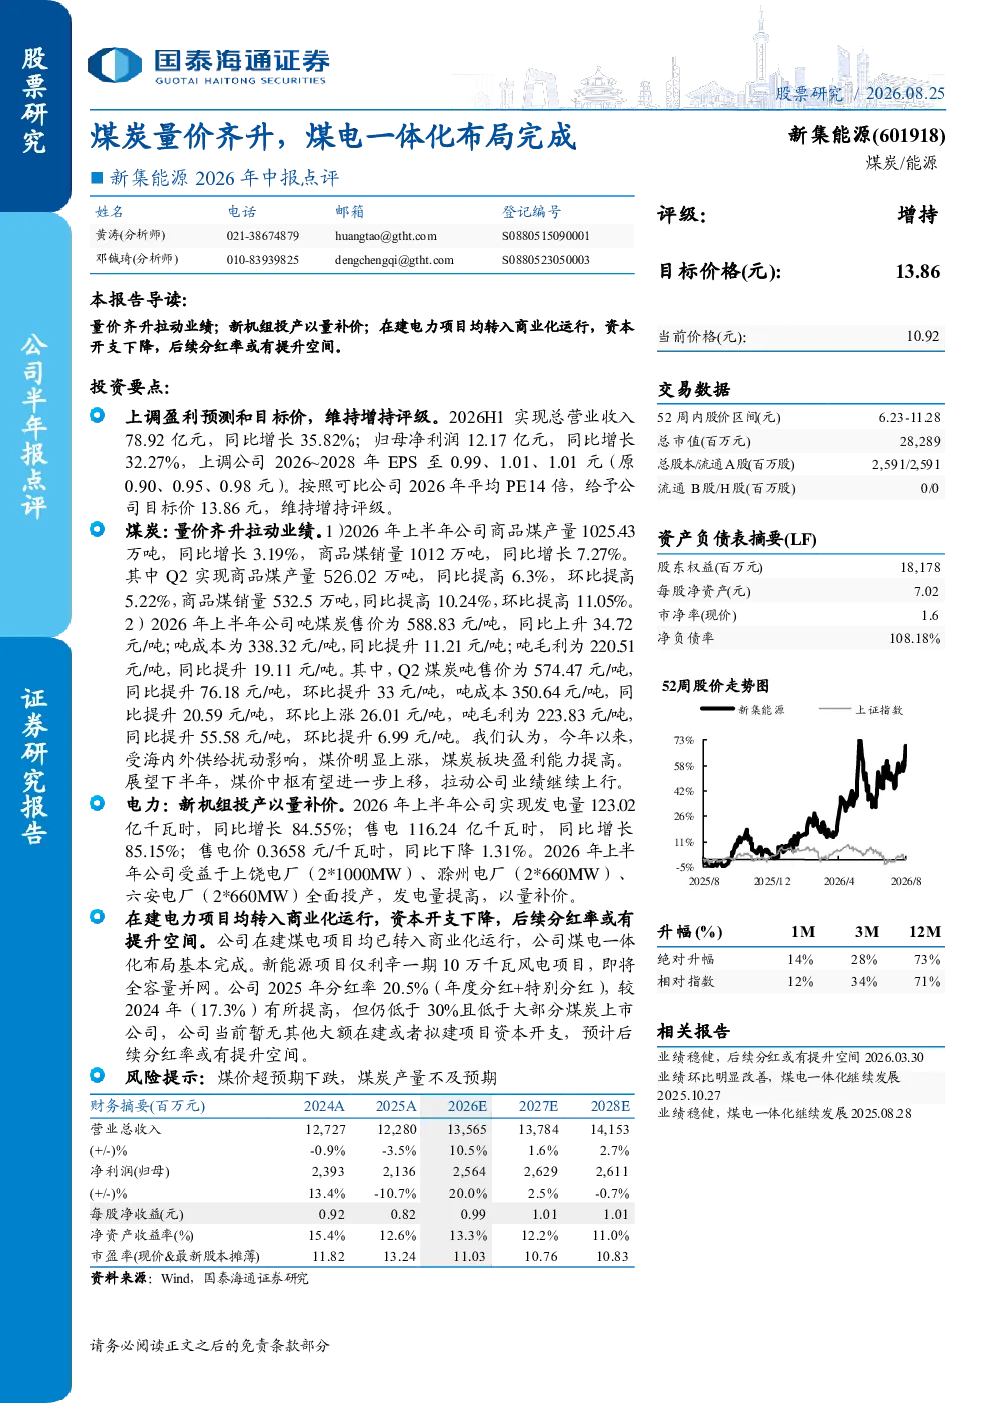
这份研报主要分析了新集能源的煤电一体化布局成效。报告指出,2026年上半年公司商品煤产量和销量分别同比增长3.19%和7.27%,吨煤售价和吨毛利显著提升,煤价上涨成为业绩增长的主要驱动力。电力业务方面,新机组投产带动发电量和售电量同比增长超过80%,以量补价。资本开支下降,分红率有提升空间。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势显示,煤价上涨推动煤炭企业业绩增长。报告预测2026-2028年煤炭需求保持稳定,煤价中枢有望上移。同时,煤电一体化成为行业趋势,通过整合煤炭和电力业务实现协同效应。但需关注煤价波动风险,以及环保政策对煤炭产量的影响。
研报重点分析了哪些方面?
研报重点分析了新集能源的煤电一体化运营情况。煤炭业务方面,报告详细解读了产量、销量、售价和毛利的增长数据,以及煤价上涨对业绩的影响。电力业务方面,报告关注新机组投产对发电量和售电量的贡献。此外,还分析了资本开支、分红率等财务指标。
当前市场对煤炭企业的判断是什么?
当前市场对煤炭企业的判断是,煤价上涨利好煤炭企业盈利能力。报告显示,新集能源通过煤电一体化布局,有效提升了抗风险能力。但市场也关注煤价波动风险,以及煤炭企业环保合规情况。行业整体估值处于合理水平,但需警惕煤价超预期下跌等风险。
研报提示了哪些风险?
研报提示的主要风险包括煤价超预期下跌和煤炭产量不及预期。煤价波动直接影响煤炭企业盈利,若煤价大幅下跌,可能导致企业利润下滑。此外,煤炭产量受环保政策、资源条件等因素制约,若产量不及预期,可能影响企业业绩目标的实现。
你可能感兴趣
新集能源(601918.SH):煤炭量价齐升,煤电一体化稳步推进
长城证券2026-08-31
公司信息更新报告:Q3煤炭量价齐跌拖累业绩,关注煤电一体化+高分红
化石能源开源证券2024-10-29
Q2量价齐升、热值提升,煤电一体化构建盈利稳定
化石能源开源证券2023-08-28
煤炭主业全年量价齐升,火电项目有序推进,煤电一体落地可期
化石能源安信证券2023-01-20
煤炭量价齐升致业绩大增,煤电整合有望发挥更强协同效应
化石能源中泰证券2018-03-25
玖龙纸业:量价齐升、盈利筑底,浆纸一体化布局加速
信达证券2025-02-09
量价齐升持续演绎,一体化布局再扩产
基础化工财信证券2021-08-27
深度研究报告:CTP渗透加快带动电池盒量价齐升,垂直一体化布局构筑竞争壁垒
有色金属华创证券2022-05-18
量价齐升持续演绎,一体化布局再扩产
基础化工财信证券2021-08-24
中报点评:量价齐升业绩持续高增长,收购农化资产加速一体化布局
农林牧渔信达证券2018-08-24