猜你想问
金风科技2026H1的盈利情况如何?
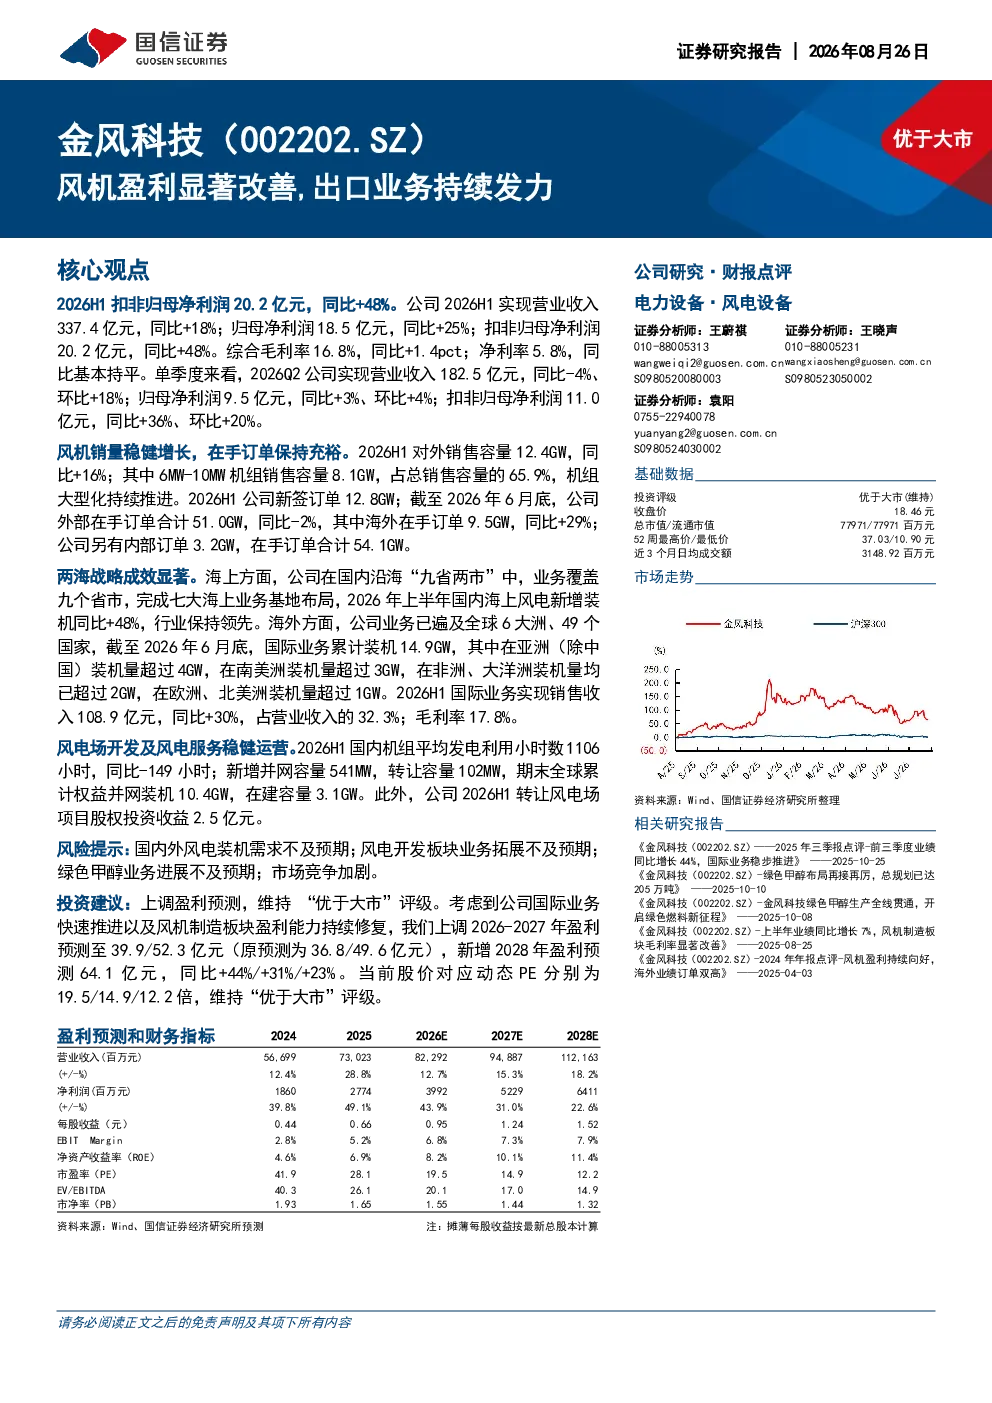
金风科技2026H1扣非归母净利润同比增长48%,达到20.2亿元,营业收入同比增长18%,达到337.4亿元。综合毛利率提升1.4个百分点至16.8%,显示风机制造板块盈利能力持续修复。公司风机销量稳健增长,大型化趋势明显,6MW-10MW机组占比达65.9%。公司在手订单充裕,海外订单同比增长29%,国际业务遍及全球6大洲49个国家。
风电行业发展趋势如何?
风电行业正经历快速发展,大型化趋势明显,6MW-10MW机组占比已达到65.9%。海上风电新增装机同比增长48%,两海战略成效显著。国际业务快速推进,全球6大洲49个国家均有业务覆盖。风电场开发和风电服务稳健运营,风电服务规模持续扩大。新兴业务如绿色甲醇、混塔、储能和水务业务也均取得进展,行业未来前景广阔。
金风科技报告重点分析了哪些方面?
报告重点分析了金风科技的风机制造板块盈利能力改善情况,特别是出口业务的持续发力。公司2026H1风机销量稳健增长,大型化趋势明显,6MW-10MW机组占比达65.9%。公司在手订单充裕,海外订单同比增长29%。此外,报告还分析了海上风电业务增长、风电场开发和风电服务运营情况,以及绿色甲醇、混塔、储能和水务等新兴业务的进展。
当前风电市场现状如何?
当前风电市场呈现供需两旺的态势,风机销量稳健增长,大型化趋势明显。海上风电新增装机同比增长48%,两海战略成效显著。国际业务快速推进,全球6大洲49个国家均有业务覆盖。风电场开发和风电服务稳健运营,风电服务规模持续扩大。新兴业务如绿色甲醇、混塔、储能和水务业务也均取得进展,市场竞争激烈但发展前景广阔。
金风科技报告有哪些风险提示?
金风科技报告提示了国内外风电装机需求不及预期、风电开发板块业务拓展不及预期、绿色甲醇业务进展不及预期以及市场竞争加剧等风险。公司虽然盈利能力持续修复,国际业务快速推进,但仍需关注市场需求变化、业务拓展进展以及行业竞争加剧等因素可能带来的影响。