猜你想问
长城汽车2026年H1业绩表现如何?
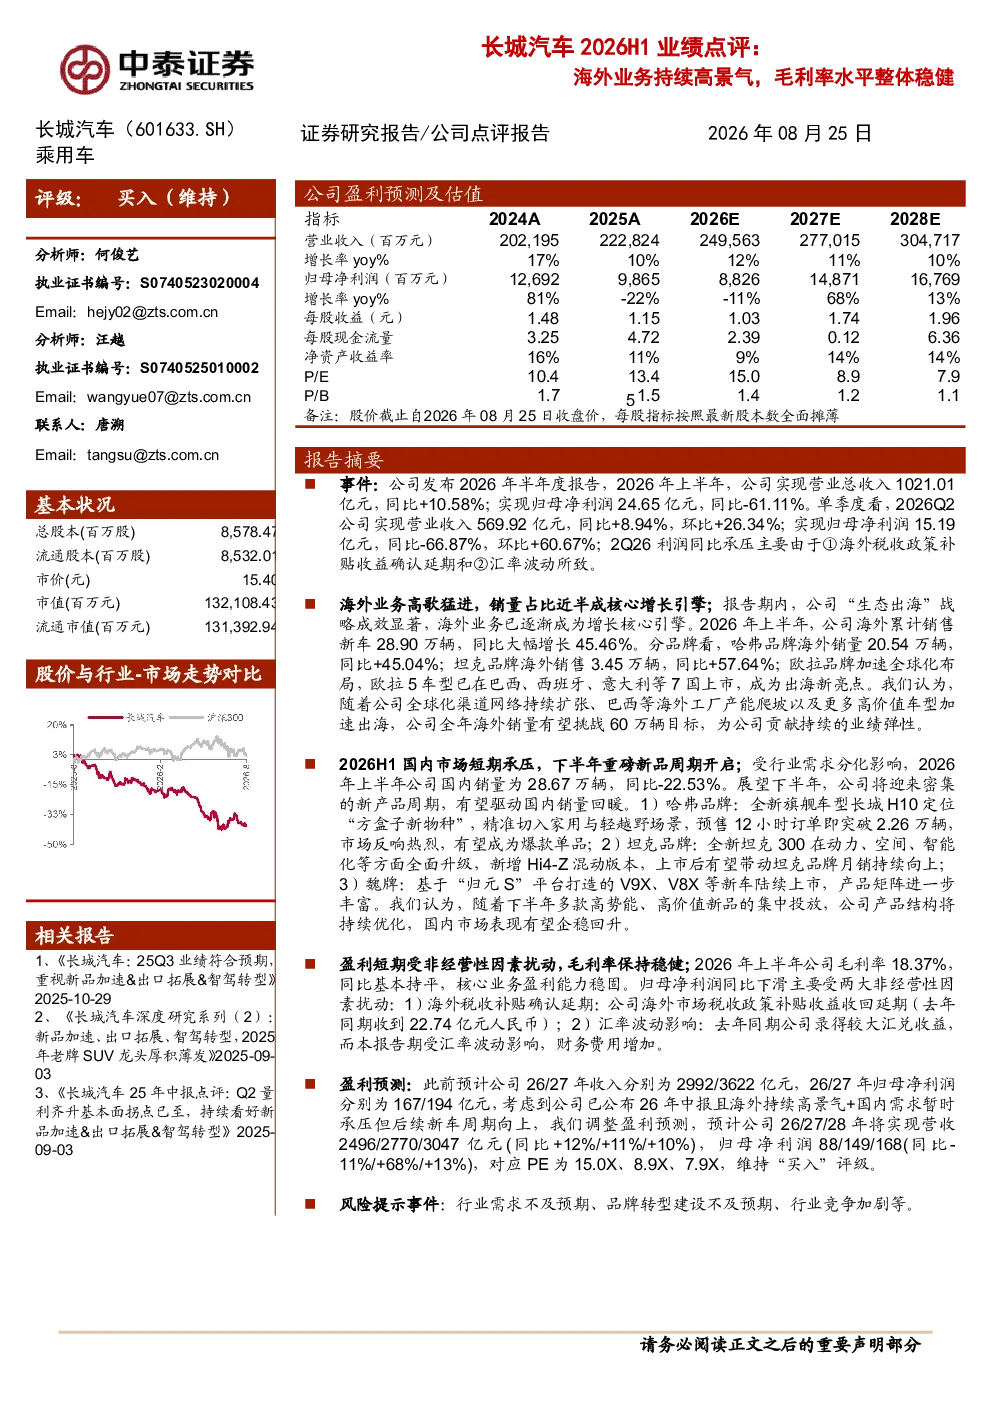
长城汽车2026年上半年实现营业总收入1021.01亿元,同比增长10.58%;归母净利润24.65亿元,同比下滑61.11%。海外业务成为核心增长引擎,累计销售新车28.90万辆,同比增长45.46%,哈弗品牌海外销量20.54万辆,同比增长45.04%;坦克品牌海外销售3.45万辆,同比增长57.64%。国内市场销量28.67万辆,同比下滑22.53%,但下半年将迎来密集的新产品周期,有望驱动国内销量回暖。
长城汽车海外业务发展情况怎样?
长城汽车海外业务表现亮眼,2026年上半年累计销售新车28.90万辆,同比增长45.46%。哈弗品牌海外销量20.54万辆,同比增长45.04%;坦克品牌海外销售3.45万辆,同比增长57.64%。欧拉品牌加速全球化布局,欧拉5已在7国上市。预计全年海外销量挑战60万辆目标,哈弗、坦克品牌持续发力,为公司贡献持续业绩弹性。
长城汽车国内市场面临哪些挑战?
长城汽车2026年上半年国内销量28.67万辆,同比下滑22.53%,主要受国内市场竞争加剧和消费者需求变化影响。但公司积极应对,下半年将推出全新旗舰车型长城H10、全新升级的坦克300(新增Hi4-Z混动版本)以及魏牌V9X、V8X等新车,产品矩阵进一步丰富,有望驱动国内销量回暖。
长城汽车盈利能力如何?
长城汽车2026年上半年毛利率18.37%,同比基本持平,核心业务盈利能力稳固。但归母净利润同比下滑61.11%,主要受海外税收补贴确认延期和汇率波动影响。剔除非经营性因素后,公司毛利率保持稳健,盈利能力仍具韧性。
长城汽车面临哪些投资风险?
长城汽车面临的主要风险包括行业需求不及预期、品牌转型建设不及预期、行业竞争加剧等。海外税收政策补贴收益确认延期和汇率波动也对短期利润产生一定影响。公司需持续提升产品竞争力,优化海外市场布局,以应对潜在的市场风险。
你可能感兴趣
2019年年报、2020年一季报点评:全年业务稳健增长,毛利率水平持续提升
家用电器上海证券2020-04-30
【CT电新】中际联合:外销收入占比已接近50%,海外高毛利率提升公司整体盈利水平
未知机构2024-04-14
2020年业绩预告点评:海外业务持续高景气,公司全年业绩高速增长
信息技术民生证券2021-01-28
2022中报点评:海外出口延续高景气,支付业务毛利率显著回升
信息技术民生证券2022-09-01
2024年半年报点评:盈利能力稳健提升,海外业务持续高增,维持全年业绩与开店目标
民生证券2024-09-03
通信行业点评:海外巨头CAPEX整体超预期,AI持续高景气
信息技术民生证券2025-08-05
公司信息更新报告:2026H1国内市场逐步复苏,海外业务持续高增
医药生物开源证券2026-08-14
年报点评报告:毛利率改善驱动Q4业绩高增,海外CAPEX高景气延续
建筑建材国盛证券2026-03-13
2017三季报点评:大众项目提升整体毛利率水平,高成长确定
交通运输西南证券2017-10-18
科达利2026H1年报点评 原料价格扰动盈利 整体盈利符合预期 新业务持续推进
未知机构2026-08-17